
[50 % NIŽJI VSTOPNI STROŠKI]

Pridružite se nam v oktobru in investirajte z nižjimi vstopnimi stroški.*

Naročite se na posvet

Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Pretekli teden je bil v znamenju šoka zaradi uvedbe novih carin, ki jih je predsednik ZDA, Donald Trump, razglasil 2. aprila na t. i. »Liberation Day«. Podrobneje, 10 % splošne carine so začele veljati v soboto 5. aprila, medtem ko bodo dodatne recipročne stopile v veljavo 9. aprila. Novica je sprožila bliskovit padec svetovnih delnic, pri čemer je iz ameriškega delniškega trga izpuhtelo več kot 5 bilijonov dolarjev, kar je najgloblji enodnevni padec po pandemiji marca 2020. Zaradi predvidenih učinkov carin so finančni analitiki banke J.P. Morgan zvišali oceno možnosti globalne recesije za 20 odstotnih točk na 60 %.

Na Liberation Day je administracija Donalda Trumpa uvedla recipročne carine nad 10 %, kjer je največjima trgovinskima partnericama, Kitajski in EU, zadala carine v višini 34 % in 20 %. Zaradi že uvedenih 20 % carin na začetku letošnjega leta, se številni kitajski izvozi zdaj soočajo s skupnimi carinami, ki presegajo 50 %. Ta številka vključuje že obstoječe carine iz prvega Trumpovega mandata, ki jih je ohranila tudi Bidenova administracija. Dodatno je Trump napovedal, da bo končal brezcarinsko pošiljanje majhnih paketov iz Kitajske.

Predsednica ECB Christine Lagarde je opozorila, da bodo že uvedene carine na ameriški uvoz sprožile resne motnje v svetovni trgovini ter negativno vplivale na globalno gospodarsko rast. Podobno stališče glede carin je zavzel predsednik Feda Jerome Powell , ki je napovedal, da bodo učinki višjih carin večji, kot so sprva pričakovali, predvsem v smislu višje inflacije in upočasnitve gospodarske rasti. Kljub temu pa velikost in obseg teh učinkov ostajata dokaj negotova. Čeprav se politični pritiski iz Bele hiše stopnjujejo, Jerome Powell ostaja zvest svojemu konservativnemu pristopu, kajti ta meni, da bi bilo vsakršno zniževanje obrestnih mer v tem trenutku prenagljeno in potencialno tvegano. Kljub temu pa zagotavlja, da je Fed dobro pozicionirana in ustrezno pripravljena na vse morebitne izzive, ki bi lahko v prihodnjih mesecih ogrozili stabilnost ameriškega gospodarstva.

Najbolj pod udarom je Nemčija, ki je zaradi 92 milijard evrov trgovinskega presežka z ZDA najbolj izpostavljena država v EU, zlasti njena avtomobilska industrija. Evropska unija je medtem v polnem zagonu priprav na izredne razmere, da bi zaščitila svoje gospodarstvo in interese podjetij pred morebitnimi ameriškimi trgovinskimi ukrepi v primeru neuspešnih pogajanj. Najodločnejša, glede povračilnih ukrepov v prejšnjem tednu je bila Francija, ki si je prizadevala, da bi EU kot odgovor uvedla omejitve za ameriška tehnološka podjetja, kar bi lahko dodatno razširilo trgovinsko vojno na storitveni sektor in digitalno gospodarstvo. Tečaj EUR/USD je v preteklem tednu zrasel za 1,3 %, z 1,08 na 1,095. Gibanje odraža padec zaupanja v dolar zaradi zaostrene ameriške trgovinske politike in večjih pričakovanj glede znižanja obrestnih mer s strani Fed, medtem ko vlagatelji v evro vidijo večjo stabilnost ob fiskalnih spodbudah in blažjem pristopu ECB.

Na drugi strani sta trenutno Mehika in Kanada še izvzeti iz novega seznama carin, saj sta v ločenem sporu z ZDA glede carin, zlasti v avtomobilski industriji. Prav tako nove carine ne bodo veljale za nekatere izdelke, ki že imajo posebne dajatve, kot so avtomobili, polprevodniki, les in farmacevtskih izdelki. Za nekatere od teh, naj bi predsednik Trump uvedel nove specifične carine. Ti protekcionistični ukrepi ZDA so po svojem obsegu primerljivi s tistimi iz 30-ih let prejšnjega stoletja.

Indeks volatilnosti VIX je ob tem poskočil na vrednost 45  in se povečal za 109 %, kar predstavlja 21. najvišjo raven v zgodovini indeksa ter najvišjo zaključno tedensko vrednost po kriznih obdobjih leta 2008, 2009 in marca 2020. Slednje odraža izjemno raven strahu in negotovosti med vlagatelji na trgu, kar povečuje pritisk na trge in zmanjšuje njihovo stabilnost. Podobno zgodovinsko visoki so bili tudi padci na delniških trgih. Po povračilnih ukrepih Kitajske, ki je uvedla carine v višini 34 % na ameriško blago, so globalni delniški indeksi končali globoko v rdečih številkah. Indeks S&P 500 je imel 30. najslabši teden v zgodovini, saj je izgubil približno 10 % vrednosti, in hkrati beleži 6. najslabši donos od začetka leta od svojega nastanka. Podobni upad si je delil tudi indeks Nasdaq, ki je upadel za dobrih 10 % in se bliža 20 % izgube vrednosti od začetka leta. Podobno so odreagirali tudi evropski delniški trgi, kjer sta indeksa DAX in FTSE 100 upadla za cca 10 %. Najmanj volatilnosti je bilo pa na borznem trgu v Hongkongu, kjer je indeks Hang Seng upadel  le za slaba 2 %, saj se z njim ni trgovalo v petek zaradi praznika.
 

NASVET ZA VLAGATELJE


Kaj se dogaja na kapitalskih trgih in kako se odzvati?


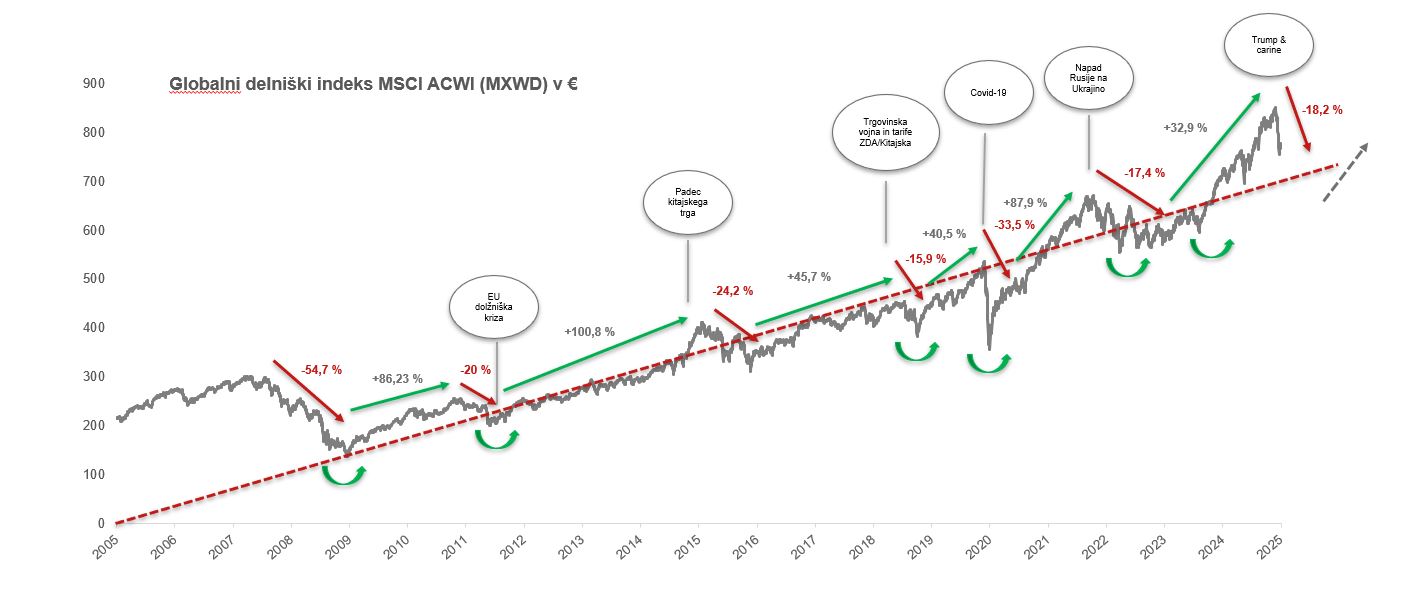
A ta negotovost ni nekaj novega. Kot lepo vidimo na sliki, ki prikazuje gibanje globalnega delniškega indeksa MSCI ACWI, videli smo jo v poku pikakom balona leta 2001, v veliki finančni krizi 2008 ter v izbruhu epidemije covid-19 leta 2020. Vsem tem dogodkom so skupni veliki negativni premiki na delniških trgih.


Vir: Bloomberg in lastni izračun, Globalen delniški indeks MSCI ACWI v €

                            Vir: Bloomberg in lastni izračun, Globalen delniški indeks MSCI ACWI v €


A, ker za dežjem vedno posije sonce, so ti padci prinesli nove naložbene priložnosti. Če pogledamo, kje so trgi danes in kakšni so bili donosi do sedaj, lahko vidimo, da so bili potrpežljivi vlagatelji nagrajeni z nadpovprečnimi donosi. Ne smemo namreč pozabiti dejstva, da krize pridejo in grejo, gospodarski trendi pa ostajajo. Pok pikakom balona ni ustavil ampak pospešil razvoj interneta. Velika finančna kriza ni končala razvoja gospodarstva ampak je prinesla razmah internetne trgovine in pametnih telefonov. Izbruh covida-19 ni ustavil razvoj storitev ampak je pospešil njihovo rast in poskrbel za razvoj umetne inteligence. Vemo, da delnice, ki so prinašale velike donose pred krizo niso nujno tudi zmagovalke krize. Globalno razpršen vlagatelj, ki mu globalne delnice prestavljajo glavnino naložbene košarice je lahko prepričan, da ima že danes v portfelju delnice podjetij, ki bodo zmagovalke krize. Kriza predstavlja tudi priložnost za pregovorno konzervativne slovenske vlagatelje, da del prihrankov namenijo za bolj tvegane, a zgodovinsko gledano bolj donosne, delniške naložbe, ki jih trenutno lahko pridobijo s popustom.

Pri vsem ne pozabimo na enostavno a logično povezavo med nami in delniškimi naložbami. Če bomo še naprej hodili v trgovino in kupovali izdelke, rezervirali počitnice, gledali TV in vozili avtomobile, kupovali zdravila ter brskali po internetu in telefonu, to pomeni, da uporabljamo izdelke in storitve podjetij, ki so del našega naložbenega portfelja. Podjetja s tem ustvarjajo prihodke in dobiček in kot vlagatelji, smo tudi mi deležni dela tega dobička.

Pogosto se pojavlja vprašanje, ali je glavnina padca že za nami. Iskren odgovor je, da tega ne vemo. Pričakujemo, da se bo negotovost nadaljevala v pomladno – poletnem obdobju. V takem okolju je daleč najboljši pristop vstopa in izstopa iz trga po korakih. Čeprav smo videli močan popravek, še vedno ni prepozno za preureditev portfelja, če je ta pretirano izpostavljen eni regija ali panogi. Obenem pa je lovljenje dna za nakup enako nesmiselno opravilo kot lovljenje vrha za prodajo. Vlagatelj, ki vplačuje redno mesečno, naj ohrani svoj pristop, saj je to najboljši način da bo del portfelja investiran tudi na dnu, ko bodo delniške naložbe najcenejše.

Kaj lahko storite dolgoročni vlagatelji?

Skušnjava, da bi ob velikih dogodkih oziroma padcih, kot ga beležimo trenutno nekaj ukrenili, je vedno prisotna. A veliko bolje, da kontrolirate svoje čustva in delate premišljeno:

  1. Preverite razporeditev sredstev v portfelju

Ta naj temelji na vašem časovnem horizontu in toleranci do tveganja – ne pa na trenutnih novicah. Finančni svetovalci Generali Investments vam na brezplačnem finančnem posvetu lahko pomaga določiti priporočeno razmerje znotraj Generali Krovnega sklada.

  1. Uravnotežite portfelj

Imeti v svojem portfelju nekoliko več gotovine, kot običajno, v tem trenutku ni nujno slabo – še posebej ob trenutnih donosih zakladnih menic in novih priložnosti, ki se bodo pojavile na trgih. Generali MM, sklad denarnega trga – EUR je za take primere prava izbira.

Zaključek

Za dolgoročne vlagatelje je kratkoročna volatilnost trga predvsem motnja, ki jo je bolje prezreti. Čeprav nas morda čakajo razgibani meseci, je najboljša strategija ostati zvest svojemu načrtu in se izogniti impulzivnim spremembam. Še posebej za mlajše vlagatelje je to odlična priložnost. Tudi če se zdi, da je trg v tem trenutku nenaklonjen, je dolgoročna disciplina z rednimi mesečnimi vložki pri investiranju ključna za uspešno prihodnost.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Kljub temu, da so se v preteklem tednu razmere na kapitalskih trgih stabilizirale, je trg znova pod pritiskom zaradi učinkov carin na gospodarstvo, ki stopijo v veljavo 2. aprila 2025. Ameriški splošni indeks S&P 500 je upadel za slaba dva odstotka, pri čemer je po februarskem rekordnem vrhu sledil hladen tuš predvsem pri visokotehnoloških delnicah, ki so v preteklih letih dosegale najboljše donose. Posledično je v približno enaki meri upadel tudi ameriški tehnološko obarvani indeks Nasdaq. V nasprotni smeri pa se je v preteklem tednu gibala vrednost zlata, ki še naprej podira rekorde in se je povzpela nad 3.110 dolarjev na unčo.


V prihodnjih mesecih se zaradi carin pričakuje dvig cen potrošniškega blaga, stroškov zdravstvenega varstva in ostalih storitev

V preteklem tednu smo bili deležni boljših inflacijskih podatkov, ki jih podrobno spremlja ameriški Fed. Inflacijski podatek PCE, ki meri spreminjanje cen dobrin in storitev, ki jih kupujejo potrošniki, je za mesec februar znašal 2,5 odstotka in tako ostal na nivoju izpred preteklega meseca, čeprav so nekateri analitiki napovedovali rahlo zvišanje. Udeleženci na kapitalskih trgih v prihodnjih mesecih zaradi uvedbe carin pričakujejo nekolikšen dvig cen potrošniškega blaga, stroškov zdravstvenega varstva in ostalih storitev, kar lahko znova povzroči inflacijske pritiske in nekoliko zmanjša pričakovani BDP za leto 2025. Kapitalski trgi še vedno tehtajo vpliv trgovinske vojne na ameriško gospodarstvo. V ospredju tokrat namreč ni le inflacija temveč tudi rast največjega svetovnega gospodarstva. Posledično bodo ameriški centralni bankirji več pozornosti posvetili tudi brezposelnosti, katera se v ZDA v zadnjem obdobju giblje okoli zmerne stopnje 4,1 odstotka. Nekateri analitiki ocenjujejo, da bo trgovinska vojna brezposelnost v ZDA povišala na 4,4 odstotka, kar pa bo nedvomno povzročilo spremembe pri retoriki Fed, kjer so centralni bankirji v preteklosti večkrat poudarili, da bodo restriktivno denarno politiko prilagodili v kolikor se pojavijo razpoke na trgu dela.

Zadnji trgovalni dan preteklega tedna povzročil padec delniških indeksov in rast obvezniških naložb

Negotovost, ki preži zaradi napovedanega dneva osvoboditve oz. »Liberation Day« 2. aprila, je zadnji trgovalni dan preteklega tedna povzročila padec delniških indeksov in rast obvezniških naložb. Nihajnost je bila prav tako vidna na indeksu strahu VIX, ki se je tekom tedna povzpel z 19 točk na območje 22 točk. Indeks strahu tako naznanja, da je na kapitalskem trgu še vedno obilo zaupanja, saj se indeks ni povzpel nad 30 točk.

Carine bodo imele velik vpliv na avtomobilsko industrijo

Vsesplošne carine bodo imele velik vpliv na avtomobilsko industrijo, saj naj bi se z 2. aprilom 2025 uvedla 25-odstotna stopnja na uvoz vseh avtomobilov v ZDA. Natančne podrobnosti o uvedbi carin še niso popolnoma znane, vendar se ocenjuje, da bi v primeru vključitve lahkih tovornjakov obseg uvoza narasel z 217 na 252 milijard dolarjev, povprečne carinske stopnje pa bi se zvišale za 1,9 %, kar bi povzročilo izrazitejše znižanje BDP za 0,3 % in dvig inflacije za 0,2 %. Na svetovni lestvici naj bi najbolj prizadelo proizvajalce avtomobilov, ki svoja vozila proizvajajo v EU, Mehiki, Koreji, Kanadi in na Japonskem.

V primeru poslabšanja odnosov ZDA Evropa, grozi uvedba višjih carin na evropske dobrine

Carine na avtomobilsko industrijo iz Evrope bi lahko prizadele velika izvozna gospodarstva, kot je Nemčija, pa tudi države, ki so del avtomobilskih dobavnih verig, kot so Slovaška, Madžarska, Avstrija in Italija. To se dogaja v času, ko se največje evropsko gospodarstvo bori s povečanjem konkurence s Kitajske, višjimi stroški energije in elektrifikacijo avtomobilov. Pri tem bo veliko odvisno od nadaljnjih pogajanj med Trumpovo administracijo in Evropsko komisijo. V kolikor bo dosežen dogovor, bi se lahko trgovinska slika izboljšala, vendar pa bi jo v nasprotnem primeru trgovinska vojna še dodatno zaostrila. V primeru poslabšanja odnosov ZDA z Evropo pa grozi uvedba višjih carin tudi na določene evropske dobrine, kot na primer 200 % carina na evropsko vino, šampanjec in druge alkoholne pijače.

Pretekli teden so evropske obveznice ohranile zahtevane donose

V preteklem tednu so evropske obveznice ohranile zahtevane donose, pri čemer je nemški 10-letni donos rahlo upadel na 2,73 %, medtem ko sta tudi francoski in španski zabeležila podoben padec. Preliminarni kompozitni PMI za marec v evroobmočju je znašal 50,4, medtem ko je kazalec za proizvodni sektor znašal 48,7, kar kaže na krčenje v tem delu gospodarstva. Te številke odražajo težave v industriji, ki so deloma posledica trgovinskih napetosti in notranjih gospodarskih izzivov v Evropi. Vlagatelji so v svoje napovedi za letošnje leto vključili pričakovanja na rahlo znižanje obrestnih mer ECB za 60 bazičnih točk. Pa vendar bo ključni prispevek k odločitvi ECB o obrestnih merah oznanjen 17. aprila, ko bodo dokončno ocenili, kako bodo na inflacijo in gospodarsko rast vplivale carine ameriške administracije v kombinaciji s porastom evropske vojaške porabe. Medtem so inflacijska pričakovanja med evropskimi potrošniki februarja rahlo porasla.

NASVET ZA VLAGATELJE:

Največje vprašanje, ki ga v zadnjem času dobivamo od strank in potencialnih strank je: “Ali je popravka konec?” To seveda ni nič nenavadnega glede na to, da so padci trga za naša čustva zelo neprijetni. Vlagatelji pogosto pozabljamo na zakon gravitacije, “kar gre gor, mora vmes tudi pasti.” Zato je ob dvomih v vašo naložbo vedno ključnega pomena zasledovati svoj finančni cilj, zakaj ste se odločili za izbrano naložbo ter pregledati čas, v katerem želite oplemenititi vaša vložena sredstva, in tako v času pretresa na trgih odstranite čustva iz svojih odločitev. Kot vedno, so največja ovira za dolgoročno uspešno vlaganje prav vlagatelji sami,  zaradi čustvenih odločitev, ko se na trge vrne določena nestanovitnost. Čustvene odločitve dolgoročno škodujejo donosom, saj v večini primerov v času recesije vlagatelji panično prodajo naložbe in nato zamudijo odboj ter na trg znova vstopijo na višjih vrednostih. Čustva oziroma strah tako spodbujajo naložbene napake, kar je eden ključnih razlogov za spremljanje razpoloženja vlagateljev.

Prvo četrtletje je bilo za vlagatelje burno. Kot kaže, bo zaradi Trumpove carinske politike, ki obremenjujejo ameriško gospodarstvo in posledično tudi globalno, burno tudi prihodnje obdobje. Zato je sedaj ključnega pomena preudarno razmišljanje in dolgoročen pogled na vašo naložbo. Razlika med uspešnim ter povprečnim vlaganjem je preprosta realnost obvladovanja naših čustev in potrpežljivost. Ne bojte se tveganja – razumite ga, z njim upravljate in ga uporabite sebi v prid. Zgodovina uči, da popravki na trgu predstavljajo predvsem priložnost. Tako za bolj dolgoročno naravnane vlagatelje delniški trg, kljub letošnji korekciji, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici naložb, podobno zaradi demografskih in zdravstvenih trendov tudi Generali Vitalnost.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami« in sicer z evropskimi delnicami ter z izborom sklada Generali Rastko. Trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. V Indiji se zdi, da smo v obdobju konsolidacije trga, saj je bila rast na delniških trgih v zadnjih nekaj letih hitra. Taka obdobja predstavljajo priložnost za vstop za zamudnike. Zato sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo privlačne dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond. Sklad ne bo prinesel samo solidnega obrestnega donosa ampak ob rezih obrestnih mer tudi rast cen obveznic in s tem kapitalski donos.


Komponente SBI TOP poslujejo dobro


Marec je tisti mesec, v katerem večina slovenskih borznih družb predstavi svoje (sicer še nerevidirane) poslovne rezultate za zadnje četrtletje prejšnjega leta in s tem tudi za celotno preteklo leto. Krka, ki je oceno poslovanja za preteklo leto objavila že konec januarja, je dosegla rast prihodkov in čistega dobička. Petrol je imel rekordni letni čisti dobiček kljub upadu prihodkov. Obe kotirajoči zavarovalnici sta prav tako zaznali izrazito rast čistega dobička ob manj škodnih dogodkih v preteklem letu. Telekom Slovenija in Cinkarna Celja sta prav tako izboljšala poslovanje v primerjavi z letom 2023. NLB, Luka Koper in Equinox so preliminarne rezultate objavili že februarja. Poslovni rezultati za preteklo leto so bili, gledano v celoti, boljši kot leta 2023, saj je večina družb iz ljubljanskega osrednjega indeksa dosegla večje prihodke in predvsem večji čisti dobiček.


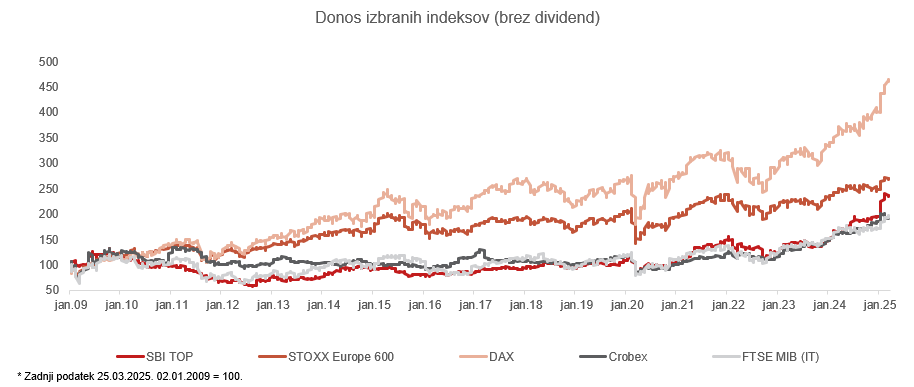
Po izjemno uspešnem lanskem letu ostaja indeks SBI TOP tudi letos še naprej med vodilnimi globalnimi indeksi (četrti na svetu, merjen v evrih brez dividend do 25. marca), kar nekatere postavlja pred vprašanje, ali je tolikšna rast upravičena. V medijih se že postavljajo vprašanja, ali smo priča novi evforiji, podobni tisti po vstopu v EU, ali gre samo za lovljenje priključka z drugimi evropskimi indeksi, ki so v preteklih letih dosegali rasti, o katerih smo v Ljubljani le sanjali. Nemški in francoski delniški indeksi so dosegli dno leta 2009, SBI TOP pa ga je dosegel skupaj z drugimi perifernimi indeksi v času evropske dolžniške krize (2012). Merjeno od začetka leta 2009 se je tako SBI TOP šele letos približal donosu vseevropskega STOXX Europe 600 z velikim prispevkom lanskega in letošnjega leta. Gledano z vidika vrednotenja, je po kazalniku P/E (cena na enoto dobička), osrednji slovenski delniški indeks še vedno dokaj ugodno vrednoten in kar precej zaostaja za bolj likvidnejšima nemškim in vseevropskim indeksom.

Quo vadis, Trumpe?*

Bliskovitost, številčnost in tudi kontradiktornost ukrepov, ki jih sprejema Trumpova administracija, begajo številne tržne udeležence, ki se sprašujejo, kakšen je namen oziroma cilj vseh sprejetih in napovedanih ukrepov. V povojnem svetu so se ZDA uveljavile kot globalni hegemon, ki je podpiral globalizacijo in uporabo svoje valute kot osrednjega plačilnega sredstva ter hranilca vrednosti na svetu. Za to, da je lahko ameriški dolar svetovna rezervna valuta, morajo ZDA imeti trgovinski primanjkljaj, saj s tem svojo valuto razpošiljajo po svetu v uporabo in hrambo. Veliko povpraševanje po valuti vodi v rast vrednosti ter proti drugim valutam, kar je velika težava za domači (ameriški) proizvodni sektor, saj ni konkurenčen globalnemu. Ravno to naj bi si Trump želel popraviti, saj v obljubah napoveduje vrnitev proizvodnje nazaj v ZDA s pomočjo novih carin. Ti ukrepi bi sicer lahko negativno vplivali na vlogo ameriškega dolarja kot svetovne rezervne valute. Ta vloga prinaša ZDA tudi številne ugodnosti, kot so možnost vodenja občutnega fiskalnega deficita zaradi povpraševanja globalnih vlagateljev po ameriških dolžniških instrumentih ter vloga ZDA kot globalnega policaja plačilnega prometa. Vprašanje o vlogi svetovne rezervne valute je že v petdesetih letih prejšnjega stoletja izpostavil belgijski ekonomist Robert Triffin, ki je predstavil nemogočo dilemo – ali bo valuta dala prednost svoji nacionalni ali mednarodni vlogi, saj se med seboj izključujeta. V prihodnosti bomo torej spremljali, kako se bo s tem spoprijela Trumpova administracija.


*Kam greš, Trump


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Ameriški delniški trgi pretekli teden zaključili v zelenem

Ameriški delniški trgi so pretekli teden zaradi serije slabših finančnih rezultatov podjetij, ki so jih pripisovali predvsem negativnim dejavnikom tarif, beležili rahlo volatilnost. Kljub temu so na koncu zaključili trgovanje v zelenem. Vlagateljsko okolje postaja vse bolj zadržano, saj so trenutne geopolitične razmere in svetovna trgovinska negotovost oblikovale pesimistične gospodarske razmere. Na drugi strani je bilo zasedanje ameriškega Fed sprejeto kot »dovish« (nagnjeno v smer ekspanzivne denarne politike), saj so se člani Fed odločili dodatno zmanjšati tempo krčenja bilance stanja. Gospodarske napovedi so bile mešane. PCE inflacija je bila za letos zvišana z 2,5 % na 2,8 %, pričakovanja o gospodarski rasti pa zmanjšana z 2,1 % na 1,7 %. Dodatno je na tiskovni konferenci predsednik Fed Powell učinek predlaganih in že uvedenih tarif s strani ameriškega predsednika Trumpa na inflacijo označil kot “prehoden”. Naznanjanje inflacije za prehodno (»temporary«) se je sicer ob zadnji iteraciji leta 2022 izkazalo kot povsem zgrešeno, zato bi bila skepsa upravičena. Signale o inflaciji bodo vlagatelji spremljali že v tem tednu, ko bo objavljena PCE inflacija za mesec februar. Pričakuje se, da bodo ti podatki rahlo v porastu, in sicer naj bi se inflacija potrošniških izdatkov povečala za 0,3 %. Ameriške tržne donosnosti so skladno z dovish interpretacijo upadle vzdolž celotne krivulje.

Pritisk na delnice podjetja Nike

Delnice podjetja Nike so se znašle pod pritiskom in izgubile okoli 8 % vrednosti po objavi slabših prodajnih rezultatov, zlasti na kitajskem trgu. Vlagatelji so negativno sprejeli tudi nižjo prihodnjo napoved rasti, kar je dodatno obremenilo delnico v okolju povečanih pritiskov na potrošniški sektor. V podobnem negativnem trendu se je gibala cena delnice FedEx, ki je po izdaji znižane napovedi dobička za leto 2025 upadla za 6 %.

Kakšne poteze ECB nas čakajo?

Pretekli teden so številni člani ECB javno izpostavljali svoja mnenja glede prihodnjih potez centralne banke. Predsednica Lagarde je poudarila pomen upoštevanja različnih možnih gospodarskih scenarijev, zaostrovanje trgovine med ZDA in EU bi namreč lahko vodilo v nižjo gospodarsko rast in višjo inflacijo. ECB bo najverjetneje namenila več pozornosti vplivu zunanjih dejavnikov, cenam surovin ter bistvenim spremembam v samem gospodarstvu. Evropski borzni indeksi so teden zaključili večinoma rahlo pozitivno, z manjšo korekcijo na zadnji trgovalni dan v tednu, kar je vplivalo le na DAX 40, ki je zaključil z rahlo izgubo vrednosti.

Indijski borzni indeksi dosegli porast

Indijski borzni indeksi so dosegli porast, kar je bil temeljni razlog za rast in vračanje tujih institucionalnih vlagateljev v indijske delnice, saj so vrednotenja po korekciji postala privlačnejša, obenem pa se pojavljajo znaki gospodarskega okrevanja. Indeksa Nifty 50 in Sensex sta pridobila okroglih 4 %, kar predstavlja največji tedenski porast od leta 2021. Poleg tega se je inflacija v februarju v Indiji umirila, industrijska proizvodnja pa narasla, kar je dvignilo optimizem vlagateljev. Na to rast je vplivala tudi napoved o znižanju obrestnih mer s strani Fed, ki je dodatno spodbudila globalne delniške trge. Trg je prav tako zmanjšal negativna pričakovanja glede posledic trgovinske vojne med ZDA in Indijo, saj naj bi bile te manjše od prvotnih ocen za indijski izvoz.

NASVETI ZA VLAGATELJE:

Trenutna negotovost na trgih je že delno vključena v borzne tečaje kar pomeni, da bi morebitne izboljšave lahko hitro pozitivno vplivale na trge. Zgodovina nas uči, da so podobne situacije pogosto predstavljale priložnosti za nakupe in tudi tokrat ne zgleda drugače. Zaradi še vedno dobrega globalnega makroekonomskega okolja je scenarij recesije malo verjeten, tako lahko rečemo, da gre ob zadnji nihajnosti najverjetneje za borzno korekcijo, ki je pogost pojav na kapitalskih trgih in je v preteklosti vselej ponujala dobro priložnost za nakupe. Vlagatelji ne smemo pozabiti, da delniške naložbe veljajo za dolgoročne naložbe. To je delno tudi zato, ker ni neobičajno, da vrednost delnic v krajšem časovnem obdobju zaniha navzdol tudi med -10 % do -20 % ali več. Za bolj dolgoročno naravnane vlagatelje delniški trg, kljub zadnji korekciji, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici naložb, podobno zaradi demografskih in zdravstvenih trendov tudi Generali Vitalnost.

Ob predpostavki sprejemanja pravilnih političnih odločitev, lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami« in sicer z evropskimi delnicami ter z izborom sklada Generali Rastko. Trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. V Indiji se zdi, da smo v obdobju konsolidacije trga, saj je bila rast na delniških trgih v zadnjih nekaj letih hitra. Taka obdobja predstavljajo priložnost za vstop za zamudnike. Zato sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo privlačne dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond. Sklad ne bo prinesel samo solidnega obrestnega donosa ampak ob rezih obrestnih mer tudi rast cen obveznic in s tem kapitalski donos.

Pomembno si je torej zapomniti, da je nihajnost (volatilnost) na delniških trgih pogosto kratkotrajne narave in da se dogajanja zelo verjetno ponovno obrnejo v pozitivno smer. Vlagatelji, ki borzi posvečajo preveč pozornosti, največkrat zmanjšajo svoje možnosti za uspeh prav zaradi taktiziranja v upanju, da si zmanjšajo tveganja ali da želijo nadvladati trg. Že preprosta dolgoročna strategija kupi in drži, bi v enakem obdobju prinesla veliko boljše rezultate.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Cena zlata se je v preteklem tednu povzpela na rekordne vrednosti, predvsem zaradi iskanja varnega zatočišča vlagateljev v obdobju negotovih geopolitičnih razmer. Strah pred recesijo, v kombinaciji z nenehnimi spremembami v trgovinski vojni, se kopiči. Prav zaradi te negotovosti so ameriški delniški trgi v zadnjem tednu doživeli nekaj odstotni padec. Svetovna trgovinska vojna povečuje pritisk na trge, medtem ko inflacijska tveganja ostajajo v središču pozornosti vlagateljev.


Cena zlata pretekli teden dosegla zgodovinsko rast

Cena zlata je v preteklem tednu dosegla zgodovinsko rast in presegla raven 3.000 dolarjev za unčo. Trgovinske napetosti in negotovost glede prihodnje gospodarske politike ZDA dodatno krepijo privlačnost zlata kot varne naložbe. Poleg tega so centralne banke držav trgov v razvoju nadaljevale z nadaljnjim kopičenjem svojih zlatih rezerv. Visoki prilivi kapitala so bili zabeleženi pri skladih, ki vlagajo v zlato, kar še dodatno potrjuje dejstvo, da tako veliki kot mali vlagatelji iščejo zaščito pred nestabilnostjo na trgih. Zlato je od začetka leta pridobilo več kot 10 %, kar ga umešča med eno izmed najbolj donosnih surovin letošnjega leta.

Indeks strahu – VIX, na najvišji ravni po decembru 2024

Ameriški delniški trgi so tekom preteklega tedne stopnjevali nivo korekcije, pri čemer je ameriški delniški indeks S&P 500 zabeležil 10 % padec od februarskega vrha in tako vstopil v območje korekcije. Prav tako sta padec posnemala ameriška indeksa Dow Jones Industrial in Nasdaq100, ki je pretekli teden tudi vstopil v območje korekcije. Kljub temu smo bili na zadnji trgovalni dan v preteklem tednu priča ponovni rasti omenjenih indeksov, kar je povzdignilo ameriški S&P 500 iz območja korekcije. Za padec ameriških indeksov so predvsem krive delnice vsem znanih »Veličastnih 7«, ki so v preteklih tednih doživele večje padce. Delnice veličastnih sedem so v tem obdobju izgubile tržno kapitalizacijo v vrednosti 2,7 trilijona ameriških dolarjev. Vzrok za ta padec ostaja predvsem eskalacija trgovinskih napetosti med Združenimi državami in drugimi svetovnimi ekonomijami, saj novo napovedane carine s strani predsednika Donalda Trumpa rišejo slabšo gospodarsko sliko in slabšajo odnose v mednarodni svetovni trgovini. Posledično je bil v porastu tudi indeks strahu – VIX, ki se je povzpel na najvišjo raven po decembru 2024.

Na geopolitičnem parketu v ospredju ostaja rusko-ukrajinska vojna

Na geopolitičnem parketu zaradi pritiskov o sporazumu o premirju v ospredju ostaja rusko-ukrajinska vojna. Kljub naraščajočim diplomatskim pritiskom na Moskvo s strani ZDA, ruski uradniki vztrajajo pri načelu, da rusko vodstvo ne bo podpisalo začasnih sporazumov o premirju. Upanje po koncu vojne je na kapitalskih trgih predvsem vidno na strani vlagateljev evropskih delniških trgov, saj so prav delniški trgi z največjo izpostavljenostjo do rusko-ukrajinske vojne v preteklih tednih uživali najugodnejše donose.

Izjemni donosi evropskih delniških trgov

Na izjemne donose evropskih delniških trgov je vplival tudi dogovor med vodstvom nemške novo izvoljene konservativne stranke CDU – Friedrichom Merzom in vodstvom Zelene stranke. Po uradnih informacijah sta se stranki uspeli dogovoriti o obsežnem dolžniškem paketu v višini 500 milijard evrov, namenjenemu obrambi in infrastrukturi. Paket vključuje tudi 100 milijard evrov za podnebni in transformacijski sklad, katerega je predvidoma zahtevala stranka Zeleni. Dogovor je močno vplival na nemški dolžniški trg kot tudi na širši evropski dolžniški trg, saj bi lahko imeli višji državni izdatki močne implikacije ne le na zadolževanje držav, ampak tudi na ponoven cikel inflacije na evroobmočju. Predvidene povečane naložbe v obrambo so že povečale vrednost evropskih delniških trgov, zlasti v sektorjih materialov in industrije. Potencialni dogovor o koncu vojne skupaj s povečanimi javnimi izdatki Nemčije in EU sta pripomogla k izboljšanju gospodarskih napovedi v Evropi, kar spodbuja pričakovanja o prihodnji gospodarski rasti in nadaljnji rasti delniških trgov.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Največji premik nemških državnih obveznic po letu 1990

Nemške obveznice so v preteklem tednu doživele največjo enodnevno spremembo od združitve države ob koncu hladne vojne. K porastu donosa 10-letnih nemških obveznic za 30 bazičnih točk je prispevala novica, da se najverjetnejši bodoči kancler Friedrich Merz zavzema za odpravo fiskalne dolžniške zavore in za občutno povečanje proračunskih izdatkov. Gre za tektonsko spremembo v nemškem pogledu na državno fiskalno politiko, saj je Merzova predhodnica na položaju kanclerke iz vrst CDU – Angela Merkel – leta 2009 v ustavo zapisala stroge omejitve glede proračunskega deficita in trošenja države, t. i. »austerity« (letno novo zadolževanje ne sme preseči 0,35 odstotka nemškega BDP). V luči spremenljivih geopolitičnih razmer in vse bolj krhkega čezatlantskega zavezništva ter slabega stanja nemške infrastrukture, ki že dalj časa ni bila deležna investicijskega cikla je  Merz predstavil načrt, ki predvideva 500 milijard evrov za infrastrukturo ter izvzetje obrambnih izdatkov, ki presegajo 1 % BDP, iz ustavne omejitve zadolževanja.

Dodatno je obvezniški trg pretresla predsednica Evropske komisije Ursula von der Leyen, ki je predlagala 150 milijard evrov posojil za krepitev obrambne porabe in rahljanje fiskalnih omejitev. Donos 10-letnih nemških obveznic je dosegel 2,90 %, najvišjo raven po novembru 2023, donosi ostalih državnih obveznic po Evropi so zrasli za več kot 25 bazičnih točk. Evro je pridobil več kot 4 % in prvič po štirih mesecih trgoval nad mejo 1,07 ameriškega dolarja.

ECB že petič zapored znižala ključne obrestne mere

ECB je v skladu s pričakovanji znižala ključno obrestno mero za 25 bazičnih točk, pri čemer napovedi za leto 2025 jasno nakazujejo, da se nova raven obrestnih mer približuje nevtralnemu območju, vendar pa ECB pri tem previdno pušča odprto možnost nadaljnjih znižanj, kar pa je vse odvisno od prihodnjih gospodarskih razmer. Na tiskovni konferenci je predsednica ECB Lagarde dejala, da geopolitična situacija dopušča dvostranska inflacijska tveganja. Prav tako se je odzvala na napovedi večjega fiskalne trošenja s tem, da bi povečanje izdatkov za obrambo lahko prispevalo k rasti, vendar, da mora ECB prvo videti končne podrobnosti in dejanski učinek teh ukrepov.

Trump stopnjuje pritisk na več frontah: uvedba carin, sankcije proti Rusiji in Ukrajini, nove grožnje Iranu

Donald Trump še naprej kroji dogajanje na trgih s svojimi izjavami. Preigravanje s carinami na Kanado in Mehiko (sprva napoved uvedbe 25 % carin na vse, nato omilitev in izvzetje carin na določene izdelke) ter uvedba dodatnih carin na uvoz iz Kitajske (povečanje na 20 % z 10 %) negativno vplivajo na ameriške delniške trge, saj krepijo negotovost in zmanjšujejo razpoloženje ameriškega potrošnika.  Ameriški delniški indeksi so tako, kljub dobrim rezultatov polprevodniškega giganta Broadcom, teden zaključili krepko v rdečem.

V iskanju dogovora o miru je predsednik napovedal tudi morebitne nove sankcije proti Rusiji, ki prihajajo le malo po prekinitvi vojaške pomoči Ukrajini, kar kaže na njegov značilen pristop – stopnjevanje pritiska na več frontah. Obenem je odprl novo geopolitično žarišče z Iranom, saj želi ustaviti njihov načrt za razvoj jedrskega orožja in jim grozi z dodatnimi sankcijami.

Na delniških trgih sicer ni vse tako črnogledo, evropske obrambne delnice so dosegle rekordne vrednosti, medtem ko tehnološki giganti še naprej napovedujejo nove investicije – TSMC je napovedal 100 milijard dolarjev naložb v ameriške polprevodniške tovarne, kar krepi ambicije ZDA na področju umetne inteligence.

Bitcoin pod pritiskom

Bitcoin je izgubil vrednost ob vse večjem skepticizmu glede Trumpove kripto strategije. Slednji je podpisal izvršni ukaz, ki ustanavlja nacionalno zalogo bitcoinov in drugih digitalnih valut. Ta naj bi bila sestavljena iz 17 milijard dolarjev vrednih bitcoinov, ki so jih ZDA zasegle v preteklih letih. Svet kriptovalut se je na to odzval kritično, saj mnogi menijo, da gre za shemo, ki bo predvsem obogatila obstoječe vlagatelje. Kljub temu to predstavlja drzno strategijo za prihodnost ameriškega gospodarstva, s katero bi se le-ta lahko uveljavila kot vodilna sila v svetu kriptovalut.


PRIJAVITE SE NA FINANČNI POSVET


Se ameriške delnice umikajo s prestola?


Na eni strani je Trump prinesel na trge negotovost, ta ni nikoli dobra. Ustanovil je urad DOGE (urad za učinkovitost), ki zmanjšuje izdatke države, kar je dejansko varčevanje. Uvedba tarif prinaša višje cene za ameriške potrošnike na kratki rok. Obenem so nekatere delnice vrednotene nad dolgoletnimi povprečji. Sama ekonomija sicer ostaja močna, napovedi podjetij pa dobre. Globalni vlagatelji so obenem videli, da se drugje v svetu dogajajo pozitivne spremembe. Nova vlada v Nemčiji ter napoved višjih izdatkov države. Kitajska ekonomija, ki kaže znake stabilizacije ter znake okrevanja po padcu. Ameriška podjetja so postala tako velika in v njih se obrača toliko denarja, da nekdo, ki proda en odstotek delnic Nvidie, dobi na račun skoraj 30 milijard. Če želi to investirati v Evropo ali na Kitajsko, je že samo ta znesek tako velik, da vpliva na tečaje. To se je delno zgodilo evropskim delnicam. Delno pa se trenutno dogaja kitajskim. Vidimo, da letošnje dogajanje na globalnih kapitalskih trgih ni posledica slabše situacije v ZDA, ampak predvsem boljše v EU in na Kitajskem. Moramo se vprašati, ali se bo ta trend nadaljeval. Dejstvo je, da je potenciala za spremembe na bolje v Evropi in na Kitajskem ogromno. Ali bo do njih prišlo, pa bomo videli. Za večletni trend, ki bi približal vrednotenja evropskih in kitajskih delnic ameriškim, je potrebno ogromno pravilnih odločitev, predvsem politikov. V Evropi se prvi znaki pomladi že kažejo. Evropska komisija je avtomobilskim proizvajalcem dala tri leta za izpolnitev novih ciljev glede emisij CO2, namesto da bi jih morali izpolniti že letos, s čimer jim je dala več manevrskega prostora za prilagoditev in preprečitev visokih kazni. Bruselj mora tudi konkretno zarezati birokracijo. Nemška politika mora priklopiti jedrske elektrarne. Seznam je seveda zelo dolg. Evropa se mora bolj povezati, saj lahko samo tako konkurira ZDA ter tudi Indiji in Kitajski. Na Kitajskem so podjetja veliko že naredila, znižala stroške in so pripravljena tudi na rast. Bo pa potreben še stimulus države, ki je glede na to, da je desetletna donosnost obveznice pri 1,8 odstotka, tudi mogoč.

Zavedati se je treba, da so bili donosi na ameriški borzi v primerjavi s preostalimi trgi v zadnjem desetletju nadpovprečni. V naslednjih letih se znajo vrniti v rang, ki je bližje zgodovinskemu povprečju. Ob pravilnih odločitvah lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Številna podjetja uspešno kljubujejo inflacijskim pritiskom in negotovim napovedim o trgovinski vojni

Pretekli teden je kljub volitvam v Nemčiji in pogovorom o potencialnem premirju v ukrajinsko-ruski vojni večino pozornosti delniških trgov pritegnila objava poslovnih rezultatov enega vodilnih tehnoloških podjetij, Nvidie. Rezultati so pokazali robustno rast prihodkov in dobičkov, toda med vlagatelji je bilo kljub temu zaznati nekaj previdnosti. Delničarji so namreč od podjetja, ki je tako rekoč sinonim za razvoj umetne inteligence, pričakovali še višjo raven prihodkov in predvsem bolj optimistične napovedi za letošnje leto. Tem občutkom negotovosti so se pridružili še širši tržni dejavniki, saj se bikovski trend v tehnološkem sektorju počasi umirja, na kar so najbolj občutljivo reagirale ameriške visoko tehnološke delnice. Po zadnjih podatkih za prvo četrtletje 2025 je več kot 69 odstotkov podjetij v indeksu S&P 500 preseglo pričakovanja analitikov glede dobička na delnico. Slednje kaže, da številna podjetja še naprej uspešno kljubujejo inflacijskim pritiskom in negotovim napovedim o trgovinski vojni med ZDA in preostalim svetom.

Velika nihajnost na trgu kriptovalut

Največja nihajnost je bila pretekli teden vidna na trgu kriptovalut, kjer je bitcoin od januarske rekordne vrednosti zdrsnil za skoraj tretjino in se ustalil pri 78.225 dolarjih, kar je najstrmejši tovrstni padec po letu 2022. Zaradi geopolitičnih napetosti in nejasnih usmeritev v mednarodni trgovini so se hkrati znižali tudi tečaji kitajskih delnic. V Nemčiji je po predčasnih volitvah in zmagi konservativne stranke CDU že jasno, da bo novi kancler Friedrich Merz poskusil sestaviti veliko koalicijo z nekdanjo vladajočo levosredinsko SPD. Sestavljanje vlade v nemškem parlamentu po letu 2002 v povprečju traja okoli 70 dni, vendar je bodoči kancler izrazil upanje, da bo dogovor s strankami koalicije dosežen že do velike noči. Nemški politični prostor ostaja razdrobljen, kar je mogoče zaznati v visoki podpori skrajno desne proti-imigrantske stranke AfD. Vlagatelji so kljub temu ocenili, da bo Nemčija v prihodnjih tednih pospešeno oblikovala stabilno vlado ter morda povečala državne izdatke za krepitev gospodarstva, kar se je zmerno pozitivno odrazilo na evropskih delniških trgih.

V ospredje se vračajo obveznice

Po letih izjemnih donosov delniških indeksov se vse bolj v ospredje vračajo tudi obveznice, ki jih podpira pričakovano znižanje obrestnih mer in ugodnejše razmerje med donosom in tveganjem. V ZDA Fed ohranja visoke kratkoročne obrestne mere, kar zavira kratkoročno financiranje in kreditno aktivnost in lahko vpliva na dolgoročno donosnost delniških indeksov. Hkrati pa slednje vlagateljem v kratkoročne obveznice zagotavlja relativno visok zajamčen donos.  Na drugi strani sledi napoved reševanja nepredvidljivih inflacijskih pritiskov, kjer bi morebitni ukrepi Trumpove administracije lahko po eni strani zajezili prekomerno javno porabo, hkrati pa s carinami povečali cene uvoženega blaga. Ti nasprotujoči si dejavniki vlagateljem narekujejo nekoliko bolj previdno razporeditev sredstev in hkratno spremljanje geopolitične slike, ki se lahko vsak hip spremeni.

Kapitalski trgi v prihodnjih tednih v pričakovanju makroekonomskih objav in napovedi centralnih bank

Pričakovati je, da se bodo kapitalski trgi v prihodnjih tednih usmerili predvsem v makroekonomske objave in napovedi centralnih bank. Napovedi za letošnje leto ostajajo mešane in dodatno negotovost ustvarja bližajoče se »obdobje obračanja« v monetarni politiki, saj je v večini razvitih držav pričakovati umirjanje inflacije in posledično rezanje temeljnih obrestnih mer. Vodilna tehnološka podjetja, ki so v preteklih mesecih nosila levji delež rasti, bodo morala svoj visok položaj upravičiti s še višjo donosnostjo in večjim vlaganjem v razvoj, sicer lahko del vlagateljev preusmeri kapital v manj cenjene panoge, kjer je ob razmeroma ugodnih vrednotenjih prostora za nadaljnjo rast še precej. V prihodnjih tednih bodo kapitalske trge zaznamovala predvsem vprašanja o makroekonomskem stanju gospodarstva in odzivi trgov na geopolitične dražljaje. Tudi če bo nihajnost na trgih povečana, ostajajo tovrstna nihanja za daljnovidne vlagatelje dobra iztočnica, da poiščejo ugodne priložnosti in izkoristijo vsak korak nazaj kot zanesljivo odskočno desko za nadaljnje donose svojega portfelja.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje

Volatilnosti ni videti konca

Volatilnost ostaja ključni dejavnik dogajanja na svetovnih finančnih trgih. Osrednji ameriški indeks S&P 500, ki je v sredo, 19. februarja 2025, dosegel rekordno vrednost, je v petek upadel za 1,7 %, kar je bil največji dnevni padec v tekočem letu. Rast v prvi polovici tedna je potekala pod vplivom optimizma glede ameriške izjemnosti in pozitivnih novic o kitajskih tehnoloških družbah, ki so bile v preteklih letih v nemilosti vlagateljev. Ti so uradno srečanje kitajskega predsednika Ši Džinpinga s predstavniki večjih tehnoloških družb in drugimi podjetniki razumeli kot prižig zelene luči za širitev pravic zasebnega sektorja kitajskega gospodarstva, ki je bil v preteklih letih močno pod udarom kitajskih regulatorjev.

Dodatno je na pozitivno vzdušje glede kitajskih delnic vplivala objava spodbudnih poslovnih rezultatov spletnega trgovca Alibaba in napoved novih velikih vlaganj v umetno inteligenco. Upanje na pozitiven zaključek tedna se je razblinilo v petek po objavi nepričakovano slabega preliminarnega ameriškega PMI kazalnika v storitvenem sektorju, ki je prvič po januarju 2023 zdrsnil v območje krčenja (49,7).

Upad aktivnosti v storitvenem sektorju, ki je bil pretekli dve leti gonilo rasti ameriškega gospodarstva, so vlagatelji sprejeli z zaskrbljenostjo. Po drugi strani pa bi umiritev v storitvenem sektorju lahko prispevala k nadaljnji dezinflaciji in posledičnemu sproščanju denarne politike ameriške centralne banke.

Petkovi rezultati ankete Univerze v Michiganu sicer niso nakazali na takšen razplet, saj so pričakovanja potrošnikov glede inflacije v prihodnjih 5–10 letih narasla na 3,5 %, kar je najvišja vrednost od leta 1995.

Ob omembi volatilnosti seveda ne gre mimo dejanj in izjav ameriškega predsednika Trumpa. Njegov topel odnos do ruskega predsednika Putina, spletni spor z ukrajinskim predsednikom Zelenskim in izključitev predstavnikov evropskih držav iz pogovorov o končanju vojne v Ukrajini so močno odmevali v evropskih prestolnicah in na finančnih trgih.

Evropski voditelji, ki se soočajo z dejstvom, da se evropska zunanja in varnostna politika ne moreta več nujno zanašati na ameriško podporo, so napovedali višanje izdatkov za obrambo. To je še dodatno pospešilo rast evropskih orožarskih podjetij (Rheinmetall, Leonardo, Saab, Thales), ki pričakujejo, da bo večji del novih evropskih obrambnih pogodb razdeljen med domače proizvajalce.

SBITOP presegel 2000 točk

Živahno je tudi na ljubljanski borzi, saj je bil petek, 21. februar 2025, za zdaj najprometnejši dan v letu z 7,8 milijona evrov prometa. Osrednji indeks SBITOP je prvič po marcu 2008 presegel mejo 2000 točk. V letošnjem letu se je indeks zvišal za več kot 22 %, kar ga uvršča na drugo mesto med glavnimi svetovnimi delniškimi indeksi, merjenimi v evrih.

Gonilo rasti ostajajo delnice Petrola, ki so v preteklem tednu pridobile skoraj 8 %, v letošnjem letu pa že 46 %. V četrtek, 20. februarja, je poslovne rezultate objavila NLB, katere dobiček je bil v lanskem letu za 6,6 % nižji kot leta 2023. Kljub napovedanemu izplačilu dividend v višini 50 % lanskega dobička je vrednost delnice v četrtek upadla za več kot 4 %.

V iskanju varnega pristana

Ob nepredvidljivosti nove ameriške administracije, ki s svojimi ukrepi zmanjšuje zaupanje v osrednjo vlogo ZDA v globalnem sistemu in zapira državo vase, nekateri vlagatelji iščejo alternative za vlaganje izven ameriških državnih obveznic, ki veljajo za zelo varne naložbe.

Osrednji tovrstni vlagatelji so centralne banke, ki od leta 2019 naprej povečujejo svoje zlate rezerve. Akumulacija zlata se je še dodatno okrepila po začetku vojne v Ukrajini in zamrznitvi ruskega premoženja od zahodnih držav.

V preteklem tednu so se cene zlata gibale blizu rekordnih vrednosti. Za močno rast cene zlata v tem letu (10,7 % v evrih) naj bi tako stale prav centralne banke, ki pri svojih nakupih ne gledajo na ceno, temveč zlato kupujejo z namenom diverzifikacije svojih rezerv.


PRIJAVITE SE NA FINANČNI POSVET