
[50 % NIŽJI VSTOPNI STROŠKI]

Pridružite se nam v oktobru in investirajte z nižjimi vstopnimi stroški.*

Naročite se na posvet

Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Pretekli teden je bilo veliko govora o prihodnosti predsednika Fed Jeroma Powella, ki je pod pritiskom trenutne ameriške administracije zaradi tega, ker ne podpira znižanja ključne obrestne mere. Kljub temu da inflacijski pritiski naraščajo in so se junija na mesečni ravni povečali za 0,3 %, ter znašajo 2,7 % na letni ravni, administracija Donalda Trumpa pritiska na Fed in si želi znižanja obrestnih mer. Administracija vrši pritisk na Powella zaradi prenove sedeža Fed v Washingtonu, ki je ob vrednosti 2,5 milijarde dolarjev krepko presegel predvidene stroške in bil po mnenju administracije, predrag. Prav tako Donald Trump za težko dostopne hipotekarne kredite krivi Powella, ki ga je sam imenoval na položaj v svojem prvem mandatu. Obrestne mere za 30-letne hipotekarne kredite so bile v petek pri 6,82 %. Na drugi strani sta glavna delniška indeksa znova dosegla rekordne ravni. S&P 500 je zabeležil že deveti rekord letos, tehnološki indeks Nasdaq pa je nadaljeval rast, predvsem zaradi odobritve izvoza Nvidiinih H20 čipov na kitajski trg. Vodilno kripto sredstvo bitcoin je doseglo novo rekordno vrednost, saj je preseglo mejo 122 tisoč dolarjev.


PRIJAVITE SE NA FINANČNI POSVET


Pritisk, prenova in prihodnost: vprašanja o Powellovi funkciji

Predsednik ZDA je večkrat Powella pozval k odstopu, napovedal, da ga bo razrešil ter nato vse zanikal oziroma označil namige o Powellovi morebitni razrešitvi kot malo verjetne. Čeprav Powellov mandat na predsedniškem mestu traja do maja 2026 (v Svetu guvernerjev Fed do januarja 2028), možnost razrešitve ni povsem izključena. Zakon iz leta 1913 namreč omogoča razrešitev predsednika Fed v primeru utemeljenega razloga ali zlorabe pooblastil, a so merila za to precej nejasna. Prav zaradi te pravne nedorečenosti do danes še nihče ni bil razrešen s položaja predsednika Fed pred iztekom mandata. Kljub temu nekateri menijo, da bi lahko med utemeljene razloge sodila tudi 700-milijonska prekoračitev stroškov pri prenovi sedeža Fed v Washingtonu. V primeru Powellovega odstopa ali razrešitve se kot eden izmed njegovih možnih naslednikov omenja član Sveta guvernerjev Fed, Christopher J. Waller, ki se zavzema za rez obrestnih mer že na julijskem zasedanju (30.7.). Po sredinih špekulacijah o Powellovi morebitni razrešitvi je vrednost dolarja začasno padla, nato pa se stabilizirala na predhodni ravni, predvsem zaradi dobrih podatkov o stanju ameriškega potrošnika.

Nvidia drvi proti 5 bilijonom, med ZDA in Kitajsko išče ravnotežje

Osrednje delniško ime iz sektorja umetne inteligence, Nvidia, pospešeno drvi proti tržni kapitalizaciji v višini 5 bilijonov dolarjev, pri čemer je po vrednosti že za 1 bilijon dolarjev prehitela Apple. Izvršni direktor podjetja Jensen Huang je pretekli teden obiskal Kitajsko, kjer je previdno usklajeval interese podjetja ter obeh držav (ZDA in Kitajske), ki si prizadevata za prevlado v sektorju umetne inteligence. Po visokih carinah in več poskusih ameriške administracije, da omeji prodajo naprednih čipov Kitajski, se je položaj delno stabiliziral z dovoljenjem za licenčno prodajo čipov H20. Istočasno je Kitajska uvedla kontrole izvoza osmih redkih kovin, ki so ključne za proizvodnjo električnih vozil in energetske tehnologije. Cena delnice Nvidie je pretekli trgovalni teden zaključila z novo rekordno vrednostjo ter zabeležila 4,5-odstotno rast.

Rekordni Netflix in močne banke zaznamujejo začetek sezone poročil

Pretekli teden se je začela tudi sezona objav finančnih rezultatov družb za drugo četrtletje. Netflix je v drugem četrtletju 2025 dosegel rekordne finančne rezultate, saj so prihodki narasli na 11,1 milijarde dolarjev (+16 % glede na lani), čisti dobiček pa na 3,1 milijarde dolarjev (+46 %). Delnica je letos že pridobila kar 43 %. Ameriški finančni sektor je v drugem četrtletju beležil izjemne rezultate, predvsem zaradi volatilnosti, ki jo je povzročila trgovinska politika ZDA. Goldman Sachs je v trgovanju z delnicami dosegel rekordnih 4,3 milijarde dolarjev prihodkov, kar je 36 % več kot leto prej. Pozitivne rezultate so zabeležile tudi druge velike banke, kot so JPMorgan, Wells Fargo in Morgan Stanley, ki so presegle pričakovanja glede dobička. Bank of America je poročala o mešanih rezultatih, saj je dobiček presegel napovedi, a so prihodki zaostali za pričakovanji.

Kitajska na poti k cilju: robustna rast in optimizem na trgih

Kitajski borzni trg je trgovanje tudi zaključil pozitivno s približno 3 % rastjo, kjer je vzvod za rast bil v izjemnih podatkih BDP-ja kitajskega gospodarstva, ki je v drugem četrtletju 2025 zabeležilo 5,2-odstotno rast na letni ravni, kar je nekoliko preseglo pričakovanja analitikov in državo postavlja na dobro pot za dosego letnega cilja okoli 5 %. Kljub šibkemu domačemu povpraševanju rast poganjajo izvoz, investicije in industrijska proizvodnja, zlasti v visokotehnoloških sektorjih, kot so robotika in nova energetska vozila.

NASVET ZA VLAGATELJE:

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Minuli teden je dogajanje na kapitalskih trgih zaznamoval zgodovinski dogodek družbe Nvidia, ki je postala prva družba na borzi s tržno kapitalizacijo nad 4 bilijoni ameriških dolarjev. Letni donos v višini 22 % prikriva dramatično gibanje cene delnic visoko tehnološkega velikana, saj so se delnice družbe od aprilskega dna povzpele za kar 90 %. Ključni pogoj za vnovično rast so visoka pričakovanja za povpraševanje po umetni inteligenci ter centralna vloga naprednih polprevodnikov. Kljub pozitivnim finančnim rezultatom pa zgodba podjetja ni brez senčne strani, saj podjetju grozi regulatorni pritisk s strani ameriške administracije in nove konkurence s strani podjetij AMD in Broadcom.


PRIJAVITE SE NA FINANČNI POSVET


Trump z novimi carinami pretresa trge: 50 % davek na brazilski uvoz in rekordne carine za EU in Mehiko

Ponovno je kapitalske trge presenetil ameriški predsednik Donald Trump, ki je napovedal drastične carine na uvoz iz 20 držav, kar bi lahko sprožilo novo poglavje v globalnih trgovinskih odnosih. Med najbolj izpostavljenimi sta Evropska unija in Mehika, za kateri je predvidena 30 % carina na vse dobrine, medtem ko bi za Kanado veljala 35 % carina. Te carine naj bi začele veljati 1. avgusta, če do takrat med posamezno državo in ZDA ne bo sklenjen trgovinski sporazum. Trump ni ostal dolžan niti novim političnim voditeljem v Braziliji, katerim je zaradi preiskovalnega postopka o domnevnem poskusu političnega udara proti nekdanjemu predsedniku in Trumpovemu zavezniku Jairu Bolsonaru, napovedal 50 % carino na uvoz dobrin iz Brazilije. 50 % carina na uvoz bakra je povzročila 12 % skok cene terminskih pogodb na kovino. Na kapitalskem trgu je to znova vzbudilo bojazen, da bomo v prihodnjih mesecih priča vse večji razliki med nominalnimi in efektivnimi tarifnimi stopnjami. Razkorak, ki je posledica kvot, zamikov pri uveljavitvi ukrepov in geografske prerazporeditve uvoza, še dodatno onemogoča zanesljive ekonomske napovedi.

Krka piše zgodovino: rekordne dividende in 40 % rast borznega indeksa SBITOP

Izjemen teden je doživela tudi slovenski borza, kjer je Krka s potrjenimi rekordnimi dividendami in odličnimi poslovnimi rezultati postavila nov zgodovinski rekord. Tako je pripomogla k več kot 40 % letnemu donosu indeksa SBITOP, kjer so izjemne donose prispevale tudi preostale delnice bančno-zavarovalniškega sektorja. Slovenija se tako lahko ponaša z drugim najboljšim skupnim donosom na svetu (vključujoč z dividendami) merjeno v EUR.

Prihajajo novi podatki o inflaciji, obrestnih merah Fed in četrtletni rezultati družb: ključni teden za trge doma in v ZDA

Dogodki prihodnjega tedna bodo pod drobnogled postavili nadaljnji razplet carinske politike ZDA in njeno implementacijo v praksi. V torek bodo znani najnovejši podatki o inflaciji v ZDA, ki bodo kritični do pričakovanj glede obrestne politike pred naslednjim zasedanjem Fed. Analitiki bodo nedvomno pod drobnogled vzeli tudi finančne rezultate največjih ameriških bank, ki naznanjajo začetek sezone četrtletnih poročil. V Sloveniji pa bo pozornost usmerjena na četrtletna poročila Petrola in Triglava.

NASVET ZA VLAGATELJE:

ZDA so za tri tedne podaljšale rok za sklenitev novih trgovinskih sporazumov z večino mednarodnih partnerjev. Prvotni rok je bil 9. julij. Zaradi pomanjkanja bistvenega napredka pri carinski pobudi, ki jo je sprožil predsednik Donald Trump, je bil rok zdaj prestavljen na 1. avgust. Začasni trgovinski sporazum z Združenim kraljestvom je bil že dosežen. Določa pavšalno carino v višini 10 % in številne izjeme, kar je skupaj približno trikrat več od povprečne stopnje prejšnjih let. ZDA so napovedale tudi 50-odstotno uvozno carino za baker. Nadaljnji ukrepi za farmacevtsko in polprevodniško industrijo se pričakujejo 1. avgusta. Naslednji trije tedni bodo verjetno odločilni za številne trgovinske partnerice ZDA. Do 1. avgusta imajo čas, da se pogajajo o koncesijah in se izognejo grožnji kazenskih carin. V gospodarskih obetih za Združene države ne vidimo bistvenih sprememb in še naprej pričakujemo umirjeno rast v višini 1,4 % za celotno leto. Makroekonomska slika je kljub številnim opozorilom, da bi lahko ZDA zdrsnile v recesijo, še naprej dokaj dobra.

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Trgi na rekordih, dolar kazi sliko


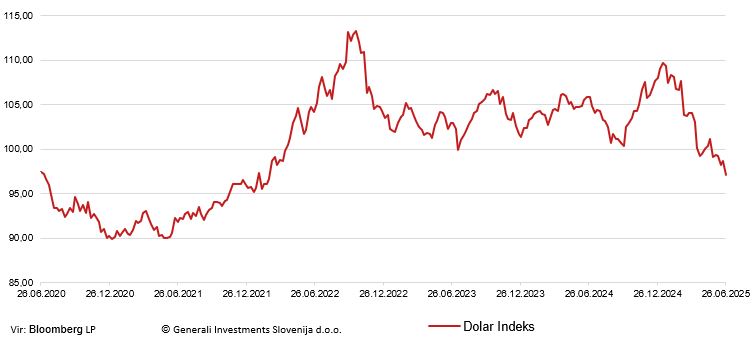
Letos je dolar močno izgubil proti evru, trenutno okoli 12 odstotkov od začetka leta. Zakaj je tako? Dolar je imel v zadnjih petnajstih letih že štiri podobne premike, trenutni je tako peti. Proti evru je izgubljal med letoma 2012 in 2014, pa v letih 2017 in 2020, v drugi polovici leta 2022 in v prvi polovici letošnjega leta. Če pogledamo trend v zadnjih petnajstih letih, pa vidimo, da dolar na daljše obdobje proti evru še vedno pridobiva.

Razlogi za vmesne depreciacije dolarja proti evru so bili različne. Tokratni razlogi so večplastni. Padec se je začel zaradi uvedbe carin in umika tujih vlagateljev iz ameriških naložb. Preostali svet je začel investirati bolj lokalno oziroma je nehal kupovati ameriške naložbe. Pri evropskih vlagateljih to vidimo v prometu ETF. Ti so začeli pridobivati sredstva; posledično so skočile tudi evropske delnice. Tudi vlagatelji iz Bližnjega vzhoda so do določene mere nehali kupovati ameriške naložbe. Posledično je dolar začel izgubljati. V drugi fazi pa so bili azijski vlagatelji, ki so bili v preteklosti večinoma zavarovani pred padcem dolarja, ujeti na levi nogi in niso bili zaščiteni. Tako so ponovno začeli kupovati zaščito pred padcem dolarja. To je pokazala analiza švicarske finančne institucije BIS. Ugotovili so, da je dolar večinoma izgubljal, ko so bili na trgih prisotni azijski vlagatelji. Padec dolarja v drugi fazi tako ni strukturne narave, ampak bolj tehnične.

Valutni križi namreč odražajo splošno stanje posamezne države, politike, gospodarstva. Vidimo, da so določene poteze novega ameriškega predsednika precej nerazumljive, kar je delno zamajalo zaupanje v dolar. Trenutno se večina evropskih vlagateljev sprašuje, ali lahko dolar še naprej izgublja in ali se je smotrno zavarovati, če je to seveda mogoče. Zdi se, da je trenutna raven okoli 1,17 že zgornji plafon, določeni člani ECB so namreč že komentirali, da meja 1,2 lahko že predstavlja določene težave za evropsko ekonomijo. Pri dolarju tako lahko vidimo še manjši padec, na daljše obdobje pa bi moral ponovno nekoliko pridobiti proti evru. Razlog za rast ameriških delnic v zadnjih dveh mesecih je delno tudi posledica padca dolarja, saj so ameriška podjetja tako bolj konkurenčna. Glede na vse se zdi, da dolar lahko še nekoliko izgubi, na daljši rok pa so strukturne razlike med Evropo in Ameriko tiste, ki bodo definirale tečaj. Te pa so trenutno tako velike, da je razlogov za dolgoročno rast evra proti dolarju zelo malo.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Pretekli teden so dogajanje na borznih trgih predvsem zaznamovali podatki o gospodarstvu ZDA ter sprejetje t. i. »Big Beautiful Bill«. V ospredju je bil znova ameriški predsednik Donald Trump, ki je na praznični petek (ameriški dan neodvisnosti) podpisal obsežen fiskalni zakon, utemeljen na znatnem znižanju sredstev za zvezne programe socialne varnosti ter povečanju sredstev za agresivno izvajanje migracijske politike in obrambo. Po mesecih razprav je zakonodaja v predstavniškem domu prestala glasovanje s 218 glasovi za in 214 proti, pri čemer sta le dva republikanca glasovala proti. Paket predvideva znatno znižanje davkov, in sicer na podlagi podaljšanja davčnih olajšav iz leta 2017, uvedenih med Trumpovim prvim mandatom. Ameriški borzni trgi so se na to novico odzvali pozitivno in v preteklem tednu zabeležili več kot odstotno rast, pri čemer je glavni delniški indeks S&P 500 dosegel novo rekordno vrednost merjeno v ameriških dolarjih.


Zakon »Big Beautiful Bill«: Nižji davki za bogate, manj zdravstva in hrane za ranljive

Sprejeti »Big Beautiful Bill« poleg davčnih razbremenitev vključuje tudi omejitev pravic v zdravstvenem sistemu za osebe z nizkimi dohodki in invalidskim statusom ter znižanje sredstev za prehranske kupone za socialno šibkejše. Po ocenah naj bi približno 11,8 milijona ljudi izgubilo dostop do zdravstvenega zavarovanja (Medicaid), okoli 8 milijonov pa pomoči pri prehrani (SNAP). Dodatno novi zakon vsebuje tudi ukinitev spodbud za zeleno energijo, zlasti subvencij, uvedenih pod Bidnovo administracijo, kar predstavlja dodaten udarec razvoju proizvodnje električnih vozil in vse splošnemu zelenemu prehodu. Pri tem bodo največ pridobila podjetja iz tradicionalnih energetskih sektorjev, kot so naftna in plinska industrija, premogovništvo, težka industrija ter transport in logistika. Glavna značilnost zakona ostaja že omenjeno znižanje davkov, ki bo najbolj koristilo zgornjemu dohodkovnemu sloju in velikim podjetjem. Poleg davčnih olajšav za fizične osebe zakon vključuje tudi davčne razbremenitve za podjetja, kar pomeni višje donose za delničarje. Po analizah se bo s tem proračunski primanjkljaj ZDA do leta 2034 povečal za dodatna 3,3 bilijona dolarjev. Posledično je dolar v preteklem tednu izgubil 0,52 % vrednosti v primerjavi z evrom in dosegel tečaj 1,1780. Od začetka leta je že izgubil 12 % vrednosti v primerjavi z evrom in je na poti k največjemu letnemu padcu vrednosti od leta 1973.

Trumpov pogovor s Putinom brez učinka, nove carine za trmoglave partnerje

Trump je v preteklem tednu imel tudi telefonski pogovor z ruskim predsednikom Vladimirjem Putinom, po katerem je Rusija izvedla največji zračni napad na Kijev doslej. Po njegovih besedah ta pogovor ni bil učinkovit, saj Putin ni izrazil želje po končanju rusko-ukrajinske vojne. Poleg tega bo v tekočem tednu v ospredju sklepanje trgovinskih sporazumov s številnimi državami (EU, Japonska, Indija in druge), ki še niso sklenile dogovor z ZDA. Trump je namreč napovedal uvedbo novih carinskih stopenj za države, ki še niso sklenile dogovor z ZDA.

Ameriško gospodarstvo vztraja: nizka brezposelnost in rast storitev

Brezposelnost v ZDA je junija ostala na nizki ravni pri 4,1 %, okoli katere se giblje že od junija 2024. Indeks novih naročil v storitvenem sektorju se je iz nizke vrednosti v prejšnjem mesecu (46,4) zvišal na 51,3, kar kaže na rast v trgovini na drobno, zdravstvenem sektorju, financah in drugih storitvah. Pozitivna sta bila tudi oba glavna PMI indeksa – indeks poslovne aktivnosti v predelovalni industriji je junija dosegel 52,9, enako kot indeks za storitveni sektor.

Evropa stabilizira inflacijo, trgi pa so kljub vsemu negotovi

V evroobmočju so podatki o inflaciji pokazali nekoliko stabilnejšo dinamiko. Mesečna rast indeksa cen življenjskih potrebščin (CPI) je junija znašala 0,8 %, kar je posledica napovedane povečane fiskalne potrošnje za obrambni sektor. Letna stopnja inflacije je znašala 2,2 %. Glavni PMI indeksi so se junija rahlo izboljšali, pri čemer je sestavljeni PMI indeks ostal tik nad mejo 50. Evropski delniški indeksi so teden zaključili neenotno: nemški indeks DAX je upadel za 1,02 %, francoski CAC 40 se je povečal za 0,06 %, britanski FTSE 100 pa za 0,27 %. Negativno pa je bilo razpoloženje na azijskih trgih, kjer sta upadla hongkonški Hang Seng (-1,52 %) in japonski Nikkei (-0,85 %).

NASVET ZA VLAGATELJE:

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Pretekli teden so svetovne borze zaključile v zelenem, a z nekaj zanimivimi kontrasti, ki nakazujejo razdrobljenost med posameznimi deli trga. Medtem ko je osrednji ameriški delniški indeks S&P 500 vnovič postavil nov rekord, je pozornost vlagateljev v zadnjih dneh vse bolj razpršena med optimizem glede umetne inteligence, objavo podatkov in znake, da inflacija morda še ni tako krotka, kot bi si želeli centralni bankirji.


Geopolitika se umirja, trgi dihajo lažje

Nove vrhove na delniških trgih smo dosegali prav zaradi nekoliko bolj optimističnega pogleda na svetovno gospodarstvo in predvsem zaradi manjšega geopolitičnega pritiska, ki je v preteklih tednih izhajal iz trgovinske vojne in napetosti na Bližnjem vzhodu. Manjša geopolitična napetost v preteklem tednu je pomenila, da so vlagatelji vse več pozornosti posvetili fiskalnim novicam onkraj Atlantika. Analitiki se tako vedno bolj posvečajo proračunskem primanjkljaju, ki bi ga povzročile nove davčne olajšave in nedokončan proračunski zakon, kateri naj bi po ocenah Kongresnega proračunskega urada že nakazoval povečanje javnega dolga nad 120 % BDP v naslednjih 7 letih. Vzporedno z naraščajočimi pritiski na proračun ameriške vlade narašča tudi ponudba državnih obveznic, kar dolgoročno zmanjšuje njihovo vlogo kot najbolj varno sredstvo v portfeljih svetovnih vlagateljev.

Inflacija trmasto vztraja, potrošniki kažejo prve znake ohlajanja

V središču pozornosti so bili prav tako priljubljeni inflacijski podatki Fed, ki so za mesec maj kazali rahlo pospešitev. Osnovni indeks PCE je na letni ravni zrasel za 2,7 odstotka, kar je malenkost nad pričakovanji. Pritisk na cenah ostaja kljub hkratnem padcu osebnih dohodkov in izdatkov potrošnikov, kaže na prve znake ohlajanja zasebne potrošnje.

Wall Street podira rekorde – Nvidia in Nike v ospredju

Ameriški delniški indeks S&P 500 je znova dosegel novo rekordno vrednost na krilih manjših napetosti na Bližnjem vzhodu in spodbudnih novicah o pogajanjih med ZDA ter trgovinskimi partnericami. Glavnim delniškim indeksom so prav tako pomagale posamične družbe, ki so v preteklem tednu dosegle nove vrhove. Tu je predvsem potrebno izpostaviti tehnološkega velikana Nvidio, ki se zaradi optimistične retorike vodstva družbe nevarno približuje rekordni meji štirih tisoč milijard dolarjev tržne kapitalizacije. Delnica proizvajalca najnaprednejših polprevodnikov se je od aprilskega dna namreč povzpela za dobrih 80 odstotkov in tako znova zasedla prestol največjega podjetja na svetu. V preteklem tednu je vlagatelje prav tako presenetila družba Nike, ki je po objavi nekoliko boljših rezultatov in optimistični napovedi skočila za več kot 15 %, kar predstavlja največji dnevni premik v zadnjih treh letih. Vodstvo je v svojem sporočilu namreč poudarilo, da je trend usihajoče se dobičkonosnosti stvar preteklosti, ter posledično napovedalo novo strategijo, ki bo temeljila na športih in boljšemu izkoriščanju zalog.

Ključni teden za trg dela in politiko Fed

Ta teden bo v znamenju objave poročila o zaposlovanju v ZDA, ki bo pokazalo, ali podjetja že čutijo vpliv višjih carin in fiskalne negotovosti. Poleg tega se bodo vlagatelji osredotočili tudi na zapisnik zadnjega zasedanja ameriške centralne banke.

NASVET ZA VLAGATELJE:

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Zakaj Evropejci zaostajamo?


Vlagatelji na kapitalskih trgih smo bili v zadnjih nekaj mesecih deležni obilice nihajnosti, a kljub temu so največji delniški indeksi vse bližje novim rekordnim vrednostim. Tu predvsem izpostavljam svetovni delniški indeks in ameriške delniške indekse, ki so le nekaj točk od najvišjih vrednosti. Čemu torej evrski vlagatelji nismo deležni višjih donosov, ko se vlagatelji onkraj Atlantskega oceana mastijo ob visokih donosih?

Vzrok za diskrepanco je v popačenem valutnem razmerju evro-dolar, ki se je v zadnjih nekaj mesecih premaknil s skorajšnje paritete, enake vrednosti obeh valut, na razmerje 1,17 dolarja za en evro. Ameriški vlagatelji tako uživajo v rekordnih vrednostih svojih naložb, a zato bodo morali odšteti toliko več za poslovanje in/ali počitnikovanje na stari celini. Kaj pa je pravzaprav povzročilo trenutno dogajanje na valutnem trgu in katere sile bodo v prihodnje oblikovale valutna razmerja?

Vrednost dolarskega indeksa je v zadnjih mesecih padla na najnižjo raven zadnjih treh let. To pomeni, da je ameriški dolar vsesplošno šibkejši, kar je dobro za domače izvoznike, a nekoliko slabše za uvoznike. Ameriški dolar ni izgubil le proti evru, temveč je v zadnjih nekaj mesecih proti večini valut, ki jih vsebuje košarica dolarskega indeksa. Vzrok za abruptni premik tečajev je bila sprva naznanitev carin iz ameriške administracije, a vendarle je bila trgovinska vojna v zadnjih tednih postavljena na stranski tir.

Zaradi premika v valutnem razmerju analitiki optimistično pričakujejo finančne izkaze ameriških podjetij za poslovanje v drugem četrtletju tekočega leta. Šibkejši dolar namreč pomeni višjo konkurenčnost ameriških podjetij na globalnem trgu. Optimističen pogled na ameriške delniške naložbe lahko opažamo vse od aprilskega dna, ko je indeks S&P 500 dosegel 4835 točk. Vse od takrat je bil pod pritiskom ameriški dolar, medtem ko delniški indeksi kljubujejo tako grožnjam s trgovinsko vojno kot tudi napetostim na Bližnjem vzhodu. S tveganjem v vzvratnem ogledalu se ameriškim delniškim indeksom nasmihajo nove višave sploh, če upoštevamo, da delniški indeksi prihodnji teden stopajo v sezonsko enega najbolj ugodnih mesecev.

Dodaten zagon kapitalskih trgov se pričakuje iz ameriške centralne banke, saj kapitalski trg do konca prihodnjega leta pričakuje kar petkratno nižanje temeljne obrestne mere. Vsako nižanje temeljne obrestne mere po 25 bazičnih točk (skupno 1,25 odstotka) bi pomenilo nižje obrestne mere za kreditojemalce, kar bi spodbudilo vsesplošno vlaganje. Nižje obrestne mere bi prav tako obudile nepremičninski trg ter pomembno znižale stroške zadolževanja ameriške zakladnice. Današnji predsednik Feda Jerome Powell se je v zadnjih mesecih namreč znašel pod plazom kritik ameriškega predsednika Donalda Trumpa, ki vodstvo ameriške centralne banke poziva k takojšnjemu nižanju temeljne obrestne mere. Nestrinjanje med vodstvom centralne banke in ameriške administracije je tako sprožilo dvome o nasledstvu predsedstva Feda, saj se mandat trenutnega predsednika konča prihodnje leto. Pričakovano večkratno nižanje temeljne obrestne mere ter ponovni premik na valutnem trgu lahko pripišemo nedavnim komentarjem potencialnih kandidatov za predsednika ameriške centralne banke. Med njimi sta guvernerja centralne banke Warsh in Waller, v ožjem izboru sta menda prav tako ožja člana Trumpovega kabineta Hassett in Bessent. Skupno sporočilo kandidatov so nižje ciljne obrestne mere, ki ne bi pomagale le delniškim trgom, temveč tudi lastnikom dolžniških vrednostnih papirjev.

V kolikor predsedstvo Fed prevzame eden izmed kandidatov lahko pričakujemo nadaljnjo šibkost ameriškega dolarja ter valutno razmerje evro-dolar, ki se bo približalo vrednosti 1,20. V tem primeru lahko pričakujemo odgovor predsedstva ECB, ki bo zavoljo konkurenčnosti domačih podjetij primorano nižati obrestne mere. Če bo tuji kapital drl na evropski trg, lahko vidimo scenarij, ko gredo temeljne obrestne mere globoko pod ciljna dva odstotka, saj bo to zamejilo pritok tujega kapitala. Podobno dogajanje smo spremljali prejšnji teden v Švici, kjer je bila švicarska centralna banka primorana spustiti temeljno obrestno mero na raven – 0,25 odstotka zaradi premočne lokalne valute.

Kljub temu da evropski vlagatelji trenutno ne uživamo v rekordnih vrednostih svojih naložb, je treba vedeti, da valutna razmerja na dolgi rok sledijo zmožnostim lokalnih gospodarstev. Na kratki rok pa lahko vidimo oscilacije, ki navidezno precenijo ali podcenijo naše naložbe.


Po carinah še dodatne geopolitične napetosti?


Indeks stahu VIX se je tako prvič po letu 2020 in prihodu covida več dni zapored zadrževal v rangu okoli 50, kar je znamenje za prestrašenost vlagateljev. Od aprila so se razmere umirile in delniški trgi so ponovno nadoknadili izgube. Ameriški borzni indeks S&P 500 se giblje v rangu okoli 6000 točk, kar je nekaj odstotkov nižje od njegove najvišje vrednosti. Na podobnih nivojih so tudi evropski delniški indeksi. Prav tako letos zelo dobro kaže tudi trgom v razvoju. Evropski vlagatelji, ki vlagajo v dolarska območja, te rasti letos ne čutijo tako dobro kot kakšno prejšnje leto. Dolar je namreč proti evru izgubil okoli 10 odstotkov. Razlog za to najdemo predvsem pri azijskih vlagateljih, ki niso bili zavarovani pred padcem dolarja. Dolar je namreč proti večino svoje vrednosti izgubil, ko so bili budni azijski vlagatelji. To je pokazala analiza švicarske bančne institucije za poravnave BIS. V medijih smo lahko zasledili več člankov, da dolar izgublja svetovni primat, dejstva pa kažejo na to, da je padec bolj tehnične kot strukturne narave. Azijski vlagatelji, ki so v preteklosti vedno kupovali zavarovanja za padec dolarja, so bili v zadnjih dveh letih bistveno podzavarovani. Ko se je narativa glede dolarja v medijih nekoliko spremenila, so njihovi nakupi opcij za zavarovanje le-te potisnili višje. Tisti, ki so opcije izdajali, pa so svoje pozicije zavarovali s prodajo dolarjev in aprilski padec dolarja je posledica vsega skupaj. V zadnjem tednu se je stopnjevala tudi napetost med Izraelom in Iranom, konec tedna pa so se vanjo vključile tudi ZDA. Ponedeljkova reakcija na borzi kaže na to, da je posredovanje Amerike napetosti celo nekoliko znižalo. Cena nafte je namreč nižja kot v petek, oziroma nismo videli večjega skoka, kot se je pričakovalo v medijih. V Evropi minuse beležijo tudi delnice orožarskih podjetij. Cene na borzi tako nakazujejo, da je posredovanje Amerike na kratki rok napetosti znižalo, na daljši rok pa bomo seveda še videli. Zelo malo verjetno je, da bi Iran zaprl Hormuško ožino, saj skozi njo poteka tudi izvoz velikega dela iranske nafte, predvsem na Kitajsko, ki je njen glavni kupec. V primeru, da nafta ne bo poskočila za 20 ali več odstotkov večjega upočasnjevanje gospodarstev na svetovni ravni ne gre pričakovati. Se pa premikamo v poletne mesece, ko tudi na borzi upade določena stopnja aktivnosti. Prav tako so tudi borze pod sezonskim vplivom, predvsem avgust in september sta bila do zdaj v povprečju nekoliko manj donosna meseca. Več glede samega poslovanja in vpliva carin na poslovanje posameznih podjetij bodo povedali rezultati za drugo četrtletje, ki jih podjetja začnejo objavljati čez tri tedne.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Oči in ušesa tržnih udeležencev so bila v preteklem tednu uprta v dogajanje in eskalacijo razmer na Bližnjem vzhodu.  Po izraelskem napadu v petek, 13. junija, je tekom vikenda prišlo do dodatnega medsebojnega obstreljevanja, ki še vedno poteka na dnevni ravni. Vlagatelji so se bili primorani ponovno preleviti v geopolitične analitike in skušati razumeti, kako se lahko stvari odvijejo naprej in kaj to pomeni za napetosti v regiji. Glavno vprašanje je bilo predvsem ali bo ustavljen pretok nafte iz Perzijskega zaliva, kjer se preko Hormuške ožine pretaka cca. 25 % globalnega ladijskega prometa z nafto.


Negotovost ameriškega posredovanja v Iranu: Kaotična sporočila in napeta pričakovanja

Ključ do razumevanja morebitnega nadaljnjega stopnjevanja je bilo vprašanje, ali se bodo ZDA neposredno vmešale v konflikt. Komunikacija s strani ameriške administracije je bila kot pričakovano v času predsedovanja Donalda Trumpa konfuzna in neenotna. Trump je namignil, da bi bila sprememba režima v Iranu dobrodošla, po drugi strani pa je dejal, da bodo ZDA sprejele odločitev v roku dveh tednov. Analitiki so burno spremljali premike ameriških bojnih letal in ladjevja ter skušali doumeti ali se pripravlja ameriški vstop v konflikt ali gre za le poostritev obrambnih pozicij, odgovor na to pa so dobili za vikend.

Trgi pod pritiskom: delnice padajo, nafta in plin rasteta, zlato presenetljivo izgublja

Ob povišani negotovosti so delniški indeksi pretekli teden večinoma zaključili z izgubami. Ameriški osrednji indeks S&P 500 je izgubil 1,3 %, osrednji evropski STOXX Europe 600 pa 1,5 %. Po drugi strani je ob skrbeh, da bi lahko prišlo do težav pri pretovoru in izvozu nafte iz zalivskih držav ponovno poskočila cena nafte (+4,2 %). Iz zalivskih držav (predvsem Katarja) se izvaža tudi precej zemeljskega plina, tako da je cena referenčnega zemeljskega plina na nizozemskem vozlišču v preteklem tednu porasla za 8,0 %. Kljub porastu negotovosti na trgih pa je upadla cena zlata za skoraj 2,0 %.

Fed ohranja obrestne mere, razdeljen glede vpliva carin in prihodnjih ukrepov

Ameriška centralna banka (Fed) je na rednem zasedanju ohranila razpon ključne obrestne mere nespremenjen pri 4,25 – 4,50 %, znižala je obete za gospodarsko rast, zvišala pa pričakovano inflacijo. Predsednik Fed Jerome Powell je dejal, da je trenutno veliko negotovosti na finančnih trgih in v gospodarstvu, kot glavne pa je poudaril negotovosti glede učinka carin na inflacijo, saj naj bi del stroška carin nosil tudi ameriški potrošnik. Posledično bo verjetno potrebno počakati še nekaj mesecev, da bo postal vpliv carin bolj jasen. Glede na napovedi članov Fed in njihovih izjav pa je mogoče razbrati, da se oblikujeta dve struji glede pričakovanj o gibanju inflacije in ključnih obrestnih mer v bližnji prihodnosti. Ena struja meni, da je potrebno še počakati, da se kristalizira vpliv carin, druga pa, da bo potrebno počasi ponovno nižati obrestno mero, saj bodo carine negativno vplivale na gospodarsko rast.

Petrol v sporu z vlado zaradi regulacije cen, a delnica kljub vsemu ostaja močna

Na domačem trgu je najbolj živahno dogajanje okoli Petrola. Vlada se je odločila, da bo ponovno regulirala cene na avtocestah, tako da so te ponovno enake na vseh bencinskih servisih. Petrol se je na razširitev regulacije odzval s tem, da bo ustavil naložbe v Sloveniji, zamrznil sponzorska sredstva in zapiral prodajna mesta. Kljub sporu med Petrolom (in drugimi naftnimi trgovci) ter državo je cena delnice v preteklem tednu upadla zgolj za 2,0 %, ob čemer je tekom tedna dosegla najvišjo vrednost po letu 2008.

NASVET ZA VLAGATELJE:

Po aprilskih pretresih povezanimi s Trumpovimi carinami, se je borzno dogajanje nekoliko umirilo. Globalni borzni indeksi so okrevali, a gledano v evrih še ostajajo pod najvišjimi nivoji iz začetka letošnjega leta. K temu botruje predvsem močan upad vrednosti ameriškega dolarja napram evru. To pomeni, da imajo vlagatelji možnost delnice kupovati po nižjih cenah kot pred nekaj meseci. Nihajnost stopnjujejo geopolitične napetosti na Bližnjem vzhodu, a trenutno kaže, da večjih pretresov na trgih ne bo.

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Pretekli teden so svetovne trge znova stresli geopolitični pretresi, ko je Izrael izvedel zračne napade na iransko jedrsko infrastrukturo. Kot običajno v času zaostrenih napetosti na Bližnjem vzhodu, so trgi iskali varno zavetje. Zlato je ob strahu vlagateljev pred eskalacijo konflikta pridobilo in se povzpelo na drugo najvišjo vrednost v zgodovini, cena nafte pa je zaradi iranskega pomena za globalno ponudbo – ta pokriva nekaj več kot 3 % svetovne proizvodnje – poskočila za več kot 7 %. Takšen cenovni premik ima posledice, ki presegajo energente: višje cene nafte so pogosto stagflacijske narave – dvigujejo inflacijo, obenem pa zavirajo rast. Ob vse bolj negotovem globalnem gospodarskem ozračju to ni dobra novica za centralne banke, ki iščejo ravnotežje med podporo gospodarstvu in bojaznijo pred ponovnim vžigom inflacije.


Od optimizma do previdnosti: nova dinamika inflacije in obrestnih mer

Dosedanja upanja na skorajšnje znižanje obrestnih mer dobivajo novo mero skepticizma. Spomladansko umirjanje cen energentov, ki je bil pomemben blažilec inflacije in je tako kot meseca maja prispeval do 0,25 odstotne točke k nižji skupni inflaciji, se zdaj morda le za nekaj tednov umika. Vpliv višjih cen WTI na ameriško inflacijo ni zanemarljiv, saj vsaka rast nafte za 10 dolarjev doda približno 0,3 % k indeksu CPI. Ker ZDA danes predstavljajo neto izvoznika nafte, je njihova ranljivost na tovrstne šoke manjša kot nekoč. Znižana izpostavljenost in močnejše domače črpanje pomenita, da učinki na gospodarsko rast niso tako izraziti, a porabniki bodo kljub temu občutili padec razpoložljivega dohodka, kar lahko vpliva na potrošnjo.

Tehnološki optimizem ne pojenja: Nasdaq znova blizu rekordov

Na borzah medtem optimizem vztraja, še posebej v tehnološkem sektorju, kjer ameriški velikani še naprej beležijo rast, čeprav se ob trenutni dinamiki premika pozornost na širši spekter podjetij. Navdušenje nad umetno inteligenco, ki je bilo v ospredju zadnjih 18 mesecev, ohranja zanimanje vlagateljev, čeprav se postopoma začenja razpršitev naložbenih tem. Tehnološki indeks Nasdaq se je tako kljub korekciji vrnil in postopa blizu rekordnih nivojev. Sledeče nakazuje zaupanje vlagateljev v dolgotrajno rast tehnološkega sektorja.

Novi tokovi kapitala: ali se vrača zanimanje za evropske in azijske trge?

Poleg tega pa pretekli tedni razkrivajo novo dinamiko med zahodom in trgi v razvoju. Sveži ukrepi spodbud iz Kitajske, močan makroekonomski odboj v Indiji in relativno stabilna Evropa oblikujejo nov okvir za investicijsko razporeditev. Čeprav se Evropa še vedno bori s posledicami energetske draginje in strukturnih izzivov v Nemčiji, pozitivni signali iz PMI kazalnikov in nadaljnje zniževanje obrestnih mer Evropske centralne banke znova spodbujajo zanimanje za evropske delnice in obveznice.

Kitajska v iskanju stabilnosti, Indija v središču vlagateljskega zanimanja

Kitajske borze, ki so nekaj mesecev stagnirale, so doživele svež premik, vendar bo dolgoročna vzdržnost rasti odvisna od globljih strukturnih reform. Monetarna ter fiskalna skalna politika sta usklajeni toda razpoloženje med kitajskimi potrošniki ostaja zadržano. Notranja potrošnja lahko tako še nekaj časa ostane omejena. V ospredju ostaja Indija, kjer makroekonomski kazalci, stabilno politično okolje in strukturni megatrendi urbanizacije in rasti srednjega razreda predstavljajo izredno ugodno kombinacijo za dolgoročne vlagatelje.

Pozornost usmerjena v Fed in Bližnji vzhod: odločilen teden za trge

V prihodnjem tednu – Prihajajoči teden bo v znamenju zasedanja ameriške centralne banke in napovedi glede prihodnje poti denarne politike. Pod drobnogledom prav tako ostaja dogajanje na Bližnjem vzhodu, ki lahko vpliva na dolgoročno politiko centralnih bank in na fiskalno odgovornost zahoda.

NASVET ZA VLAGATELJE:

Po aprilskih pretresih povezanimi s Trumpovimi carinami, se je borzno dogajanje nekoliko umirilo. Globalni borzni indeksi so okrevali, a večinoma še ostajajo pod najvišjimi nivoji iz začetka letošnjega leta, kar pomeni, da imajo vlagatelji možnost delnice kupovati po nižjih cenah kot pred nekaj meseci. Dodatno nihajnost povečujejo geopolitične napetosti na Bližnjem vzhodu, ob morebitni dodatni eskalaciji razmer, bi lahko trgi znova ponudili priložnosti za cenejše nakupe.

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


V preteklem tednu so bili udeleženci na finančnih trgih bolj kot na dogajanje na samih trgih osredotočeni na dramo oz. “pričkanje” najmočnejšega (Donald Trump) in najbogatejšega zemljana (Elon Musk). Slednji je po odhodu iz aktivne vloge v Trumpovi administraciji začel kritizirati Trumpov predlagani fiskalni zakon »Big Beautiful Bill«, češ, da bo še močno povečal proračunski primanjkljaj in zvezni dolg ter nagovarjal poslance in senatorje, naj ga ne sprejmejo. Sledilo je mučno izmenjevanje obtožb, žaljivk in zamer, Trump je v enem izmed izbruhov zagrozil celo, da bi lahko proračunski primanjkljaj zmanjšali tako, da bi Muskovim podjetjem pobrali vse dane subvencije. To je močno pretreslo vlagatelje Muskovega proizvajalca avtomobilov Tesla, katerega delnica je v četrtek upadla za več kot 14 %. V petek je sicer nekaj vrednosti pridobila, ko so se začeli vrstiti pozivi številnih znanih oseb, naj najmočnejši in najbogatejši zakopljeta bojno sekiro.


Delniški trgi kljub Trumpovim carinam teden zaključili pozitivno

Predsednik Trump seveda ni bil v ospredju pozornosti zgolj zaradi obračunavanja z Muskom, ampak so v petek v veljavo stopile nove carine na uvoz jekla in aluminija v ZDA (povečanje na 50 % s 25 %), ki jih je predsednik napovedal v petek 30. maja.  Ponovno višanje carin in objava ISM kazalnikov, ki kažejo na krčenje ameriškega gospodarstva, pa niso pretirano vplivala na delniške trge. Globalni delniški trgi so namreč kljub tem in četrtkovi melodrami teden zaključili rahlo višje. Glavni prispevek k rasti osrednjih ameriških indeksov (tako S&P 500 (+1,5 %) kot Nasdaq 100 (+2,0 %)) je bila petkova objava spremembe števila delovnih mest v neagrarnem sektorju. Večji prirast delovnih mest (+139k) od pričakovanega (+126k) je namreč pomiril skrbi vlagateljev o stanju ameriškega gospodarstva in morebitne recesije. Še vedno solidni prirast delovnih mest kljubuje pričakovanjem nekaterih, da se bo zaradi Trumpovih carin in splošne negotovosti, ki jo povzroča s svojimi dejanji in ukrepi, močno oslabil ameriški trg dela. Evropski delniški trgi nadaljujejo prevzeti z optimizmom ob nižanjih ključnih obrestnih mer ECB, pričakovanega fiskalnega stimulusa ter posledičnih večjih prilivov institucionalnih vlagateljev. Nemški DAX (+1,3 %) je zabeležil novo rekordno vrednost, preostali osrednji evropski indeksi pa so teden prav tako zaključili pozitivno.

ECB nadaljuje z zniževanjem obrestnih mer – bližamo se koncu kriznega cikla

Evropska centralna banka je na rednem zasedanju v četrtek že osmič zapored znižala ključno obrestno mero mejnega depozita, od srede naprej bo znašala 2,0 %. Ponovno znižanje ključnih mer naj bi pripomoglo k blaženju učinkov sprejetih in napovedanih Trumpovih carin, trenutna inflacija pa se giblje blizu ciljnima 2 %. Predsednica ECB Lagarde je dejala, da se bližamo zaključku cikla denarne politike, ki je odgovarjala na krizne dogodek (pandemija covida-19, vojna v Ukrajini, energetska kriza). S trenutnim nivojem obrestnih mer pa naj bi bili v dobrem položaju za spopadanje s prihajajočimi negotovostmi.

S&P zvišal bonitetno oceno Slovenije – rekordna rast delnice Triglava

Bonitetna agencija Standard & Poor’s (S&P) je v petek dvignila bonitetno oceno Slovenije na AA iz AA- (stabilni obeti). Po mnenju agencije to uvršča Slovenijo na enako raven kot Irsko, Belgijo in Združeno kraljestvo, obenem pa je Slovenija postala država z najvišjo bonitetno oceno v skupini držav srednje in vzhodne Evrope pri tej agenciji. Spodbudno je potekalo tudi trgovanje na ljubljanski borzi, največ pozornosti je požela delnica Zavarovalnice Triglav, ki je v preteklem tednu porasla za 9,6 % na rekordno vrednost 53,8 EUR. K rasti sta najbolj prispevali potrditev dividende v višini 2,8 evra na delnico (5,2 % bruto dividendni donos) ter napovedana širitev na italijanski trg v partnerstvu z italijansko zavarovalno-zastopniško družbo Prima Assicurazioni in pozavarovalnico Ageas Re.

NASVET ZA VLAGATELJE:

V tednu, ki naj bi bil glede gospodarskih podatkov mirnejši, se trgi zdijo previdno optimistični. Trgovinske napetosti med predsednikom Donaldom Trumpom in kitajskim predsednikom Xi Jinpingom so se umirile, potem ko sta voditelja rešila spor glede kritičnih mineralov in s tem utrla pot za nadaljnje trgovinske pogovore. Vodilni ameriški in kitajski uradniki so se včeraj sestali v Londonu, da bi poskušali umiriti trenutni trgovinski spor med državama. Konflikt se je razširil preko carin in vključuje tudi nadzor izvoza ključnega blaga in komponent, kar vpliva na globalne dobavne verige. Na izbrani lokaciji v Londonu bosta obe strani poskušali oživiti predhodni sporazum, sklenjen v Ženevi prejšnji mesec. Ta sporazum je začasno ublažil napetosti in prinesel nekaj olajšanja vlagateljem, ki so se od januarja, ko je Donald Trump prevzel predsedniško funkcijo, soočali z mesečnimi napovedmi carin. Pozitivni trgovinski pogovori med ZDA in Kitajsko bi lahko do neke mere ublažili letošnje skrbi, zato jih bo treba pozorno spremljati.

Ključno ostaja dejstvo, da mora biti premoženje primerno razpršeno na vse naložbene razrede, torej na denar, obveznice, delnice ter ostale alternativne naložbe. V zadnjih tednih pa se kaže, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. Iz investicijskega pogleda je razpršenost edino zastonj kosilo, ki smo ga vlagatelji deležni.

Za tiste bolj dolgoročno naravnane vlagatelje delniški trg, kljub povečani nihajnosti, ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete za sklad Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način kako zmanjšati tveganje delniškega dela portfelja, vendar pa Trumpove napovedi o omejevanju cen zdravil v ZDA na krajši rok predstavljajo tveganje za povečanje volatilnosti. Sklad Vitalnost naj zato predstavlja do 10 % celotnega portfelja.

Ob predpostavki sprejemanja pravilnih političnih odločitev lahko v Evropi in na Kitajskem pričakujemo nadaljevanje pozitivnega gibanja delniških trgov. Bo pa nihajnost še nekaj časa prisotna. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 do največ 10 odstotkov celotnega premoženja vloženega v posamezen ožje usmerjen sklad. Evropske delnice z kombinacijo skladov Generali Rastko Evropa in regionalno usmerjenega sklada Generali Jugovzhodna Evropa, na trgih v razvoju je primerna izbira sklad Generali Indija – Kitajska. Trgi v razvoju sicer ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Tudi zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. Sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.

Zaradi dinamike na trgih in politike centralnih bank ostajajo smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond.


PRIJAVITE SE NA FINANČNI POSVET