
[50 % NIŽJI VSTOPNI STROŠKI]

Pridružite se nam v oktobru in investirajte z nižjimi vstopnimi stroški.*

Naročite se na posvet

Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Nepričakovani preobrat v rusko-ukrajinski vojni

Pretekli teden je v svetu odmevala novica o nepričakovanem preobratu v rusko-ukrajinski vojni. Pobudo za začetek mirovnih pogajanj je prevzel predsednik ZDA Donald Trump, ki je v telefonskem pogovoru z ruskim predsednikom Vladimirjem Putinom obudil pogovore o premirju. Po besedah predsednika ZDA naj bi bil pogovor zelo produktiven, saj je napovedal, da se bodo pogajanja nadaljevala nemudoma, in sicer s srečanjem predstavnikov obeh držav v Saudovi Arabiji. To je spodbudilo vlagatelje k povečanju tveganja do evropskih izdajateljev in oslabilo dolar, saj so vlagatelji v upanju na zmanjšanje napetosti v Ukrajini povečali povpraševanje po naložbah v evrski valuti. Donald Trump je prav tako spregovoril o nadaljnji pomoči Ukrajini, obenem pa namignil, da bi mir lahko dosegli z delno predajo ukrajinskega ozemlja. Ta razvoj dogodkov je naletel na oster odziv v Evropi, kjer so visoki predstavniki opozorili, da mora imeti EU osrednjo vlogo v vseh morebitnih mirovnih pogajanjih. Na borznih trgih so sledili pozitivni premiki predvsem pri podjetjih, katerim bi se lahko ob prekinitvi spopadov izboljšala prodaja in prihodki. Kljub visokim donosom nekaterih posameznih podjetij, so širši evropski delniški indeksi v povprečju prinesli 1,5-odstotni donos. Novicam o koncu vojne je sledil tudi upad cene brenta, ki je tekom tedna upadel z 77 dolarjev na 74 dolarjev za sodček. Na premik na trgu nafte so prav tako vplivala višja pričakovanja zalog surove nafte v ZDA. Tekom tedna smo bili na evropskih delniških trgih deležni tudi finančnih podatkov podjetja luksuznih izdelkov Hermes, ki je preseglo pričakovanja analitikov in tako tekom tedna poraslo za slabih 10 odstotkov. Nihajno trgovanje smo videli tudi pri orožarskem podjetju Rheinmetall AG, katerega delnice so ob novici o prekinitvi spopadov v Ukrajini upadle za 7 odstotkov, a se nato naglo povzpele za več kot 20 odstotkov ob pričevanju predsednika ZDA, da bo v prihodnje Evropska Unija za obrambo svojega ozemlja morala poskrbeti sama.

Podatki o inflaciji v ZDA

V preteklem tednu so bili v ospredju tudi podatki o inflaciji v ZDA. Nekoliko slabši podatki kot so jih pričakovali analitiki so pokazali, da so cene potrošniških dobrin v začetku leta narasle, kar je znova obudilo skrbi o višjih temeljnih obrestnih merah skozi celotno leto 2025. Osnovni indeks cen potrošniških dobrin (CPI), ki izključuje cene hrane in energije, je januarja zrasel za 0,4 %. Slednje je povzročilo skok ameriških državnih obveznic na trgu, pri čemer pa so tehnološke delnice ponovno izkazale odpornost. Predsednik ameriške centralne banke Jerome Powell je poudaril, da novi podatki še vedno kažejo na izzive, saj visoka inflacija še naprej povzroča težave. Pritiski vnovično obujajoče se inflacije v ZDA so ameriške delniške indekse potisnili v negativno območje, preračunano v EUR. Glavni ameriški delniški indeks S&P500 je pretekli teden zaključil en odstotek nižje, Nasdaq pa je obdobje zaključil na istih ravneh.

Nadaljevale so se trgovinske napetosti

Prav tako so se v preteklem tednu nadaljevale trgovinske napetosti, ki so vplivale na padec vrednosti dolarja za slabe 3 odstotke od februarskega vrha. Vlagatelji so namreč zmanjšali pričakovanja, da bo Trump odločno stopnjeval globalne carine v sklopu svoje politike. Japonski jen je pridobil na vrednosti, medtem ko je britanski funt dosegel najvišjo vrednost proti dolarju v tem letu.


PRIJAVITE SE NA FINANČNI POSVET


Na katero pot se bo podala Evropa?


Evropski delniški trgi so občutno podcenjeni v primerjavi z ameriškimi

Kljub zavajajočim inflacijskim podatkom so številni vlagatelji, ki so konec preteklega leta povečali svojo izpostavljenost skupnemu evropskemu delniškemu indeksu, v zadnjih dveh mesecih dosegli zavidljive, dvomestne donose. Še posebej tu izstopa nemški indeks DAX, ki je s 13-odstotnim donosom od začetka  leta dosegel rekordnih 22.600 točk. Kljub trenutni skokoviti rasti pa so evropski delniški trgi še vedno občutno podcenjeni v primerjavi z ameriškimi, predvsem zaradi anemične gospodarske klime. Države evrskega območja so v zadnjem četrtletju preteklega leta dosegle zgolj 0,9-odstotno letno rast, medtem ko je nemško gospodarstvo v istem obdobju upadlo za 0,2 odstotka. Bolj realno sliko tako ponuja evropski obvezniški trg, kjer se je zahtevana donosnost dolgoročnega nemškega dolga v zadnjih dveh mesecih zvišala z 2,05 % na 2,65 odstotka.

Zakaj nemški delniški indeks še naprej raste?

Zakaj torej nemški delniški indeks, kljub upočasnjeni gospodarski rasti in višji zahtevani donosnosti državnega dolga, še naprej raste? Preprost odgovor je, da – tako kot objava ECB – tudi rast indeksa DAX ne odraža dejanskega stanja nemškega gospodarstva. Presenetljiva rast namreč izvira iz pričakovanj kapitalskih trgov, da se obetajo spremembe v nemškem političnem vrhu. Konec tedna bodo v Nemčiji potekale težko pričakovane predčasne parlamentarne volitve, na katerih se nam obeta zanimiv boj med krščanskimi demokrati in skrajno desnico. V predvolilnem obdobju ob stagnaciji nemškega gospodarstva v ospredje vse bolj stopa tudi rusko-ukrajinska vojna in mirovna pogajanja, ki pozivajo k višjim izdatkom za obrambo EU. Ameriška administracija pod vodstvom predsednika Donalda Trumpa namreč pričakuje, da bodo članice – kljub zvezi NATO – primarno same poskrbele za varnost evropskega prostora. Čeprav ZDA pričakujejo višje izdatke za obrambo, evropskih predstavnikov na pogajanja med Rusijo in Ukrajino niso povabili, kar je med evropskimi politiki povzročilo veliko nezadovoljstva. Izključenost pri geopolitičnih odločitvah in skrb zbujajoče pomanjkanje rasti v največjem evropskem gospodarstvu predstavljata ključni izziv za prihajajočo nemško koalicijo. Stabilna nemška vlada bi s premišljenimi potezami lahko znatno prispevala k večji konkurenčnosti tako Nemčije kot tudi širše regije.

Evropa je na razpotju

Evropa se je znašla na razpotju, ki terja odločnejše korake, saj imajo sprejete odločitve lahko daljnosežne posledice ne le za varnost regije, temveč tudi za bližajoče se trgovinske spore z ZDA in Kitajsko. Nekatere potrebne korake je v svojem poročilu predstavil nekdanji italijanski premier in predsednik Evropske centralne banke Mario Draghi, ki je predlagal, da bi se Evropa z obsežno deregulacijo povzpela nazaj na vrh svetovne konkurenčnosti in dosegla boljšo ekonomsko blaginjo. Na katero pot se bo torej podala Evropa?


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Zadnji teden januarja je vlagateljem postregel z izrazito volatilnostjo na delniških trgih, pri čemer so bili v ospredju tehnološki velikani in podjetja, povezana z razvojem umetne inteligence. V ponedeljek je prišlo do močnega odziva delnic, ki so izpostavljene trendu umetne inteligence (AI), saj se je na trgu pojavil nov konkurent modelu ChatGPT. Kitajski model DeepSeek, o katerem smo pisali že prejšnji teden, je v rekordnem času postal najbolj priljubljena aplikacija v trgovini z aplikacijami podjetja Apple. Hitro mu je sledil še Qwen 2.5, najnovejša generacija umetne inteligence, v lasti kitajskega podjetja Alibaba, kar je še dodatno vplivalo na dogajanje v tehnološkem sektorju.

Dolgoročni vpliv umetne inteligence na polprevodniško industrijo

Reakcija na te novosti je bila sprva intenzivna, saj so delnice podjetij, ki razvijajo ali proizvajajo zmogljive polprevodnike, ključne za kompleksne modele umetne inteligence (AI), doživele precejšen padec. Vlagatelji so z zaskrbljenostjo sprejeli možnost, da bi novi AI modeli, ki za delovanje ne potrebujejo tako zmogljive strojne opreme, lahko vplivali na prihodnje povpraševanje po visokotehnoloških polprevodnikih.

Kljub temu se je večina teh delnic tekom tedna stabilizirala in delno nadoknadila začetne izgube. Strokovnjaki pri tem opozarjajo na že stoletja znani Jevonsov paradoks, ki pravi, da tehnološki napredek ne vodi nujno v zmanjšanje porabe, temveč pogosto ustvarja nove potrebe in priložnosti za rast. To velja tudi za področje umetne inteligence, kjer večja dostopnost in optimizacija tehnologij lahko povečata uporabo AI v različnih gospodarskih sektorjih.

Veliko leto umetne inteligence in odziv tehnoloških velikanov

Največji zmagovalci teh sprememb so lahko programska podjetja, ki bodo izkoristila širšo dostopnost umetne inteligence in njeno vse večjo vpetost v gospodarstvo. To potrjuje tudi podjetje Meta, ki je leto 2025 označilo za “Veliko leto umetne inteligence” in napovedalo, da bo z novimi AI rešitvami doseglo več kot milijardo ljudi. Ob tem načrtujejo rekordno investicijo v višini 60 milijard dolarjev v infrastrukturo umetne inteligence, s katero želijo okrepiti svoj tržni položaj.

V preteklem tednu so finančna poročila objavila tudi podjetja Tesla, Microsoft in Apple. Kljub nekoliko slabšim rezultatom, kot so jih pričakovali analitiki, je vodstvo Tesle presenetilo z optimističnimi napovedmi glede prihodnosti. Posebej so izpostavili potencial avtonomne vožnje vozil Tesla ter napovedali možnost novega tržišča za svoj izdelek Optimus – robota, ki naj bi pomagal pri vsakodnevnih opravilih.

Na drugi strani pa je Microsoft razočaral vlagatelje zaradi manjše rasti poslovanja v oblaku, kar je povzročilo padec delnic za 6 odstotkov. Največje podjetje na svetu, Apple, je sprva kljub slabšim finančnim podatkom doživelo občutno rast na zadnji trgovalni dan, nato pa je sledil manjši popravek navzdol.

Trgi pod pritiskom po napovedi novih tarif

Optimizem zadnjega januarskega trgovalnega dne se je hitro razblinil, ko je predsednik Donald Trump v petek (31. 1.) pozno zvečer dokončno napovedal uvedbo tarif proti Kanadi, Mehiki in Kitajski. Ukrep je sicer v začetku tedna začasno odložil, potem ko je prejel zagotovila o večjem nadzoru meje. Groženj z uvedbo carin na uvoz iz EU doslej še ni uresničil. Širši vplivi teh ukrepov so za zdaj še neznani, vendar lahko vlagatelji pričakujejo povečane inflacijske pritiske v Združenih državah, kar bi lahko vplivalo na zmanjšano število rezov temeljnih obrestnih mer s strani ameriške centralne banke.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Skladno z optimističnim vzdušjem ob inavguraciji novega ameriškega predsednika, so kapitalski trgi teden zaključili v zelenih številkah. Manjša regulacija, nove znatne investicije v umetno inteligenco in upadanje inflacije, so prispevali k novim rekordnim vrednostim. Ameriški indeks S&P 500 je znotraj zadnjega trgovalnega dne dosegel rekordno vrednost 6.128 točk, pri čemer sta k rasti največ prispevala sektorja informacijske tehnologije in telekomunikacij. Rasti kapitalskih trgov smo bili deležni tudi na stari celini, kjer je nemški delniški indeks DAX 40 prav tako dosegel rekordno vrednost 21.520 točk.

Kitajsko podjetje predstavilo svojo različico umetne inteligence DeepSeek

Ameriški delniški trgi so se pozitivno odzvali na proaktivne ukrepe novega predsednika D. J. Trumpa, ki je na dan inavguracije podpisal kar 26 izvršnih aktov. Med temi je bila razglasitev izrednih razmer v energetskem sektorju s ciljem povečanja proizvodnje naravnih virov in izvoza utekočinjenega zemeljskega plina. Poleg tega je Trump napovedal 500 milijard ameriških dolarjev vredno investicijo v infrastrukturo umetne inteligence. Nova napovedana potrošnja za izgradnjo podatkovnih centrov je spodbudila bikovski trend pri delnicah, ki so izpostavljene razvoju umetne inteligence. Kljub začetnemu optimizmu pa je zadnji trgovalni dan pokazal znake izčrpanosti, saj je kitajsko podjetje predstavilo svojo različico umetne inteligence, ki je postavila pod vprašaj visoko trošenje tehnoloških velikanov. Umetna inteligenca DeepSeek namreč uporablja povsem drugačen pristop, ki omogoča učinkovito “globoko razmišljanje,” primerljivo z najnovejšimi modeli ChatGPT, hkrati pa je cenovno ugodnejša.

Delnice Netflixa poskočile za 14 odstotkov

Na ameriškem trgu je po objavi odličnih rezultatov presenetil Netflix, katerega delnice so poskočile za 14 odstotkov. Glavni razlog za veselje je bilo število plačljivih naročnin, ki je prvič preseglo 300 milijonov, z rekordno rastjo 19 milijonov novih naročnikov v zadnjem kvartalu 2024. Podjetje je ocenilo, da skupaj z deljenimi računi dosega več kot 700 milijonov gledalcev po celotnem svetu. Vodstvo je napovedalo tudi povišanje cen nekaterih paketov za 1 do 2 dolarja na mesec, pri čemer je naročnina z oglasi postala najbolj priljubljena izbira v številnih državah.

Podjetje Novo Nordisk nenapovedano objavilo rezultate delne študije učinkovitosti zdravila amycretin

V preteklem tednu so vlagatelje pozitivno presenetili tudi evropski trgi, kjer so se izkazali delniški indeksi podjetij, povezanih z luksuznimi izdelki in zdravili za hujšanje. Delnice proizvajalcev luksuznih izdelkov so se povzpele zaradi boljše prodaje in zaslužkov. Konec tedna je vlagatelje presenetilo obvestilo podjetja Novo Nordisk, ki je nenapovedano objavilo rezultate delne študije učinkovitosti zdravila amycretin. Pri bolnikih, ki so prejemali najvišji odmerek poskusnega zdravila, so po 9 mesecih zabeležili 22-odstotno izgubo telesne teže, kar je približno 4 odstotke boljše od rezultatov, ki jih je dosegla družba Eli Lilly s svojim trenutno vodilnim zdravilom Zepbound. Kljub 8-odstotnemu skoku delnic podjetja Novo Nordisk analitiki mirijo, saj podjetje poleg izgube teže ni razkrilo stranskih učinkov novega zdravila.

Čeprav so kapitalski trgi ta teden beležili izjemne donose, je v prihodnje priporočljivo ohraniti previden pristop pri vlaganju. Pozitivni rezultati, ki so posledica vlaganja v umetno inteligenco, lahko privedejo do nadaljnje rasti, vendar je ta lahko kratkoročno podvržena hitrim spremembam tržnih razmer. V hitro razvijajočih segmentih, kot je umetna inteligenca, kjer se pojavljajo novi konkurenti z alternativnimi rešitvami, so potrebne skrbne analize in upoštevanje tveganj. Za dolgoročno uspešno vlaganje je ključnega pomena ohranjanje uravnoteženega pristopa in natančno spremljanje tržnih trendov v prihajajočih mesecih.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Pretekli teden je bil na finančnih trgih zaznamovan z mešanico makroekonomskih novic, političnih sprememb in opaznih gibanj na trgu delnic in obveznic. Glavni delniški indeksi so kazali pozitivno dinamiko, vlagatelji pa so iskali priložnosti v različnih segmentih ob nenehnem prilagajanju na spremembe pričakovanih gibanj obrestnih mer.


Fed bo že v prvi polovici leta začel zniževati obrestne mere

V ZDA je decembrski indeks cen življenjskih potrebščin (CPI) pokazal nadaljnje ohlajanje inflacije. Osnovna inflacija se je znižala na 3,2 %, kar je pod pričakovanji (3,3 %), skupna inflacija pa je dosegla 2,9 %, kar dodatno potrjuje uspešnost obstoječih ukrepov Fed. Ta trend je okrepil pričakovanja, da bo Fed že v prvi polovici leta začel zniževati obrestne mere, pri čemer analitiki pričakujejo do štiri reze do konca leta 2025. Predsednica Fed iz Clevelanda, Beth Hammack, je poudarila, da inflacija še vedno predstavlja tveganje, medtem ko je guverner Fed, Christopher Waller, nakazal možnost hitrejšega sproščanja monetarne politike, z možnostjo do štirih znižanj obrestnih mer v letu 2025. Posledično so ameriški delniški trgi teden zaključili z rastjo, ki sta ga vodila finančni in tehnološki sektor. Indeks S&P 500 je v enem tednu zrasel za kar 7,41 %, kar je največja tedenska rast v zadnjih dveh mesecih. Banke, kot so JP Morgan in Morgan Stanley, so poročale boljše od pričakovanih dobičkov, pri čemer so vlagatelji pozitivno ocenili povečanje prihodkov iz investicijskega bančništva in nižje stroške rezervacij za kreditne izgube. Tehnološki sektor ostaja še naprej eden glavnih motorjev rasti, pri čemer so bile motor rasti delnice Nvidie, Broadcoma ter širši indeks polprevodnikov Philadelphia. Dolgoročni trendi, kot so umetna inteligenca in avtomatizacija, še naprej pritegujejo vlagatelje, čeprav analitiki opozarjajo na možnost korekcij zaradi visokih vrednotenj. Politične spremembe so še naprej vplivale na sentiment vlagateljev. V pričakovanju začetka drugega mandata predsednika Trumpa je teden prinesel negotovosti glede uvedbe novih carin na uvoz iz Mehike, Kanade in Kitajske. Kljub temu so ameriški trgi ostali odporni, saj vlagatelji verjamejo, da bodo pozitivni domači gospodarski ukrepi odtehtali morebitne negativne učinke protekcionistične politike.

ECB bo še naprej zniževala obrestne mere

V Evropi je stabilizacija inflacije pri 2,7 % povečala pričakovanja, da bo Evropska centralna banka (ECB) še naprej zniževala obrestne mere. Podpredsednik ECB de Guindos je napovedal, da bi ključna obrestna mera lahko do poletja dosegla nevtralno raven pri približno 2 %. Medtem Nemčija, največje gospodarstvo evro območja, še naprej kaže znake šibkosti, kar povečuje potrebo po strukturnih reformah za dolgoročno spodbujanje konkurenčnosti. Evropski delniški trgi so kljub temu prav tako zabeležili rast, pri čemer so se vlagatelji osredotočili in pozdravili pričakovanja o nadaljnjih znižanjih obrestnih mer ECB. Indeks STOXX 600 je pridobil 1,2 %, najvišjo rast pa so dosegli sektorji financ, industrije in potrošniških dobrin.

Na Kitajskem ostajajo tveganja povezana z nizkim zaupanjem potrošnikov in šibkim nepremičninskim trgom

Kitajsko gospodarstvo se je pretekli teden okrepilo z dodatnimi ukrepi monetarnega sproščanja in povečano likvidnostjo, ki jo je v bančni sistem vnesla kitajska centralna banka. Pričakovanja vlagateljev glede dodatnih spodbud so spodbudila rast tamkajšnjih indeksov. Kljub temu ostajajo tveganja povezana z nizkim zaupanjem potrošnikov in šibkim nepremičninskim trgom. Na Kitajskem je povečanje likvidnosti s strani centralne banke v luči pričakovanega zvišanja povpraševanja po likvidnosti pred začetkom kitajskega novega leta.

Obvezniški trgi so prav tako zabeležili večje premike

Obvezniški trgi so prav tako zabeležili večje premike, saj so se ameriške 10-letne donosnosti znižale za 14 bazičnih točk iz 14-mesečnega vrha, dosežena prejšnji teden pri 4,81 % na 4,62 %. Znižanje je posledica komentarjev predstavnikov Feda, kar je okrepilo pričakovanja o sproščanju denarne politike. Podobno so tudi evropski trgi obveznic beležili upad donosnosti, kar je podprto z nižanjem inflacije in pričakovanji o dodatnih ukrepih ECB.

Nafta brent je dosegla rast cen 

Nafta brent je dosegla rast cen zaradi strožjih sankcij ZDA proti Rusiji in padca ameriških zalog, kar bi lahko ponovno oživilo inflacijske pritiske. Čeprav ta rast trenutno nima močnega vpliva na splošno inflacijo, bi lahko daljše obdobje višjih cen ponovno oživilo cenovne pritiske v svetovnem gospodarstvu.


PRIJAVITE SE NA FINANČNI POSVET


Si lahko obetamo tretje zaporedno leto rasti?


Svetovni delniški indeksi so vlagateljem v letu 2024 postregli s pravo poslastico. Številni vlagatelji niso pričakovali nadaljevanja leta 2023, ki je na krilih nižje inflacije in robustnega svetovnega gospodarstva prineslo dvomestne donose.

Za številne vlagatelje je bil recept za uspešno leto 2024 preprost. Robustna gospodarska rast bo spodbudila nadaljnjo rast delniških trgov, obvezniški trgi pa bi se ponovno okrepili zaradi zniževanja obrestnih mer. Kljub temu je na Wall Streetu na začetku leta prevladala previdnost. Recept nižjih obrestnih mer in robustne gospodarske rasti ni bil dovolj privlačen za volkove z Wall Streeta.

Vse pa se je spremenilo v prvem četrtletju, ko so v javnost prispela prva poročila o poslovanju. Pozitiven odziv vlagateljev so sprožila predvsem visokotehnološka podjetja, ki so napovedovala visoko, dvomestno rast prihodkov in dobička.

Ta pozitivni sentiment se je kmalu razširil tudi na širši svetovni delniški trg. Ob stabilnih makroekonomskih podatkih so vlagatelji znova začeli pozorno spremljati poslovanje posameznih podjetij in njihovo dobičkonosnost.

Nadpovprečna Slovenija

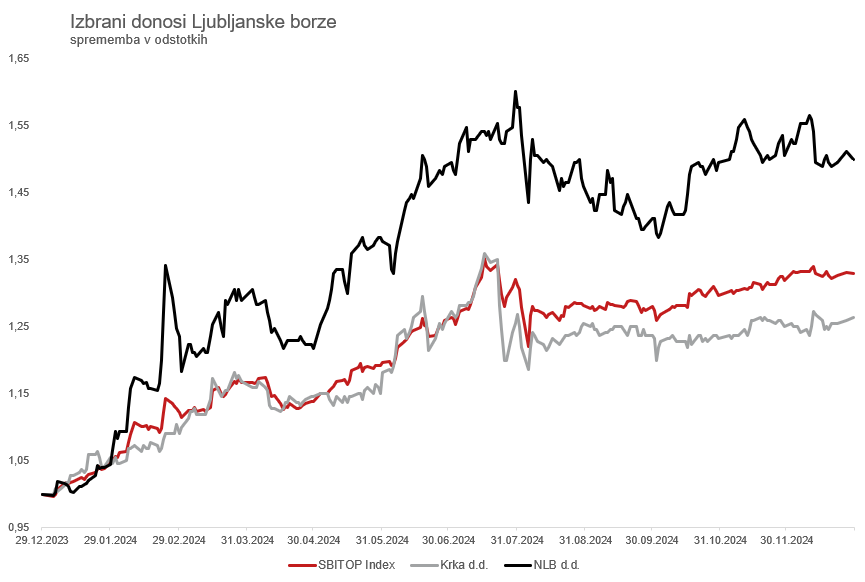
V tem segmentu posebej izstopajo slovenske družbe, ki sestavljajo slovenski delniški indeks SBITOP. Izjemno dobro poslovanje slovenskih podjetij ter ugodna gospodarska slika Slovenije sta pripomogla h kar 42-odstotni rasti slovenskega indeksa. To je slovenski delniški indeks postavilo v sam vrh donosnosti, merjeno v evrih.

Slovenski indeks je v lanskem letu namreč dosegel osmo mesto na lestvici donosov svetovnih indeksov. Še bolj zgovoren pa je podatek, da je lokalni indeks dosegel drugi najboljši donos v Evropi.

V letu 2024 so prav vse delnice indeksa SBITOP dosegle pozitiven donos. Najbolje so se odrezale delnice družbe NLB, ki je v svoji »Strategija 2030« vlagateljem napovedala nadaljnje izboljšave bančnih procesov in širitev poslovanja v tujini. Vlagatelji so to strategijo nagradili z izjemnim letnim donosom, ki je znašal kar 62 odstotkov, ob upoštevanju izplačil dividend.

Z odličnimi rezultati se je lahko pohvalila tudi Krka, ki kljub konservativni rasti dokazano konkurira največjim generičnim farmacevtskim podjetjem v Evropi. Krka je dosegla 33-odstotno rast, ob upoštevanju dividend. Slovenska podjetja so tako po uspešnem letu 2023 nadaljevala doseganje izjemnih rezultatov tudi v letu 2024. Se lahko ta uspeh nadaljuje tudi v prihodnosti?

Odprtost za priložnosti

Prihodnost lokalnega trga, kot tudi preostalih trgov v Evropi, se zdi nejasna zaradi razvidnih razpok gospodarstev jedrnih evropskih držav. Nemško gospodarstvo je namreč že drugo leto zapored doživelo negativno rast, kar lahko negativno vpliva na poslovanje slovenskih podjetij.

Čeprav makroekonomski in politični izzivi v Evropi prinašajo tveganja, slovenska podjetja, zlasti tista, ki so v preteklosti že uspešno izvajala reforme, ponujajo potencial za ohranjanje stabilnosti in rasti tudi v negotovem gospodarskem okolju.

Prihodnost lokalnega trga tako ostaja obetavna, vendar bosta ključna spremljanje dogajanja v Evropi in hitra prilagoditev na morebitne spremembe. Leto 2025 bo torej leto, v katerem bo potrebna previdnost, a tudi pripravljenost na izkoriščanje priložnosti, ki jih slovenska podjetja kljub predhodni rasti še vedno ponujajo.


Vir: Ljubljanska borza

Vir: Ljubljanska borza


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Prvi teden leta 2025 je na finančne trge prinesel nekaj umirjanja po obdobju skokovite rasti

Ameriški indeksi, ki so skozi zadnje mesece beležili stabilno rast, so nekoliko popustili pod pritiskom unovčevanja dobičkov. Indeks S&P 500 je teden zaključil z rahlim upadom, kar lahko pripišemo predvsem menjavi investicijskih tokov iz tehnološkega sektorja v bolj defenzivne panoge. Ključne tehnološke delnice, kot so Apple in Microsoft, so po lanskih izjemnih donosih zabeležile manjše popravke, kar pa ne pomeni občutnejšega upada zaupanja vlagateljev. V preteklem tednu so vlagatelje predvsem presenetili makroekonomski podatki iz ZDA. Decembra je bilo v ZDA namreč ustvarjenih 220 tisoč novih delovnih mest, kar je nekoliko preseglo pričakovanja analitikov. Stopnja brezposelnosti ostaja pri nizkih 3,8 odstotka, kar potrjuje robustno stanje trga dela. Vroči podatki vnovično naznanjajo inflacijske pritiske, kateri pa na trg prinašajo bojazen po daljšem obdobju višjih obrestnih mer oziroma manj rezov Fed od pričakovanj. Posledično je pristop ameriške centralne banke bolj previden, saj se inflacija nikakor noče spustiti do ciljne vrednosti 2 odstotka.

Evropski trgi so teden zaključili z rahlo rastjo

Evropski trgi so teden zaključili z rahlo rastjo, podprti s podatki o nižji inflaciji v Evropi. Decembrska inflacija v evrskem območju ostaja na 2,7 odstotka, kar je okrepilo pričakovanja, da bo Evropska centralna banka spomladi nadaljevala s postopnim zniževanjem temeljne obrestne mere. Pričakovanja gredo v smeri zniževanja 0,25 % vsako četrtletje.

Pretekli teden se je izkazal za izjemno donosnega vlagateljem izpostavljenim do rasti cen zemeljskega plina in surove nafte

Pretekli teden se je izkazal za izjemno donosnega predvsem za vlagatelje, ki so bili izpostavljeni do rasti cen zemeljskega plina in surove nafte. Zemeljski plin je namreč v preteklem tednu poskočil zaradi  napovedi o dlje trajajočem hladnejšem vremenu na območju Evrope in severne Amerike. Cena zemeljskega plina v Severni Ameriki je tako poskočila za dobrih 10 odstotkov. Podobno dogajanje smo lahko spremljali na trgu nafte, kjer je novica o potencialnem deficitu zaradi manjše dobave, povzročila dvig cen surove nafte za slabih 5 odstotkov.

Svetovni delniški in obvezniški trgi so v preteklem tednu veliko pozornosti namenili tarifam

Svetovni delniški, kot tudi obvezniški, trgi so v preteklem tednu veliko pozornosti namenili tarifam, ki bi jih lahko v prvem letu mandata vzpostavil novo izvoljeni predsednik Donald Trump. Tarife naj bi bile usmerjene predvsem zoper uvoz dobrin iz Kanade, Mehike, Kitajske in držav članic Evropske Unije. Čeprav so imele takšne napovedi v preteklosti omejen vpliv na širše trge, bi nova protekcionistična politika lahko negativno vplivala na potrošniški sektor, ter na avtomobilsko in tehnološko industrijo, ki sta odvisni od globalnih dobavnih verig.

Evro še naprej izgublja proti dolarju

Teden je zaključil na nivoju 1,02 dolarja za evro, in verjetno bomo kmalu videli tudi pariteto, ko se vrednosti izenačita.


PRIJAVITE SE NA FINANČNI POSVET


Kaj prinaša leto 2025?


V letošnjem letu tako visokih donosov ne gre pričakovati. Indeks se trenutno giblje okoli 5800 točk, povprečna napoved rasti analitikov največjih investicijskih družb za konec leta 2025 znaša okoli deset odstotkov. Najbolj optimistični napovedujejo tudi preko 7.000 indeksnih točk, kar bi pomenilo okoli 20-odstotno rast. Volilni rezultat ameriških volitev je na delniške trge prinesel pozitivno vzdušje. Debirokratizacija, deregulacija ter nižji davki so dali delniškim trgom dodaten zagon. Vzdušje pri manjših podjetjih se je prav tako izboljšalo.

To se trenutno kaže v makro okolju, kjer ameriška ekonomija še naprej beleži „prenizko“ brezposelnost, „predobre“ podatke o gospodarski rasti ter zelo pozitivno razpoloženje potrošnikov in podjetij. To je privedlo do povečanja donosnosti na ameriškem obvezniškem trgu, kjer so se donosnosti od lanskega septembra zvišale za eno odstotno točko, na trenutno 4,7 odstotka pri ameriški desetletni obveznici. Posledično se letos pričakuje samo še en rez obrestne mere. Pojavlja se tudi vprašanje, ali je bil lanski rez v višini 0,5 odstotne točke prehiter. Dobre razmere in ponovno višje donosnosti pri ameriških obveznicah so povzročile, da je evro z dolarjem skoraj na pariteti. Obvezniški trgi vplivajo tudi na delniške, predvsem na dražja podjetja ter tista, ki so bolj zadolžena, ali pa šele začenjajo ustvarjati dobičke. Na delniškem trgu se tako trenutno čuti določena napetost, kar odraža tudi naraščajoči indeks strahu VIX. Določena korekcija bi bila za trge zdrava in pričakovana, kar bi predstavljalo lepo nakupno priložnost za dolgoročne vlagatelje, saj že kar nekaj časa ni bilo priložnosti za nakup delnic po nekoliko nižjih cenah.

Za leto 2025 se zdi, da bi prav tako lahko bilo pozitivno. Napovedani dobički za S&P 500 v letošnjem letu znašajo okoli 15 odstotkov, kar je nadpovprečna rast. Še nekoliko višje dobičke so napovedala podjetja, znana pod vzdevkom Magnificent 7. Gospodarska slika bo ostala močna, prav tako potrošnik. Velika neznanka ostaja Donald Trump, predvsem v kolikšni meri bo uresničil napovedane ukrepe ter koliko ukrepov bo takih, ki še niso vračunani v cene delnic. Ti lahko vplivajo bodisi pozitivno ali negativno. Dejstvo je, da se je treba spremembam čim prej prilagoditi in ustrezno reagirati, bodisi z nakupi bodisi prodajo določenega sektorja ali podjetja.

V primeru večjih makroekonomskih pretresov pa ima Fed dovolj manevrskega prostora za omilitev težav. Prav tako je v ZDA še naprej vedno ogromno sredstev, skoraj 7 bilijonov, v denarnih skladih. Tudi ta se lahko začnejo prelivati, če se obrestne mere znižajo. Leto 2025 bo zagotovo bistveno bolj zahtevno kot zadnji dve leti, zato bo potrebno prilagajanje in izkoriščanje priložnosti, ki jih bo prineslo.


Ameriška rast proti evropski stagnaciji


Razkorak med staro celino in Združenimi državami se ni začel letos, temveč ga na kapitalskih trgih opažamo že celotno desetletje. Od začetka milenija in vse do leta 2014 so evropski in ameriški indeksi beležili podobne donose. Nato pa so ameriški trgi začeli bistveno prehitevati evropske. Ta trend se je le še poglobil z razcvetom tehnološkega sektorja v ZDA in hitrejšim okrevanjem po finančni krizi leta 2008.

Razlike v donosnosti indeksov lahko delno pojasnimo z različnimi regulatornimi pristopi. V Združenih državah regulatorji pogosto izbirajo manj omejujoče ukrepe, kar omogoča podjetjem večjo fleksibilnost pri poslovanju in spodbujanje inovacij. V Evropi pa strožja regulativa pogosto predstavlja oviro za rast podjetij, zlasti v visokotehnoloških sektorjih. Eden izmed najbolj presenetljivih podatkov v tem kontekstu je dejstvo, da v Evropski uniji v zadnjih petdesetih letih ni bilo ustanovljeno nobeno podjetje, ki bi danes preseglo tržno kapitalizacijo 100 milijard evrov. V istem obdobju pa je v ZDA nastalo vseh osem največjih podjetij, katerih vrednost presega 1.000 milijard evrov. To jasno kaže na velik razkorak v inovacijskih in poslovnih dinamikah obeh regij.

Visokotehnološka podjetja, kot so t. i. »Magnificent 7«, so v zadnjem desetletju ustvarila izjemno dodano vrednost, ki se odraža tudi v njihovem dobičku na delnico. Medtem ko je v ZDA dobiček na delnico v zadnjih desetih letih rasel povprečno 10 odstotkov na leto, je ta rast za evropska podjetja znašala manj kot 5 odstotkov letno. Slabši finančni rezultati evropskih podjetij so privedli tudi do nižjih vrednotenj, ki poleg slabše konkurenčnosti odražajo še politično nestabilnost regije in visoko izpostavljenost do kitajskega gospodarstva.

Vlagatelji nestrpno pričakujejo spremembe v evropski regulativi, ki bi spodbudile inovativnost tehnoloških podjetij ter zmanjšale politično nestabilnost. To bi lahko vodilo k višjim dobičkom in večji konkurenčnosti evropskih podjetij. Ključni signal za izboljšanje bi lahko bila sprememba energetske politike v Nemčiji. Cene električne energije so se namreč v preteklem tednu povzpele na več kot 936 evrov na megavatno uro, kar je celo več kot v času energetske krize leta 2022. Večja energetska neodvisnost Nemčije bi pomenila nižje stroške za lokalna podjetja in izboljšanje konkurenčnosti evropskih tržnih podjetij.

V vmesnem času pa lahko pričakujemo nadaljevanje trenutnega trenda, večanja razkoraka med evropskimi in ameriškimi delniškimi indeksi, vse dokler se valutno razmerje med evrom in ameriškim dolarjem ne prevesi v prid dolarja. Nova valutna dinamika bi lahko evropskim proizvajalcem omogočila večjo konkurenčnost na globalnih trgih, zlasti pri izvozu v države zunaj Evropske unije.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Delniški trgi v zaključku leta ne popuščajo

Tudi v zaključku leta delniški trgi ne popuščajo. Najbolj spremljani globalni, ameriški in celo nekateri evropski borzni indeksi, so pretekli teden dosegali nove rekorde, pri čemer so teden zaznamovale precejšnje razlike v donosih med posameznimi segmenti trga. Vodile so delnice iz sektorja tehnologije, komunikacijskih storitev in ne-nujne potrošnje, negativno pa so izstopale tako imenovane vrednostne delnice iz sektorjev energije, materialov in komunalnih storitev.

Ameriški trgi dela ostaja v dobri kondiciji

Med svežimi makroekonomskimi podatki v ZDA je bilo pod drobnogledom poročilo s trga dela. Število novo ustvarjenih delovnih mest se je novembra zvišalo nad 200 tisoč, občutno nad napovedmi ekonomistov in povprečjem zadnjih šestih mesecev. Še zlasti je razlika očitna v primerjavi s preteklim mesecem, ko je ameriško gospodarstvo ustvarilo občutno manj kot 50 tisoč novih delovnih mest. Veliko boljši novembrski podatki so prišli kot potrditev, da oktobrskih podatkov s trga dela ni poslabšalo ohlajanje gospodarstva, temveč enkratni dejavniki, predvsem zelo aktivna sezona hurikanov in stavka v Boeingu. Splošno gledano ameriški trg dela ostaja v zelo dobri kondiciji.

Tretji zaporedni rez obrestnih mer Fed se zdi najbolj verjeten scenarij

Poleg novembrskega indeksa cen CPI, ki bo objavljen ta teden, so bili pretekli teden objavljeni podatki s trga dela med zadnjimi pomembnimi makroekonomskimi objavami pred zasedanjem ameriške centralne banke, ki bo potekalo med 17. in 18. decembrom. Kljub temu, da je ameriško gospodarstvo novembra ustvarilo več novih delovnih mest od napovedi, inflacija pa je obtičala nekoliko nad ciljnimi vrednostmi, se trenutno zdi tretji zaporedni 0,25 % rez obrestnih mer na decembrskem zasedanju Fed najbolj verjeten scenarij.

Tudi v preteklem tednu ni šlo brez geopolitičnih vznemirjenj

Medtem, ko stalni in izbruhi novih konfliktov na Bližnjem vzhodu ter v Ukrajini praktično ne vplivajo več na finančne trge, sta vlagatelje in javnost pretekli teden presenetili uvedba vojnega stanja v Južni Koreji ter padec močne vlade v Franciji. Stopnjevanje že več mesecev trajajoče politične paralize je na francoskih trgih pustilo posledice. Osrednji francoski borzni indeks CAC 40 močno zaostaja za donosi širših evropskih borznih indeksov, razkorak med zahtevanimi donosi na francoske državne obveznice in primerljive nemške obveznice, je bil na začetku decembra največji v zadnjih 10 letih in se je približal nivoju Grčije. Razglasitev vojnega stanja v Južni Koreji, ki je 13. največje svetovno gospodarstvo, ni pustilo večjih posledic na globalnih borzah, medtem pa je južnokorejski indeks Kospi pretekli teden izgubil okrog 5 %.

Kitajske delnice so pridobivale

Kitajske delnice so na podlagi pričakovanj o predstavitvi dodatnih stimulativnih ukrepov pridobivale. Malenkost boljšo sliko kitajskega gospodarstva, v primerjavi s preteklimi meseci, kažejo podatki indeksa nabavnih managerjev PMI, ki so bili drugi mesec zapored v območju rasti, torej nad 50. Na drugi strani pa kakršnegakoli bolj vzdržnega okrevanja zaenkrat ne kažejo podatki s kitajskega trga nepremičnin.

NASVET ZA VLAGATELJE

Gospodarska aktivnost v ZDA ostaja močna, medtem ko se Evropa in Kitajska spopadata s upočasnjeno rastjo oziroma stagnacijo. Zaradi nove ameriške administracije obema regijama grozijo višje carine za trgovanje z ZDA in posledično nadaljnje slabšanje gospodarskega položaja. Po zaslugi močne Amerike in njenega  gospodarstva svetovno gospodarstvo še naprej raste. Borzna rast je v zadnjem letu povišala vrednotenja tehnološkim delnicam ter delnice povezanimi z vročimi megatrendi, kot je umetna inteligenca. Te ostajajo privlačna izbira za vlagatelje zaradi hitre rasti poslovanja. Obdobje po volitvah je zgodovinsko gledano eno boljših za vlagatelje, a previdnost vseeno ni odveč, saj se nova Trumpova administracija šele postavlja in prihaja do večjih presenečenj, ki se lahko bodo, ali pa tudi ne, uresničile. Vseeno nova administracija predstavlja optimizem za trge zaradi pričakovanega znižanja davkov, deregulacije in drugih vlagateljem prijaznih ukrepov. Vlagatelj se mora ob tem zavedati, da lahko vsi ukrepi ne bodo uvedeni v polni meri, ter da so vrednotenja zgodovinsko gledano nadpovprečna oziroma visoka, predvsem v tehnološkem sektorju. Med megatrendi tehnologija in AI ostajata glavna tehnološka razvojna dejavnika. Zdravilo za debelost širi področja uporabe, prebivalstvo trgov v razvoju želi trošiti več in energetska učinkovitost prinaša milijardne prihranke. Posledično za tiste bolj dolgoročno naravnane vlagatelje delniški trg še naprej ostaja privlačen. Ohranjamo izpostavljenost do globalnih in ameriških delnic skozi sklade Generali Globalni in Generali Amerika. Tudi Generali Tehnologija ostaja v osnovni košarici naložb, podobno zaradi demografskih in zdravstvenih trendov tudi Generali Vitalnost.

Zaradi dinamike na trgih in politike centralnih bank so privlačne dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond. Sklad ne bo prinesel samo solidnega obrestnega donosa ampak ob rezih obrestnih mer tudi rast cen obveznic in s tem kapitalski donos.

Trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja. Svetla izjema je Indija. Kitajske delnice zaenkrat niso uspele postaviti temeljev za dolgoročno bolj vzdržne pozitivne trende rasti. Nasprotno, zopet počasi drsijo proti poletnemu dnu. A zaradi nizkih vrednotenj in dejstva, da je kitajska država vseeno sprejela ukrepe za izboljšanje položaja, ostajajo kitajske delnice dolgoročno privlačna špekulativna naložba. Obenem sklad Generali Indija – Kitajska ponuja tudi indijske delnice. Indijska gospodarska rast ostaja zelo visoka. Indijska podjetja uspešno osvajajo srca vse bogatejših indijskih potrošnikov. V Indiji se zdi, da smo v obdobju konsolidacije trga, saj je bila rast na delniških trgih v zadnjih nekaj hitra. A taka obdobja predstavljajo priložnost za vstop za zamudnike. Zato sklad Generali Indija – Kitajska ohranja potencial rasti, a nihanja in tveganja so tu večja kot pri globalno razpršenih skladih.