
[50 % NIŽJI VSTOPNI STROŠKI]

Pridružite se nam v oktobru in investirajte z nižjimi vstopnimi stroški.*

Naročite se na posvet

Delnice ali obveznice


Da se lahko približamo odgovoru na to vprašanje, moramo najprej ugotoviti, zakaj zahtevane donosnosti pri obveznicah tako hitro rastejo. Ključni sta seveda politika centralnih bank in inflacija, ki je deloma tudi posledica zaostrene energetske in geopolitične situacije. Centralne banke zaostrujejo denarno politiko in dvigajo obrestne mere. To sta v zadnjem mesecu storila tako ECB kot tudi ameriški Fed, pa še precej drugih centralnih bank po svetu. Rast zahtevanih obrestnih mer je deloma logična posledica politike centralnih bank. Drugi pomemben dejavnik je krhanje zaupanja v države, da bodo dolg nekoč v prihodnosti vrnile. Proračunski primanjkljaji povsod po svetu naraščajo. Ameriški znaša pol nemškega BDP. Francozi se trudijo spraviti primanjkljaj nazaj pod 5 odstotkov. O maastrichtskem kriteriju in dolgu pod 3 odstotke BDP lahko Francozi samo sanjajo. Vlagatelje je torej strah, da bodo države nadaljevale z nebrzdanim zadolževanjem in da bo dolg vreden vse manj. Zgodovina je posejana s primeri, ko države niso bile sposobne vrniti dolga in vlagatelji so morali del naložb odpisati. To postaja vse pomembnejši faktor, kar potrjuje tudi trg, saj se francija danes zadolžuje precej dražje od Italije ali Grčije, ki sta bili sinonim za fiskalno nedisciplino. Tretji pomemben faktor so naraščajoča geopolitična tveganja ter konec svetovne ureditve kot smo jo poznali po drugi svetovni vojni. Temu sledijo tudi največji vlagatelji kot so banke, zavarovalnice in predvsem centralne banke. Najenostavnejše prikažemo to na kitajskem primeru. Nekoč je bila Kitajska največji kupec ameriških državnih obveznic. To se je v zadnjih letih močno spremenilo. Danes je delež ameriških obveznic v kitajskih rezervah precej manjši kot nekoč. Še leta 2021 so imeli za skoraj 1,1 bilijona ameriških obveznic, danes le dobrih 600 milijard. Zaradi naraščajočih napetosti med posameznimi državami in trgovinskimi bloki imajo veliki vlagatelji v portfeljih nekoliko manj državnih obveznic in več preostalega premoženja. Kitajska kupi več obveznic držav v razvoju ter zlata. Obenem tudi velika mednarodna tehnološka podjetja izdajajo vse več obveznic za financiranje hitre rasti razvoja AI ter gradnje podatkovnih centrov. Vlagatelji marsikatero tehnološko podjetje vidijo bolj varno kot obveznice določenih držav.

Na drugi strani delnice ponujajo že nekaj let visoke donose in vse veliko vlagateljev je zadnja leta del obvezniških naložb zamenjalo z delniškimi. Rast dobičkov svetovnih in predvsem ameriških podjetij je v zadnjih letih zasenčila donose obvezniških naložb. V prihajajočih objavah za 3. četrtletje se pričakuje skoraj 30-odstotna letna rast dobičkov ameriških podjetij. Visoke in nadpovprečne rasti pričakujemo tudi v Evropi in na trgih v razvoju. Pričakovanja za celotno leto 2027 se gibljejo na nivoju 15 odstotkov. Umetna inteligenca je močno pospešila investicije v podatkovne centre in posledično rast dobičkov tudi v ostalih panogah. Matematika za vlagatelje je tu enostavna. Dokler dobički podjetij rastejo 15 odstotkov ali več so obvezniški donosi 5 odstotkov ali nekoliko manj privlačni. Še posebej če k obvezniškim naložbam prištejemo tveganja v prejšnjem odstavku. A dobički podjetij ne bodo večno rastli s stopnjami 15 odstotkov in več in ob naraščajočih zahtevanih donosnostih pri obveznicah postajajo slednje vseeno bolj privlačne. Še posebej za bolj konzervativno naravnane vlagatelje. Najbolj nerazumljivo ostaja slovensko trmasto vztrajanje v depozitih, ki še naprej ne prinašajo skoraj nič, obenem pa lahko slovensko 10-letno državno obveznico dobijo s 4-odstotnim letnim donosom. Mogoče se to sliši kompleksno, a zato obstajajo skladi ki vlagajo na denarni in obvezniški trg.

A po mojem mnenju je ključno v tej zgodbi med obveznicami in delnicami kakšna bo na daljše obdobje državna in ekonomska politika. Dokler bodo države nebrzdano trošile in povečevale primanjkljaje, do takrat bodo podjetja in prebivalstvo iskala zavetje v realnem premoženju, med katerega spadajo tudi delnice. Vsaj zaenkrat ni videti, da bi bili politiki pripravljeni na zategovanje pasu.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


PRIJAVITE SE NA FINANČNI POSVET


Svetovni kapitalski trgi ostajajo pod vplivom višjih donosnosti obveznic, energetske negotovosti in spreminjajočih se pričakovanj glede monetarne politike. Ameriški delniški trg je ob šibkejših zaposlitvenih podatkih teden zaključil v plusu, medtem ko so evropski trgi oslabeli.

Donosnosti obveznic vztrajno naraščajo tako v ZDA kot tudi v Evropi in Aziji

Kapitalski trgi so pretekli teden zaključili z mešanimi rezultati. Ameriški indeks NASDAQ 100 je teden zaključil približno 0,66 % višje, indeks S&P 500 s padcem za 0,27 %, evropski indeks STOXX Euro 600 pa je teden zaključil okoli 1,15 % nižje glede na začetek tedna. Boljšemu rezultatu ameriških indeksov je botrovalo predvsem petkovo poročilo o le 29.000 dodanih delovnih mestih, ob tem, da je bilo s konsenzom med analitiki pričakovanih okoli 90.000. Šibkejši podatki o zaposlovanju so zmanjšali verjetnost za nadaljnje zaostrovanje monetarne politike in dvige obrestnih mer s strani Fed, zaradi česar so v petek ameriški indeksi poskočili. Na drugi strani se je donosnost 10-letne ameriške obveznice ob koncu tedna ustalila pri dobrih 5,26 %. V Franciji je donosnost 10-letne obveznice konec tedna presegla 4,9 % in dosegla najvišjo raven od leta 2002. Rast donosnosti obveznic je posledica kombinacije pričakovanj o vztrajajoči inflaciji, višjih cen energije, visokih javnih izdatkov in pričakovanj o visokih obrestnih merah.

Začetek prelivanja energetske krize na končnega potrošnika

Cena nafte brent je minuli teden vnovič padla in teden zaključila pri okoli 102,25 ameriškega dolarja za sodček. Kljub padcu cen pa se dolgotrajnost konflikta na Bližnjem vzhodu močno pozna v energetski preskrbljenosti po svetu. Pretekli teden je Kitajska uvedla začasno prepoved izvoza dizla v oktobru, med tem ko so države članice skupine G7 ob zaključku minulega tedna sklenile dogovor o sproščanju rezerv za nujne primere. Članice skupine so se dogovorile o sprostitvi 100 milijonov sodčkov rezerv nafte in naftnih derivatov v obdobju štirih mesecev, pri čemer bo velik del rezerv dizelskega goriva sproščen že v prvih 20 dneh, kar naj bi hitro pomagalo spustiti cene energentov. V kolikor se cene energentov ne bi spustile, bi to lahko privedlo do močnejše inflacije v Evropi, kjer pa se po zadnjih podatkih naraščanje stroškov energentov že začenja prelivati na ostale izdelke in surovine, kar pomeni prenos teh stroškov na končnega potrošnika.

Razvoj situacij za gospodarstvo ZDA

Dogajanje v ameriškem gospodarstvu ostaja pestro. V začetku tedna je proizvajalec čipov AMD naznanil prevzem podjetja World Labs, ki je eno od pionirjev na področju razvoja umetne inteligence in inteligence v 3D prostoru, s čimer AMD pridobiva pomembno znanje in dodatno strokovnost. Na drugi strani je drugi gigant za proizvodnjo čipov Micron otvoril sezono poročanja s preseganjem konsenza pričakovanih rezultatov, zaradi česar je delnica do konca trgovalnega tedna pridobila 5,35%. Ti rezultati kažejo na stabilnost povpraševanja in prodaje pomnilniških čipov. Umetna inteligenca tako opazno postaja vse pomembnejša, kar dodatno dokazuje tudi strateška odločitev ameriškega sodišča, da podjetje Anthropic ne sme omejevati ameriške vojske pri uporabi njihovih modelov za nadzor in razvoj. Poleg strateške pozicije Amerike na področju umetne inteligence si ta želi tudi boljšega nadzora nad dogajanjem v Hormuški ožini, kar so ZDA jasno nakazale z napotitvijo nove letalonosilke USS Theodore Roosvelt na tamkajšnje območje.

Velika Britanija s težnjami po tesnejšem povezovanju z EU. Morda celo več?

Predsednik vlade Združenega kraljestva Andy Burnham je pretekli teden na konferenci poudaril, da je Brexit za Združeno kraljestvo naredil več škode kot koristi. Poleg tega je omenil tudi, da si želi domače gospodarstvo ponovno tesneje povezati z gospodarstvom Evropske unije, kjer pušča odprta vrata različnim možnostim, vse od carinske unije in vrnitve na enotni trg pa do možnosti ponovne priključitve Združenega kraljestva EU. Možnost ponovne priključitve predstavlja precejšnjo menjavo strateške pozicije, saj je britanska laburistična stranka še pred volitvami leta 2024 izključevala vrnitev v carinsko unijo in enotni trg. To nakazuje na strateško pomembnost ohranjanja skupne pogajalske moči in gospodarske pozicije, ki jo ima EU kot celota.

NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Prva polovica leta 2026 je ponovno pokazala, kako pomembna sta geografska in sektorska razpršenost. Dogajanje na Bližnjem vzhodu, močna nihanja cen energentov ter izrazita koncentracija donosov v izbranih tehnoloških podjetjih so vlagatelje znova opomnili, da razpršenost ostaja edino »zastonj kosilo«, ki smo ga vlagatelji deležni.

Delniški trg kljub višjim vrednotenjem ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor. Ameriška podjetja še naprej ustvarjajo nadpovprečno rast dobičkov, dodatno podporo pa predstavljajo obsežne investicije v umetno inteligenco, digitalno infrastrukturo in avtomatizacijo. Obenem se širi krog podjetij in panog, ki imajo koristi od tehnološke revolucije, kar zmanjšuje odvisnost trga od peščice največjih tehnoloških družb. Kljub temu ostajamo pozorni na visoka vrednotenja in možnost kratkoročnih korekcij po močnem vzponu tečajev v zadnjih letih.

Sklad Generali Tehnologija ostaja pomemben del osnovne naložbene košarice, saj ameriški kapitalski trg ostaja osrednje središče globalnih inovacij. Umetna inteligenca postaja vse pomembnejši dejavnik produktivnosti in rasti, njeni učinki pa se širijo tudi v zdravstvo, industrijo, energetiko, obrambo in finančne storitve. Ker so vrednotenja tehnoloških podjetij ponekod zahtevna, priporočamo, da vlagatelji ohranjajo uravnoteženo sektorsko izpostavljenost.

Demografski in zdravstveni trendi ostajajo pomemben dolgoročni dejavnik rasti sklada Generali Vitalnost. Zdravstveni sektor je v zadnjih letih zaostajal za širšim trgom, zato so vrednotenja številnih podjetij še vedno ugodnejša od zgodovinskih povprečij. Zaradi stabilnejših poslovnih modelov in nižje občutljivosti na gospodarske cikle zdravstveni sektor predstavlja pomemben stabilizator delniškega dela portfelja. Priporočamo, da sklad Generali Vitalnost predstavlja med 10 % in 15 % celotnega portfelja.

V Evropi ostajamo zmerno optimistični. Nemške fiskalne spodbude, vlaganja v infrastrukturo in obrambni sektor ter postopno okrevanje gospodarske aktivnosti predstavljajo pomembne dejavnike podpore evropskim delnicam. Hkrati pa evropsko gospodarstvo ostaja bolj občutljivo na gibanje cen energentov in zunanjetrgovinske razmere. Pričakujemo, da bodo evropska podjetja do konca leta beležila zmerno rast dobičkov, kar podpira nadaljnjo izpostavljenost preko skladov Generali Rastko Evropa in Generali Jugovzhodna Evropa.

Pozornost vlagateljev ostaja usmerjena tudi na trge v razvoju. Indija še naprej izstopa zaradi ugodnih demografskih trendov, hitre digitalizacije in rasti srednjega razreda. Po obdobju konsolidacije ostajajo dolgoročni obeti indijskega kapitalskega trga privlačni. Ugodna vrednotenja najdemo tudi v nekaterih drugih državah trgov v razvoju, predvsem v Latinski Ameriki in delih Azije. Vendar ostajajo ti trgi bolj izpostavljeni geopolitičnim tveganjem, trgovinskim odnosom ter gibanju ameriškega dolarja. Zato sklad Generali Novi trgi ostaja primerna dopolnilna naložba za vlagatelje z višjo toleranco do tveganja, vendar naj delež posameznega geografsko ožje usmerjenega sklada ne presega 10 % celotnega premoženja.

Obvezniški trgi ostajajo izrazito občutljivi na spremembe inflacijskih pričakovanj in politike centralnih bank. Po obdobju rasti donosnosti zaradi geopolitičnih tveganj in višjih cen energentov se je v zadnjih tednih položaj nekoliko umiril. Kljub temu ostajajo obrestne mere na relativno visokih ravneh, kar pomeni, da obveznice ponovno ponujajo privlačnejše donosnosti kot v preteklem desetletju. Pričakujemo, da bodo centralne banke pri nadaljnjih odločitvah previdne in močno odvisne od prihajajočih inflacijskih ter gospodarskih podatkov. Zato dolgoročne evropske obveznice, zastopane v skladu Generali Bond, ostajajo pomemben element razpršitve in zmanjševanja nihajnosti portfelja. V primeru umirjanja inflacije in stabilizacije gospodarske aktivnosti bi lahko obveznice do konca leta ponovno prevzele pomembnejšo vlogo generatorja donosov v bolj uravnoteženih portfeljih.

Za drugo polovico leta 2026 tako pričakujemo nadaljevanje zmerno pozitivnega okolja za tvegane naložbe, vendar ob povečani volatilnosti. Glavna tveganja ostajajo geopolitični dogodki, inflacija, gibanje cen energentov in morebitne spremembe pričakovanj glede obrestnih mer. Na drugi strani pa nadaljnja rast dobičkov podjetij, investicijski cikel na področju umetne inteligence ter postopno okrevanje evropskega gospodarstva predstavljajo pomembne podporne dejavnike. V takšnem okolju ostajata disciplinirana dolgoročna strategija in ustrezna razpršenost ključna dejavnika uspešnega vlaganja.


PRIJAVITE SE NA FINANČNI POSVET


Desetletne ameriške donosnosti so presegle 5 odstotkov, kaj zdaj?


Pred šestimi leti, med pandemijo koronavirusa, so zahtevane donosnosti desetletnih ameriških obveznic dosegle dno pri 0,50 odstotka. Sunkovito rast v naslednjem obdobju gre pripisati različnim vzrokom, glavni med njimi so zagotovo obsežni programi državnih pomoči za okrevanje po koronakrizi in rast cen energentov zaradi vojne v Ukrajini in konflikta na Bližnjem vzhodu. Kljub okrevanju gospodarstva po krizi koronavirusa se ameriški proračunski primanjkljaji niso vrnili na zdrave temelje, kar je v zadnjem obdobju povečalo skrbi vlagateljev glede fiskalne slike ZDA. Slednje pa se odraža v tem, da vlagatelji zahtevajo še višje obresti v zameno za posojanje denarja ameriški državi, kar vodi v začaran krog. Višje donosnosti postopoma povečujejo stroške obresti, ko država star dolg zamenjuje z novim. Več izdatkov za obresti poveča prihodnje primanjkljaje, ti pa zahtevajo dodatno zadolževanje. Zanka ni takojšnja, saj se celoten dolg ne refinancira naenkrat, vendar sčasoma zmanjšuje prostor za druge javne izdatke in oteži odziv ob naslednji recesiji. Dodatno država na trg pošilja veliko novih obveznic prav v času, ko tehnološka podjetja potrebujejo denar za obsežne investicije v podatkovne centre, čipe in energetsko infrastrukturo.

Vzgibe za rast dolgoročnih ameriških donosnosti se lahko pripisuje tudi drugim, bolj optimističnim razlogom. Po mnenju nekaterih trg morda ne zahteva premije zaradi tveganosti vračila dolga, temveč pričakuje, da bo ameriško gospodarstvo dolgoročno raslo hitreje. Ta teorija temelji na tem, da se je v zadnjem času povečal predvsem pričakovani realni donos kratkoročnih naložb v prihodnjih letih. Tak premik naj bi bil skladen z močnejšo potencialno rastjo ameriškega gospodarstva. Umetna inteligenca bi lahko zvišala produktivnost, deregulacija in davčne spremembe pa spodbudile naložbe. V tem scenariju višje zahtevane donosnosti niso posledica strahu, ampak cena močnega gospodarstva, ki lahko kapital uporablja donosneje.

Ne glede na to, zakaj in kako smo prišli do sem, meja 5 odstotkov povzroči veliko pozornosti, saj gre za raven, ki smo je bili navajeni pred veliko finančno krizo leta 2008, nazadnje pa dosegli leta 2023. Številni analitiki menijo, da pri teh ravneh začnejo ameriške donosnosti pomembno vplivati na vrednotenje drugih naložbenih razredov, saj veljajo za tako imenovano risk-free naložbo, in kdo bi se branil petodstotnega donosa brez tveganja? Visoke donosnosti dražijo financiranje, znižujejo upravičena vrednotenja delnic in obveznicam vračajo konkurenčnost. Delnice lahko to ignorirajo, dokler rastejo dobički in ostaja vera v umetno inteligenco močna. Prelom bi lahko prišel, ko vlagatelji podvomijo o donosih tehnoloških naložb in hkrati opazijo petodstotni donos državnih obveznic. Pet odstotkov ni čarobna meja. Lahko pa postane točka, okoli katere se spremeni razpoloženje in več vlagateljev začne dojemati obveznice kot resno alternativo delnicam.


Evforija z umetno inteligenco izčrpava obvezniški trg


UI je v zadnjih letih postala glavni motor rasti tehnoloških delnic. Vlagatelji stavijo na hitrejšo rast produktivnosti, nove poslovne modele in visoke prihodnje dobičke. Toda za kulisami borzne evforije nastaja še ena, precej manj bleščeča zgodba: UI zahteva ogromno kapitala, vse več tega denarja pa prihaja z obvezniškega trga.

Največja tehnološka podjetja vlagajo stotine milijard dolarjev v podatkovne centre, čipe, omrežja in energijsko infrastrukturo. Takšnega investicijskega cikla ne financirajo več le iz svojih denarnih rezerv. Vse pogosteje izdajajo tudi obveznice in s tem povečujejo ponudbo dolga na trgu, ki je že tako obremenjen z visokimi državnimi izdajami.

To ima posledice. Pri tem se za isti kapital ne potegujejo le podjetja. Visoke proračunske potrebe držav pomenijo rekordne količine novih državnih obveznic, zato se konkurenca za denar vlagateljev še povečuje. Ko na trg pride več obveznic, morajo biti pogoji za kupce dovolj privlačni. Višji zahtevani donosi pa ne ostanejo omejeni le na tehnološka podjetja, ampak vplivajo na širše stroške financiranja in na relativno privlačnost drugih naložb, predvsem delnic.

Ameriška desetletna državna obveznica se trenutno giblje blizu ravni, ki jih vlagatelji že dolgo niso bili vajeni. Če lahko vlagatelj na razmeroma varni državni obveznici doseže visok nominalni donos, se avtomatično postavi vprašanje, koliko višji donos mora ponuditi delniški trg, da bo dodatno tveganje še smiselno. To velja zlasti v okolju, kjer so vrednotenja tehnoloških družb visoka, pričakovanja glede prihodnje rasti pa zelo zahtevna.

Prav tehnološke delnice so na gibanje obrestnih mer posebno občutljive. Njihova vrednotenja pogosto temeljijo na pričakovanjih zelo visokih prihodnjih dobičkov. Ko zahtevani donosi rastejo, je sedanja vrednost teh pričakovanih denarnih tokov nižja, zato se poveča pritisk na tečaje. Višji stroški financiranja lahko hkrati zmanjšajo tudi donosnost novih investicij.

Tu se pokaže paradoks trenutnega UI-cikla. Umetna inteligenca na eni strani poganja rast delnic, ker vlagatelji pričakujejo izjemne prihodnje zaslužke. Na drugi strani pa zahteva tako velike investicije, da povečuje potrebo po financiranju in s tem pomaga ohranjati donose na obvezniškem trgu visoke.

Za zdaj trg temu konfliktu ne namenja preveč pozornosti. V ospredju ostajata rast prihodkov in vprašanje, kdo bo postal naslednji veliki zmagovalec UI-revolucije. Toda če bodo stroški financiranja ostali visoki, bodo morali tehnološki velikani čedalje bolj dokazovati, da milijarde, vložene v podatkovne centre, čipe in električno infrastrukturo, ustvarjajo tudi ustrezne prihodke.

Zato se ena ključnih zgodb umetne inteligence danes ne odvija več le na Nasdaqu, ampak tudi na obvezniškem trgu. Če bodo donosi vztrajali na visokih ravneh, lahko prav obveznice postanejo dejavnik, ki bo določil, koliko časa bo sedanji UI-optimizem še lahko podpiral visoka borzna vrednotenja.


Prednosti mesečnega varčevanja v paketih skladov v primerjavi z enkratnimi vplačili


Če razmišljate o vlaganju v vzajemne sklade, pa niste prepričani, kako začeti ali pa bi radi optimizirali svoje naložbe, vam lahko pri odločitvi pomaga strokovni posvet s finančnim svetovalcem.


Naročite se na posvet


Vlaganja v vzajemne sklade se lahko lotimo na veliko različnih načinov. Če metode nekoliko posplošimo, največkrat govorimo o dveh različnih možnostih: vlaganje z enkratnim vplačilom (t. i. “lump sum”) in vlaganje po metodi povprečnega stroška (t. i. »DCA, Dollar-Cost Averaging«).

Kaj je DCA metoda?

V zadnjem času se po družbenih omrežjih veliko sliši o DCA metodi.

Metoda DCA je kratica za Dollar-Cost Averaging in je mednarodno uveljavljen izraz za strategijo investiranja, ki jo v slovenščini poznamo kot metodo povprečnega stroška.

Bistvo metode je preprosto: namesto da bi znesek vložili naenkrat (t. i. “lump sum”), v izbrano naložbo (npr. vzajemne sklade, delnice, ipd.) vlagamo enake zneske v rednih časovnih presledkih (npr. vsak mesec), ne glede na to, ali so cene na trgu takrat visoke ali nizke. Ko so cene višje, za isti znesek kupimo manj enot, ko so nižje, jih kupimo več. Po tej metodi z vsakokratnimi mesečnimi vložki 100 € v vzajemne sklade skozi čas “lovimo” povprečje gibanja tečajev“ – “zgladimo” odmike navzgor in navzdol od neke povprečne nakupne cene.

S tem se zmanjša tveganje napačnega trenutka vstopa (ang. timing risk) in vpliv nihanj na trgu. V obdobju rasti mesečno plemenitimo svoja sredstva s pozitivnimi donosi, sebi v prid pa obrnemo tudi obdobja padanja vrednosti, saj takrat lahko kupimo več enot. Če se trg po obdobju padanja ponovno okrepi, lahko večje število enot, kupljenih po nižjih cenah, pozitivno vpliva na vrednost naložbe. Prav zato sta pri tej strategiji pomembna predvsem dolgoročen pogled in vztrajanje pri zastavljenem varčevalnem cilju. Pomembno je vztrajanje in sledenje varčevalnemu namenu, pa tudi dolgoročnost varčevalnega cilja.

Če namreč pogledamo skozi daljše obdobje, lahko ugotovimo, da je bilo v zgodovini v povprečju več obdobij rasti delniških tečajev, t.i. bikovskega trenda kot medvedjega, ko vrednosti padajo.

Zgodovinsko gledano so trgi v obdobju bikovskega trenda bolj rasli oziroma so se povečali za večji odstotek, kot so se zmanjšali v obdobju medvedjega trenda

Redno mesečno vlaganje zmanjšuje investicijska tveganja

Vlagatelji z metodo povprečnega stroška (DCA) zmanjšajo predvsem naslednja investicijska tveganja:

  1. Tveganje napačnega trenutka vstopa (ang. timing risk)
    Če ves denar vložijo naenkrat in ravno takrat trg pade, je lahko začetna izguba precejšnja. Z DCA strategijo to tveganje razpršijo, saj vstopajo postopoma – tako zmanjšajo vpliv slabega tajminga.
  2. Čustveno tveganje oz. vedenjsko tveganje (ang. emotional/behavioral risk)
    Redna vplačila zmanjšajo možnost impulzivnih odločitev, kot so panična prodaja ob padcih ali prehitri nakupi ob rasti. DCA pomaga, da vlagatelji ostanejo disciplinirani, in se izognejo nihanjem razpoloženja, ki so pogosto sovražnik dolgoročne rasti. Obdobja padanja vrednosti tečajev in posledično padanja vrednosti enot sklada, so za vlagatelje s psihološkega vidika namreč lahko naporna. Ko je vse negativno, tudi dnevne novice in tudi znanci obupujejo nad svojimi naložbami, vlagatelji brez dolgoročnega vidika težko vztrajajo pri nakupih in čakajo na preobrat. Vedenjska ekonomija temu pravi »čredni nagon«, zaradi katerega vlagatelji enote sklada večinoma kupujejo in prodajajo v napačnem trenutku.
  3. Tveganje kratkoročne volatilnosti
    Na kratek rok so trgi lahko zelo nepredvidljivi. Na gibanje delniškega trga in posledično na gibanje vzajemnih skladov vplivajo gospodarska kot tudi politična dogajanja po svetu, ki lahko vlagateljem poženejo »kri po žilah«. Dogajajo se vratolomni vzponi in padci, nekatera izrazitejša gibanja lahko označimo kot korekcijo delniškega trga. Izrazitejši padci lahko pri vlagateljih povzročijo precej negotovosti, čeprav so nihanja in občasne korekcije normalen del dogajanja na kapitalskih trgih.Z razpršenimi vplačili vlagatelji ublažijo vpliv teh nihanj oziroma volatilnosti – v povprečju kupujejo po bolj uravnoteženih cenah in zmanjšujejo vpliv ekstremov (zelo visokih ali zelo nizkih cen). Ob discipliniranem in rednem mesečnem vplačevanju v času medvedjega trenda lahko z enako vsoto denarja dolgoročno privarčujejo celo več, saj so takrat kupili večje število enot sklada kot v času bikovskega trenda.
  4. Tveganje napačne presoje lastnega znanja ali izkušenj
    DCA je enostavna strategija, ki ne zahteva napovedovanja trga ali naprednega znanja. Vlagatelji s tem zmanjšajo tveganje napačnih odločitev zaradi pomanjkanja informacij.

Ta pristop je še posebej primeren za dolgoročne vlagatelje, saj omogoča disciplinirano investiranje, brez potrebe po iskanju »najboljšega trenutka za vstop na trg«.

Ali je metoda DCA zaslovela s kriptosvetom

Metoda DCA (Dollar-Cost Averaging) sicer ni nastala v svetu kriptovalut (v tradicionalnih finančnih okoljih se uporablja že desetletja), a je prav tam postala izjemno priljubljena. Razlog za to je izrazita volatilnost kripto trgov – cene se hitro in močno spreminjajo, zato je težko ujeti pravi trenutek za nakup. Z rednimi manjšimi vplačili (npr. tedensko ali mesečno) se vlagatelji izognejo poskusom ugibanja najboljšega trenutka za nakup.

Primerjava postopnega varčevanja in enkratnega vplačila v sklade

Prednost metode investiranja v enkratnem znesku (“lump sum” strategija) je to, da se celotna vrednost denarja, ki ga imamo na voljo za investiranje, nemudoma pretvori v naložbo s potencialom za ustvarjanje donosov. Če bi bila rast vrednosti na borzah enakomerna in predvidljiva (tj. premočrtna), bi bila enkratna naložba najboljša odločitev.

A v praksi je rast vrednosti na finančnih trgih vse prej kot linearna. Zaradi padcev, ki so sestavni del dolgoročne rasti borznih tečajev, je pri investiranju v enkratnih zneskih uspeh oziroma donos močno odvisen od pravšnjega časa vstopa na trg.

Ker je napovedovanje kratkoročnih gibanj na finančnih trgih sila negotovo in odvisno od velikega števila težko predvidljivih dejavnikov, se lahko pred izbiro napačnega trenutka za vstop na trg obvarujemo z investiranjem po opisani metodi povprečnega stroška.

Razliko med obema metodama si najlažje predstavljamo s pomočjo namišljenega primera gibanja naložbe skozi obdobje enega leta. V primeru enkratnega vplačila vlagatelj enkrat vplača 12.000 evrov, pri rednem mesečnem vplačevanju pa vsak mesec na isti dan v mesecu vplačuje 1000 evrov. Skupni vložek vlagatelja v obeh primerih torej znaša 12.000 EUR.

mesec gibanje vrednosti naložbe enkratno vplačilo metoda povprečnega stroška
januar 100 12.000 € 1.000 €
februar 90 / 1.000 €
marec 120 / 1.000 €
april 80 / 1.000 €
maj 110 / 1.000 €
junij 70 / 1.000 €
julij 90 / 1.000 €
avgust 100 / 1.000 €
september 110 / 1.000 €
oktober 130 / 1.000 €
november 150 / 1.000 €
december 120 / 1.000 €
Skupna vrednost vplačil po 12 mesecih 12.000 € 12.000 €
končna vrednost naše investicije 14.400 € 15.215 €

Opomba: izračun ne upošteva morebitnih stroškov davčnih obveznosti in provizije

Če je celotno vsoto investiral na začetku leta, si konec leta lahko izplača 14.400 EUR. Vrednost investiranega zneska se je spremenila toliko, kot je v tem času narastla vrednost naložbe (20 % rast), ne glede na gibanje vrednosti po mesecih.

Na drugi strani bi si z investiranjem po metodi povprečnega stroška konec leta lahko izplačal 15.215 EUR, torej 815 EUR več kot z enkratnim vplačilom. Razlika nastane zato, ker je vrednost naložbe med letom padla, torej je takrat lahko kupil več enot naložb (npr. več enot vzajemnega sklada ali več delnic) po nižji ceni. Ko je vrednost naložbe ponovno okrevala, je imel več enot.

Če bi se vrednost naložbe med letom ves čas postopoma zviševala, brez vmesnih padcev, bi bila slika obratna – v tem primeru bi bil donos z enkratnim vplačilom višji. Metoda povprečnega stroška torej ni vedno najbolj donosna strategija, je pa za dolgoročne vlagatelje in zelo volatilne naložbe pogosto varnejša. Če posplošimo: prednost metode povprečnega stroška pride do izraza, ko cene naložb nihajo, kar je značilno za gibanje naložb, kot so vzajemni skladi, delnice in vrednostne papirje nasploh.

Trgi nagradijo upoštevanje zadane strategije

Z metodo povprečnega stroška lahko tudi manj poučen vlagatelji enostavno zmanjšajo učinek nihanja vrednosti naložb in si zagotovijo svoj kos pogače pri investiranju na kapitalskih trgih. Ključno je, da se držijo zastavljene strategije in pri tem vztrajajo, četudi se vmes zgodijo padci. Kot smo videli, trgi na dolgi rok nagradijo vztrajne in potrpežljive vlagatelje. Zaveznik vlagateljev pa je tudi čas, saj daljši kot je čas varčevanja, bolj znižuje tveganja.

To lepo pokaže primer investiranja po metodi povprečnega stroška za obdobje 10, 20 in 30 let, ob predpostavki povprečne donosnosti najbolj razvitega svetovnega delniškega trga.

Povprečna donosnost indeksa največjih 500 ameriških podjetij S&P 500, ki se uporablja kot kazalnik uspešnosti ameriških borznih družb, upoštevajoč inflacijo znaša približno 6,5 %. Če bi v sklad z enako donosnostjo vsak mesec vložili 80 evrov, bi si po 10, 20 in 30 letih lahko izplačali sledeče zneske:

*Opomba: pretekli donosi niso zagotovilo za prihodnje rezultate

10 LET:

Vsota investiranega denarja tekom obdobja 10 let znaša 9.600 EUR (120 mesecev*80 EUR), preostalih 3.945 EUR predstavlja čisti donos.

20 LET:

Zaradi učinka obrestno obrestnega računa se z leti držanja naložbe delež čistega donosa v izplačani vsoti hitro povečuje. Ob danih predpostavkah za obdobje 20 let donos že presega delež vložka.

30 LET:

V obdobju 30 let čisti donos predstavlja več kot dve tretjini izplačane vsote. Povedano drugače, v 360 mesecih (30 let*12 mesecev) je vložek znašal 28.800 EUR (360*80 EUR), zaslužen donos ob danih predpostavkah pa 60.174 EUR. Obrestno obrestni račun, ki naj bi ga Albert Einstein imenoval za najmočnejšo silo v vesolju oziroma osmo čudo sveta, potrpežljive vlagatelje torej bogato nagrajuje.

Za še več podobnih izračunov uporabite investicijski kalkulator.

Preizkusite investicijski kalkulator

Postopno varčevanje z naložbenim načrtom Moj izbor

Ugotovili smo, da je modro izbrati dolgoročno postopno vlaganje in vsak mesec varčevanju nameniti določen znesek, še vedno pa neodgovorjeno ostane vprašanje, katero naložbo izbrati.

Velikokrat smo že poudarili, da ni dobro nositi »vseh jajc v eni košari«. Če nam košara pade iz rok, koliko jajc ostane celih? Ne glede na to, ali se odločimo za enkratno vplačilo ali za redno mesečno vplačevanje, je varneje izbrati sklad s široko naložbeno zgodbo. Tako uspeh ni odvisen od rezultata ene same zgodbe (regije ali sektorja), ampak so možnosti razpleta različne. Večina vlagateljev tudi nima časa ali možnosti, da bi neprestano spremljala, kaj se dogaja s podjetji, vključenimi v portfelj izbranega sklada. Pri vzajemnih skladih za to skrbi strokovna ekipa upraviteljev. In čeprav razpršenost (diverzifikacija) ne zagotavlja donosa in zaščite pred izgubami, nam lahko bistveno pomaga ublažiti nihajnost (volatilnost), torej nestanovitnost delniških trgov.

Eden izmed vlagateljem prijaznih in dostopnih načinov investiranja po metodi povprečnega stroška je vlaganje v vzajemne sklade prek varčevalnih načrtov. Najboljše je izbrati take, ki imajo široko, globalno zgodbo, ali sestavljen portfelj skladov, ki pokrivajo širšo geografsko zgodbo z dodatki sektorskih zgodb.

Ena od možnosti za postopno mesečno vlaganje je varčevalni načrt Moj izbor. Gre za varčevalni načrt, sestavljen iz več podskladov Generali Krovnega sklada, ki jih vlagatelj izbere v poljubnem številu in razmerju.

V varčevalni načrt plačujete redno mesečno – najnižji obrok znaša 30 evrov – in tako enostavno gradite svojo naložbeno pot.. Primerni so za različne osebne finančne cilje – od varčevanja za otroško prihodnost, lastno stanovanje, dodatek k pokojnini, pa vse do ustvarjanja varnostne rezerve ali doseganja finančne neodvisnosti. Znesek mesečnega vplačila se lahko kadarkoli prekine, začasno zamrzne, poveča ali zmanjša. Do privarčevane vsote lahko dostopate in jo v celoti ali pa delno dvignete.

Spoznajte Moj izbor

Naredite prvi korak k pametnemu varčevanju za prihodnost

Postopno varčevanje v vzajemnih skladih je torej učinkovit in priljubljen način investiranja po metodi povprečnega stroška, ki vlagateljem omogoča preprost dostop do kapitalskih trgov. Pri družbi za upravljanje Generali Investments ponujamo možnosti mesečnega varčevanja v varčevalnem načrtu Moj izbor. O izbiri optimalnega varčevalnega načrta zase se lahko brezplačno posvetujete s finančnim svetovalcem.

Prijava na posvet


Močna rast dobičkov podjetij

Ob tem se krepijo opozorila nekaterih uveljavljenih mednarodnih vlagateljev, da je na trgu balon in da so tehnološke delnice precenjene. A ker je rast delniških trgov močno povezana z močno rastjo dobičkov, se vrednotenja delniških trgov niso povišala. Posledično je položaj drugačen kot v nekaterih preteklih balonih na kapitalskem trgu.

Bližamo se koncu sezone objav poslovanja podjetij za 1. polletje 2026, saj je rezultate objavilo že skoraj 90 odstotkov vseh podjetij. Napovedi je preseglo 86 odstotkov vseh podjetij, kar je precej nad 5- in 10-letnimi povprečji. Dobički, ko odstranimo vse enkratne dogodke, rastejo s stopnjo 26 odstotkov na letni ravni, kar je celo hitreje od pokoronskega okrevanja leta 2021. A pomembnejše je, da rastejo dobički in napovedi poslovanja v prav vseh sektorjih ameriškega gospodarstva, kar se dogaja zelo redko. V Evropi je rast dobičkov 22-odstotna in s tem ena najvišjih v zadnjih desetih letih. Tudi če iz izračunov odstranimo rast dobičkov energetskih podjetij zaradi vojne na Bližnjem vzhodu, je rast dobičkov pri 12 odstotkih še vedno bistveno višja od povprečij, ki jih je vajena Evropa. Podobne trende opažamo tudi na Japonskem in nekaterih drugih trgih. Izjema ostaja Kitajska, ki se ji nikakor ne uspe izvleči iz primeža krčenja notranjegospodarske aktivnosti in nizkega nivoja zaupanja potrošnikov.

Zaradi močne rasti dobičkov so vrednotenja delnic le malenkost nad zgodovinskimi povprečji, kar ne govori v prid zgodbi o balonu. Delniški trgi in delnice rastejo zaradi močne rasti dobičkov. Trend močno podžiga močna rast investicij v vse, kar je povezano z razvojem umetne inteligence. Na mestu ostaja vprašanje, ali bo donos teh investicij upravičil velikanske investicije. A to ne pojasni, zakaj rastejo dobički praktično v vseh panogah gospodarstva. Podjetja iz vseh sektorjev tudi zaradi uporabe umetne inteligence izboljšujejo profitabilnost poslovanja, kar je pozitiven znak za delniške trge. Višja profitabilnost sicer vpliva negativno na plače oziroma njihova rast zaostaja tako za rastjo inflacije kot tudi profitabilnostjo. To ustvarja trenja, ki jih bodo reševali politiki in gospodarstveniki, a v tem trenutku vlagateljev to ne zanima pretirano. Investicije v umetno inteligenco in trošenje držav je tisto, kar žene svetovno gospodarstvo in prinaša prelivanje sredstev v odlične rezultate podjetij in naprej v rastoče delniške trge. S tem se razkorak med donosi na bankah ter donosi na kapitalskih trgih še povečuje. Trend, ki se razvija že nekaj časa, se še krepi. Vlagatelji v realno premoženje, kot so delnice ali nepremičnine, pridobivajo, bančni varčevalci pa močno izgubljajo. Investicije v realno premoženje prinašajo denarni tok in donos. Bančni donosi ob povišani inflaciji, tudi kot posledici pretiranega državnega trošenja, ostajajo mizerni in ne prinašajo niti ohranjanja kupne moči. Tega se vse bolj zavedajo tudi politiki. Celo nemški. Ravno ta torek je nemški ministrski kabinet potrdil okvirni predlog reforme, po katerem bodo pokojninski računi iz državnih postali kapitalski z vlaganjem na kapitalske trge, obenem pa bi vsem mladoletnim državljanom Nemčija dajala po deset evrov na mesec kot obliko naložbe v delnice. Nekaj podobnega, kar počno v ZDA. Spremembe verjetno pridejo tudi v Slovenijo z nekajletno zamudo. Postalo je jasno, da varčevanja brez investiranja na kapitalske trge ni več.

Kako se financirajo naložbe v umetno inteligenco?


Prvo fazo razcveta umetne inteligence so zaznamovale gospodarske družbe, ki razvijajo napredne čipe ali ponujajo storitve računalništva v oblaku. Druga faza pa je bistveno drugačna. Zahteva ogromne naložbe v fizično infrastrukturo: podatkovne centre, omrežno opremo, elektroenergetsko infrastrukturo, hladilne sisteme in specializirano strojno opremo. Takšne naložbe zahtevajo izjemne količine kapitala. Vrtoglave številke, ki trenutno krožijo, postavljajo naložbe za namene umetne inteligence v letošnjem letu na več kot 700 milijard ameriških dolarjev (615 milijard evrov), do leta 2030 pa skupno skoraj šest bilijonov dolarjev.

Glavni investitorji v tej drugi fazi so tako imenovani hyperscalers, to so družbe, ki so globalni ponudniki oblačne infrastrukture, in družbe z obsežno podatkovno infrastrukturo. Glavni eksponenti med njimi so Amazon, Microsoft, Alphabet (Google), Meta in Oracle. Opazimo kar nekaj znanih imen iz veličastnih sedmih, ki so bili znani po odličnih poslovnih rezultatih, močni rasti prihodkov in dobičkov ter po več denarnih tokovih kot pa idejah, kako porabiti ta denar. V polnem teku investicijskega cikla umetne inteligence pa te družbe ves svoj prosti denarni tok porabijo za širitev svoje infrastrukture in zmogljivosti. Glede na napovedi ta denarni tok, ki je prej ostajal za odkupe lastnih delnic, ne bo zadosten. V želji po čimprejšnji širitvi zmogljivosti in pridobitvi tržnega deleža največja tehnološka podjetja posegajo po enem največjih ciklov zadolževanja na trgu podjetniških obveznic v zgodovini.

Po nedavnih ocenah je šest vodilnih družb na področju umetne inteligence – Amazon, Alphabet, Meta, Nvidia, Oracle in SpaceX – letos skupaj izdalo približno 244 milijard ameriških dolarjev (214 milijard evrov) obveznic, namenjenih financiranju naložb v umetno inteligenco. Te tehnološke družbe so tako postale drugi največji izdajatelji podjetniških obveznic, takoj za bankami. Čeprav je trg sprva brez težav absorbiral tako obsežno ponudbo, so zadnje večmilijardne izdaje že začele preizkušati njegovo zmogljivost. Pribitki pri nekaterih tehnoloških izdajateljih so se nekoliko povečali, ne zaradi dvomov o njihovi kreditni sposobnosti, temveč zaradi vprašanj, kolikšen obseg novih izdaj bodo investitorji še pripravljeni kupiti. V iskanju novih kupcev se tehnološke družbe tako obračajo tudi na druge trge in obveznice izdajajo tudi v drugih valutah – evrih, britanskih funtih, švicarskih frankih in tako dalje. Nekatere družbe pa so se odločile, da bodo poleg dolžniškega financiranja slednje iskale tudi na delniških trgih in izdale nove delnice (npr. Alphabet in CoreWeave).

Obsežni kapitalski izdatki neposredno vplivajo na prosti denarni tok, zadolženost in razporejanje kapitala. Za delniške vlagatelje to odpira vprašanje, ali bodo te naložbe ustvarile dovolj visoke donose. Za vlagatelje v obveznice pa je ključno vprašanje, ali bodo današnje naložbe v prihodnosti ustvarile dovolj denarnih tokov za servisiranje vse večjega dolga.


Pozitivno okolje za delnice


Ko upoštevamo še pričakovano čisto maržo podjetij, je slika še bolj spodbudna. Ta naj bi prihodnje leto dosegla skoraj 15 odstotkov, kar predstavlja rekordno raven. Višje dobičkonosne marže pomenijo hitrejšo rast dobičkov podjetij, zato se ob nespremenjenih cenah delnic kazalnik P/E hitreje znižuje. Po trenutnih ocenah bi lahko pričakovani P/E za leto 2028 znašal okoli 14, kar je približno 20 odstotkov pod povprečjem od leta 2010.

Trenutno je glavna tema, ki poganja tako ameriško gospodarstvo kot tudi globalne delniške trge, umetna inteligenca. Največji tehnološki ponudniki računalništva v oblaku oziroma hiperskalarji (Amazon, Microsoft, Alphabet, Meta in Oracle), ki ustvarjajo ogromne presežke denarnega toka, vlagajo nepredstavljive zneske v gradnjo podatkovnih centrov. Te investicije trenutno prispevajo nekaj več kot polovico celotne rasti ameriškega BDP oziroma dobro odstotno točko gospodarske rasti. Načrtovane investicije za prihodnje leto so še nekoliko višje kot letos in naj bi presegle en bilijon ameriških dolarjev.

Investicije so postale tako visoke, da jih podjetja vse pogosteje financirajo tudi z izdajo dolga, čeprav imajo na svojih bilancah še vedno velike količine denarnih sredstev. Ko bo v prihodnjih letih infrastruktura zgrajena, naj bi ponovno začela ustvarjati rekordne zneske prostega denarnega toka.

Ker je ta trenutek še nekaj let oddaljen, vlagatelji trenutno več pozornosti namenjajo njihovim dobaviteljem – podjetjem, ki prodajajo čipe, pomnilnik, omrežno opremo in drugo infrastrukturo, potrebno za gradnjo podatkovnih centrov. Eden najbolj vročih segmentov je trenutno HBM (High Bandwidth Memory), posebna vrsta pomnilnika, ki jo uporabljajo AI-pospeševalniki. Zaradi visokega povpraševanja proizvajalci dosegajo rekordne marže, medtem ko je bil trg pomnilniških čipov še pred nekaj leti v izrazitem presežku ponudbe in so cene več let večinoma padale.

Po trenutnih pričakovanjih bi lahko v naslednjih šestih do dvanajstih mesecih dosegli vrh investicijskega cikla, nato pa naj bi se rast investicij postopoma umirjala. Glavno tveganje za delniške trge zato predstavlja možnost, da bi največji vlagatelji v podatkovne centre začeli zmanjševati investicije, bodisi zaradi previsokih stroškov bodisi zaradi počasnejše rasti povpraševanja po storitvah umetne inteligence. V takšnem scenariju bi lahko delnice podjetij, ki so neposredno odvisna od tega investicijskega cikla, občutno izgubile vrednost, medtem ko bi vlagatelji začeli iskati priložnosti v drugih sektorjih.

Pomembno tveganje ostaja tudi možnost ponovne eskalacije napetosti med Iranom in Združenimi državami Amerike. Vendar naftni trg za zdaj ne kaže večje zaskrbljenosti. Cena sodčka ameriške nafte (WTI) je trenutno le približno deset odstotkov višja od povprečne cene v letu 2025.

Prihodnji teden se začne sezona objav poslovnih rezultatov za drugo četrtletje, ki bo pomembno zaznamovala dogajanje na trgih v poletnih mesecih. Analitiki so pričakovani dobiček ameriških podjetij za leto 2026 od začetka leta zvišali že za približno deset odstotkov, samo za drugo četrtletje pa za okoli šest odstotkov. Trenutna napoved dobička na delnico za indeks S&P 500 znaša približno 344, kar pomeni pričakovani P/E okoli 21,7. Dolgoročno povprečje od leta 2010 znaša približno 20,5. Ameriški trg je tako trenutno vrednoten na zgodovinskem povprečju.

Ob predpostavki, da bodo podjetja izpolnila trenutna pričakovanja glede rasti dobičkov, ostaja okolje za delniške trge še naprej ugodno. Nadaljnja smer gibanja tečajev bo predvsem odvisna od tega, ali bo podjetjem tudi v drugi polovici leta uspelo upravičiti visoka pričakovanja glede dobičkov in donosnosti velikih investicij v umetno inteligenco.


Trg dveh hitrosti


Dve uteži, dva pogleda na isti trg

Klasični, kapitalsko tehtani S&P 500 daje večjim podjetjem večjo težo. Ker imajo Nvidia, Apple, Microsoft in peščica drugih največjo težo, P/E tega indeksa v veliki meri pove, kako so vrednotena prav ta največja imena, ne pa povprečno podjetje. Enako tehtani indeks (S&P 500 Equal Weight) vsebuje istih 500 podjetij, a vsakemu pripiše enako utež, zato bolje prikazuje vrednotenje povprečnega podjetja v indeksu. Razlika med kapitalsko in enako tehtanim P/E je torej premija, ki jo trg plačuje za velikost: koliko dražje so vrednotena največja imena v primerjavi s tipičnim podjetjem na trgu.

Kaj nam pove graf


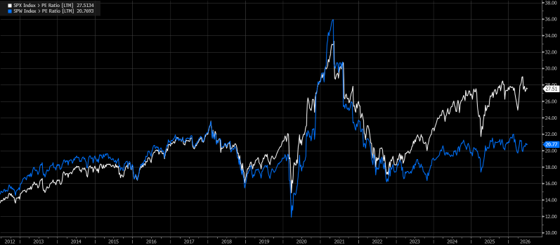
P/E (zadnjih 12 mesecev) klasičnega S&P 500 (bela) in enako tehtanega S&P 500 (modra), 2012–2026. Vir: Bloomberg.


Iz grafa je razvidno, da sta se obe črti od leta 2012 do okoli leta 2022 gibali tesno skupaj. Vrednotenje velikih in povprečnih podjetij je bilo praktično enako, premije za velikost skorajda ni bilo. Ta, več kot desetletni, vzorec se je prelomil šele v zadnjih letih: od leta 2023 se je razmik postopoma širil, danes pa trg za največja imena plačuje približno 32-odstotno premijo v primerjavi s povprečnim podjetjem v indeksu (P/E 27,5 proti 20,8). Začetek razhajanja sovpada z dvema dogodkoma na prelomu let 2022 v 2023: z začetkom navdušenja nad umetno inteligenco in pričakovanjem, da se bo cikel zviševanja obrestnih mer kmalu obrnil, kar je dodatno podprlo rast tehnoloških podjetij, katerih vrednotenje nadpovprečno sloni na prihodnjih pričakovanjih.

Pozornost pritegne vrh v obdobju 2020–2021. Takrat sta bili visoko vrednoteni obe različici indeksa hkrati, kar pomeni, da je bil visoko vrednoten celoten trg, ne le njegov vrh. Temu je sledila korekcija. Današnja slika je drugačna: enako tehtani indeks se giblje blizu svojega zgodovinskega povprečja (okoli 20), medtem ko je kapitalsko tehtani opazno višje, a še vedno nižje kot pred korekcijo leta 2022. To nam pove, da so danes nadpovprečno vrednotena predvsem podjetja v samem vrhu, ki ga sestavljajo večinoma tehnološka podjetja, povezana z razvojem umetne inteligence.

Premija je realna, vprašanje je, kako dolgo

Odprto ostaja vprašanje, kako se bo razkorak razrešil. Možnosti sta dve. Prva: razmerja velikanov se znižajo, ker njihov dobiček (ne le prihodki) raste dovolj hitro, da »dohiti« visoke cene, in premija se »stopi« po naravni poti. Druga: razkorak se še naprej širi, kar bi pomenilo, da se napihuje vrednotenje ozkega vrha. Tega ne gre enačiti z balonom celotnega gospodarstva, saj preostala podjetja ostajajo vrednotena zmerno. Velja pa opozorilo, da večja korekcija na vrhu lahko na trgu potegne navzdol tudi cenejša podjetja. Dejstvo je, da premija za velika podjetja obstaja; vprašanje je le, koliko časa jo bodo vlagatelji pripravljeni plačevati.

Od kod izvira premija

Del premije je upravičen s temeljnimi razlogi. Največja podjetja dosegajo visoko donosnost kapitala, visoke marže in močne konkurenčne prednosti (mrežni učinki, ekonomija obsega, prevlada zmagovalca), zato je njihov dobiček kakovostnejši in bolj trajen, kar upravičuje višji večkratnik. A premija ni zgolj posledica navdušenja nad umetno inteligenco. Deloma jo ustvarja tudi sama struktura pasivnega investiranja. Ker indeksni skladi (ETF-ji) kupujejo podjetja sorazmerno z njihovo velikostjo, dodatni prilivi kapitala največ denarja samodejno usmerjajo prav v največja podjetja, kar lahko razkorak še povečuje, ne glede na temeljno vrednost. Premija velikanov je tako delno odraz njihove kakovosti, delno pa posledica mehanike, po kateri danes velik del pasivnih vlagateljev, vlaga v delnice. Tako pasivno ETF vlaganje danes avtomatsko pomeni usmerjanje več denarja v delnice velikih in dražje vrednotenih podjetij.

Primerjava z balonom dot-com

Vzporednica z balonom dot-com je smiselna, a jo je treba potegniti previdno in predvsem pravilno. Na vrhu marca 2000 je bil klasični (kapitalsko tehtani) S&P 500 po P/E zadnjih 12 mesecev vreden okoli 30, kar ni bistveno več od današnjih 27,5. Še pomembneje je, da je bil enako tehtani indeks tudi leta 2000 vreden približno 18–20, torej podobno kot danes. Z drugimi besedami: tako takrat kot danes povprečno podjetje ni bilo v balonu, precenjen je bil predvsem vrh.

Kaj to pomeni za vlagatelja

Vlagatelj, ki danes kupuje klasični S&P 500, kupuje izrazito koncentriran trg z močno izpostavljenostjo tehnološkemu sektorju, pogosto brez da bi se tega zavedal. Kot razmislek o protiuteži se ponuja enako tehtani pristop, ki zmanjša izpostavljenost peščici velikanov in poveča razpršenost portfelja ali pa aktivno upravljani skladi tistih upravljavcev, ki znajo in zmorejo prepoznati potencialne težave visoke koncentracije kapitala v največjih podjetjih. Vredno je izpostaviti, da je ob poku balona dot-com enako tehtani indeks doživel bistveno blažjo korekcijo kot klasični, kar nakazuje, da je tak pristop lahko učinkovita zaščita pred tveganjem padca oziroma korekcije, za ceno nekoliko nižjih donosov v obdobjih, ko trg raste ker raste ozek vrh indeksa.

Seveda ni nujno, da smo v balonu in da sledi močna korekcija. Poke balonov je težko napovedati. Njihovo napovedovanje je bolj podobno loteriji kot preudarnemu investiranju. V trenutnem gospodarskem okolju je bolj verjeten scenarij postopnega obrata s čimer se kapital enakomerneje porazdeli po trgu, koncentracija popusti in pride do menjave v druge panoge. Investiranje v današnji S&P 500 namreč ni več zgolj vlaganje v ameriško gospodarstvo, temveč v precejšnji meri tudi stava na peščico največjih tehnoloških podjetij in njihovo vizijo prihodnosti. Preteklost nas uči, da se vizije lahko hitro spremenijo, še posebej pri dinamičnem tehnološkem razvoju. Ključno vprašanje za dolgoročnega vlagatelja zato ni le, ali je trg drag, ampak kateri del trga je drag. Vlagateljem se namreč ponujajo tudi regije in panoge, ki so precej manj izpostavljene najnovejšim tehnološkim trendom oziroma imajo tehnološka podjetja precej manjšo utež in s tem, kot smo videli zgoraj, tudi precej privlačnejša vrednotenja.


Matic Trobec, Generali Investments d.o.o.


Med evforijo umetne inteligence in senco geopolitike


Prav delnice proizvajalcev čipov in podjetja, povezana z umetno inteligenco, ostajajo simbol sedanjega tržnega optimizma. Če je bila umetna inteligenca osrednja investicijska zgodba zadnjih dveh let, postajajo pričakovana vrednotenja nekaterih zasebnih tehnoloških velikanov vse bolj zgovoren pokazatelj, da se na trge ponovno vrača investicijska evforija. Med vlagatelji se že dlje časa ugiba o morebitnem borznem nastopu podjetij, kot sta SpaceX in Anthropic, ob tem pa se pojavljajo ocene vrednosti, ki pri najbolj vročih tehnoloških zgodbah segajo proti tisoč milijardam dolarjev. Del teh vrednotenj je nedvomno upravičen z velikimi pričakovanji glede prihodnje rasti, vendar zgodovina finančnih trgov uči, da obdobja največjega optimizma pogosto spremljajo tudi elementi neracionalnega navdušenja. Ko vlagatelji začnejo vrednotiti predvsem prihodnje možnosti, manj pa trenutne poslovne rezultate, postane meja med premišljenim optimizmom in špekulativno evforijo zelo tanka.

Ob tem se je v ospredje vrnila inflacija. Trgi vse bolj pozorno spremljajo, kako hitro bodo centralne banke lahko zniževale obrestne mere. Višji stroški financiranja predstavljajo izziv tako za podjetja kot za gospodinjstva, obenem pa zmanjšujejo privlačnost bolj tveganih naložb. Tudi zlato, tradicionalno zatočišče v negotovih časih, ostaja razpeto med geopolitičnimi tveganji na eni strani in vplivom visokih obrestnih mer na drugi.

Povečana previdnost vlagateljev se kaže tudi na trgu kriptovalut. Bitcoin in večina večjih digitalnih valut sta se znašla pod prodajnimi pritiski, saj vlagatelji zmanjšujejo izpostavljenost najbolj tveganim naložbam. Dogajanje ponovno potrjuje, da kriptovalute kljub vse večji institucionalni prisotnosti ostajajo eden najbolj volatilnih segmentov finančnih trgov.

Med najpomembnejšimi viri negotovosti ostaja tudi dogajanje na Bližnjem vzhodu. Konflikt med Iranom, Izraelom in Združenimi državami že vpliva na cene energentov, inflacijska pričakovanja in razpoloženje vlagateljev. Hormuška ožina, skozi katero poteka pomemben del svetovne trgovine z nafto, ne deluje normalno, kar povzroča motnje v dobavnih verigah in višje transportne stroške. Posledice najbolj občutijo azijska gospodarstva, vendar se učinki prek višjih cen energije prenašajo tudi v Evropo in ZDA. Trgi so postali izjemno občutljivi tudi na politična sporočila iz Washingtona, saj lahko že posamezne izjave predsednika Donalda Trumpa v nekaj minutah vplivajo na cene nafte, delniške indekse in donosnosti državnih obveznic.

V ozadju se nadaljujejo tudi trgovinske napetosti. ZDA vse pogosteje posegajo po carinah in drugih protekcionističnih ukrepih, ki ne vplivajo zgolj na Kitajsko, temveč na širši krog trgovinskih partneric. Hkrati države vse več pozornosti namenjajo energetski varnosti, evropske članice Nata pa pospešeno povečujejo obrambne izdatke. Takšne spremembe že vplivajo na investicijske tokove in bodo pomembno oblikovale gospodarsko sliko prihodnjih let.

Kaj torej sporoča trenutno dogajanje na kapitalskih trgih? Predvsem to, da živimo v obdobju, ko se prepletajo močni dolgoročni gospodarski trendi in kratkoročni geopolitični pretresi. Umetna inteligenca, digitalizacija in tehnološki napredek ostajajo ključni motorji gospodarske rasti, vendar vlagatelji vse težje ignorirajo vpliv vojn, trgovinskih sporov, energetskih tveganj in političnih odločitev. Največje tveganje zato morda ni sama negotovost, temveč možnost, da se vlagatelji ponovno zaljubijo v zgodbe in pozabijo na vrednotenja. Finančni trgi so v preteklosti že večkrat dokazali, da je cena pretiranega optimizma pogosto višja od cene začasne negotovosti.


Sašo Šmigić, Generali Investments d.o.o.