
[50 % NIŽJI VSTOPNI STROŠKI]

Pridružite se nam v oktobru in investirajte z nižjimi vstopnimi stroški.*

Naročite se na posvet

Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


V zadnjem tednu se makroekonomsko okolje ni bistveno spremenilo, prav tako ostaja stabilna skupna slika korporativnih rezultatov. Spremenil pa se je ton zgodbe o umetni inteligenci. Namesto vprašanja, kdo bo od nje imel največ koristi, trg vse bolj ocenjuje, kateri poslovni modeli bi ji lahko bili izpostavljeni.


PRIJAVITE SE NA FINANČNI POSVET


Preobrat v zgodbi o umetni inteligenci

Več kot dve leti je umetna inteligenca delovala kot povezovalna sila na globalnih kapitalskih trgih. Koncentrirala je kapital, zožila širino trga in upravičevala širjenje vrednotenj v omejenem krogu tehnoloških velikanov. Investicijska logika je bila jasna: t. i. »hyperscalerji« bodo agresivno investirali, produktivnost bo rasla, marže se bodo širile, obseg poslovanja pa bo utrjeval konkurenčne prednosti. V preteklem tednu pa se je ta zgodba začela obračati.

Sektorski premiki in povečana občutljivost trgov

Premik je bil viden v več sektorjih. Najprej so padle delnice ponudnikov programske opreme po objavi novih avtomatizacijskih orodij razvijalcev umetne inteligence. Sledili so zavarovalni posredniki po predstavitvi platforme za primerjavo polic, ki temelji na umetni inteligenci. Delnice družb za upravljanje premoženja so močno upadle po lansiranju davčnega orodja za finančne svetovalce. Logistične družbe so se znašle pod pritiskom, ko je manjše podjetje napovedalo, da lahko z umetno inteligenco bistveno poveča obseg prevozov brez dodatnega zaposlovanja.

V več primerih je bila intenzivnost reakcije nesorazmerna z velikostjo ali finančno težo podjetij, ki so predstavila nove rešitve. Skupni imenovalec ni bil temeljni položaj družb, temveč zaznano tveganje motnje poslovnega modela. Pomembno je, da se to dogaja v razmeroma stabilnem makroekonomskem okolju. Zaposlovanje se je rahlo okrepilo, inflacija se postopoma umirja, kreditni pribitki ostajajo zmerni. Volatilnost je zato predvsem sektorska, ne makroekonomska.

Stabilno makroekonomsko okolje v ZDA

Januarja je bilo v ZDA ustvarjenih 130.000 novih delovnih mest, stopnja brezposelnosti pa se je znižala na 4,3 %. Čeprav so letne revizije potrdile, da je bilo zaposlovanje v letu 2025 precej šibkejše, kot se je sprva poročalo, najnovejši podatki kažejo stabilizacijo, ne pa novega poslabšanja. Predelovalna industrija je prvič po več kot letu dni zabeležila rast zaposlenosti, zdravstveni sektor pa ostaja nosilec rasti.

Tudi inflacija se postopoma umirja. Januarska rast cen je bila zmerna, temeljna inflacija na letni ravni nadaljuje trend postopnega zniževanja. Energenti so se pocenili, cene blaga ostajajo pod nadzorom, medtem ko storitveni del inflacije vztraja nekoliko višje, vendar brez znakov ponovnega pospeševanja.

Obvezniški trgi so se odzvali s padcem donosnosti kratkoročnih ameriških državnih obveznic, saj so vlagatelji nekoliko povečali pričakovanja glede letošnjih znižanj obrestnih mer. Trenutno trgi implicitno predvidevajo približno dve znižanji po 25 bazičnih točk do konca leta.

Optimističen utrip na domačem trgu

Na domači borzi še naprej prevladuje optimizem. Nova Ljubljanska banka (NLB) je ponovno poročala o izjemnem dobičku, ki je presegel pol milijarde evrov. Za vlagatelje, ki so delnice NLB kupili ob prvi javni ponudbi leta 2018, se je vložek zaradi rasti tečaja že početveril.

Tudi širši indeks SBITOP ne zaostaja. Po lanski 50-odstotni rasti je letos v dobrem mesecu dni pridobil dodatnih 15 odstotkov. Dodaten zagon domačemu trgu bi lahko od marca dalje prinesli individualni naložbeni računi, ki naj bi omogočali davčno ugodnejše varčevanje v vrednostnih papirjih.

Financiranje zgodovinsko visokih vlaganj

Ob napovedanih zgodovinsko visokih vlaganjih t. i. veličastnih sedmih družb se povečuje tudi potreben obseg financiranja. Alphabet (Google) je nedavno izvedel največjo izdajo dolarskih obveznic v svoji zgodovini in zbral 20 milijard dolarjev ob več kot 100 milijardah povpraševanja. Napovedal je tudi izdajo 100-letne obveznice. Oracle je pridobil 25 milijard dolarjev.

T. i. »hyperscalerji« naj bi se letos skupaj zadolžili za več sto milijard dolarjev za gradnjo podatkovnih centrov, nakup polprevodnikov in širitev infrastrukture. Alphabet sam napoveduje investicijske izdatke do 185 milijard ameriških dolarjev, kar presega vsoto njegovih vlaganj v zadnjih treh letih.

NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Leto 2025  je dodatno pokazalo, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. V fokus vlagateljev se ponovno vračajo delnice s trgov v razvoju. Z investicijskega pogleda je razpršenost edino “zastonj kosilo”, ki smo ga vlagatelji deležni.

Leto 2026 bo zaznamovano z izrazito dinamiko in številnimi priložnostmi, hkrati pa bo od vlagateljev zahtevalo premišljeno iskanje ravnotežja med tveganji in donosi. Zato delniški trg, kljub relativno visokim vrednotenjem, ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor, saj rast dobičkov ostaja najvišja v ZDA, medtem ko se postopoma prebuja tudi EU in trgi v razvoju.

Sklad Generali Tehnologija ostaja del osnovne košarice, saj ameriški kapitalski trg še vedno predstavlja osrednje gonilo inovacij. Naraščajoča uporaba umetne inteligence (UI) odpira nove priložnosti tudi izven tehnološkega sektorja, predvsem v zdravstvu, obrambi in energetiki. Ob visokih vrednotenjih in izraziti koncentraciji borznih indeksov bo učinkovita diverzifikacija ključnega pomena za obvladovanje portfeljskih tveganj. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete sklada Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način za zmanjšanje tveganja delniškega dela portfelja. Poleg tega so bile delnice zdravstvenega sektorja v lanskem letu v nemilosti vlagateljev zaradi napovedi omejevanja cen zdravil s strani Trumpove administracije ter neizpolnjenih pričakovanj glede zdravil za debelost. Posledično so delnice tega sektorja še vedno ugodno vrednotene z vidika zgodovinske perspektive. Priporočamo, da sklad Generali Vitalnost predstavlja od 10 % do 15 % celotnega portfelja.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo ohranjanje obrestnih mer na trenutnih ravneh. Ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar v deležu od 5 % do največ 10 % celotnega premoženja, vloženega v posamezen, geografsko ožje usmerjen sklad. Za evropske delnice so primerne kombinacije skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se v primerjavi s preteklimi leti znatno povišala, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistične in kažejo na zmerno rast dobičkov v letu 2026. Uvedba INR (individualni naložbeni računi) računov bo prav tako razširila nabor vlagateljev na domačem trgu, kar lahko dodatno pozitivno vpliva na izbrane sklade.

Pozornost vlagateljev se ponovno usmerja tudi na indijske delnice in delnice trgov v razvoju, ki ponujajo kombinacijo rasti in relativno nizkih vrednotenj. Ugodna gospodarska in demografska slika kaže, da je indijski kapitalski trg po letu konsolidacije pripravljen na novo rast. Kaže se tudi hitra rast srednjega sloja. Vlagatelji se morajo zavedati, da trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja, vendar vrednotenja ostajajo ugodna, a smer bosta diktirala geopolitika in trgovinski odnosi. Latinska Amerika se zdi trdno v objemu ZDA, kar trgi vidijo kot pozitivno. Iz zapisanega delnice iz trgov v razvoju ostajajo dolgoročno privlačna špekulativna naložba skozi sklad Generali Novi trgi, ki lahko predstavlja dobro dodatno razpršenost v portfelju, vendar ne več kot 10 odstotkov celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad.

Obvezniški trgi so še naprej izrazito dovzetni za spremembe v makroekonomskih obetih in sporočilih centralnih bank. Čeprav kaže, da so obrestne mere dosegle najvišjo raven, ostaja časovnica in dinamika njihovega zniževanja negotova ter pogojena s prihodnjimi inflacijskimi in gospodarskimi podatki. Zaradi dinamike na trgih (geopolitična tveganja) in politike centralnih bank ostajajo dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja. V nestanovitnem okolju lahko obveznice potrjujejo svojo vlogo učinkovitega zaščitnega instrumenta ob padcih delniških trgov in ostajajo nepogrešljiv del uravnoteženih portfeljev. Znižanje obrestnih mer s strani centralnih bank tradicionalno predstavlja podporni dejavnik za obvezniške naložbe.


PRIJAVITE SE NA FINANČNI POSVET
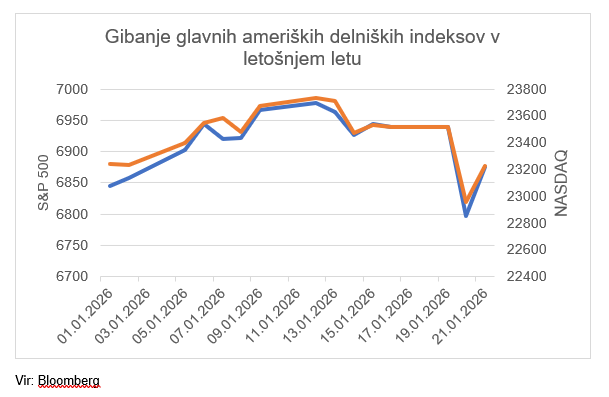


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Minuli teden so šli globalni finančni trgi skozi obdobje povečane volatilnosti, ki so jo narekovali predvsem mešani signali iz tehnološkega sektorja. Medtem, ko so nekateri hiteli s prodajo predvsem delnic s področja programske opreme, so drugi v padcih cen videli priložnost za ugoden nakup. Teden se je po močnem nihanju zaključil z delnim okrevanjem.


PRIJAVITE SE NA FINANČNI POSVET


Umetna inteligenca: Od evforije do trezne presoje

Začetek tedna je zaznamovala vsesplošna razprodaja v tehnološkem sektorju, ki so jo sprožili pomisleki, ali podjetja v umetno inteligenco (UI) vlagajo preveč in kdaj se bodo ti ogromni vložki dejansko začeli vračati. Posebno pozornost je pritegnila objava podjetja Anthropic, ki je predstavilo nova orodja za avtomatizacijo dela v pravu in financah, kar je sprožilo vprašanja o prihodnosti klasičnih ponudnikov programske opreme.

Ameriški indeks S&P 500 je teden končal z le 0,09 % zdrsom, pri čemer so velika tehnološka podjetja zabeležila najslabši teden po novembru ’25. Po drugi strani so jo bolje odnesla manjša podjetja in tista, ki stavijo na bolj stabilno poslovanje in so bila doslej manj izpostavljena trendu umetne inteligence. Zanimivo je, da so se znotraj tehnološkega sektorja najbolje odrezala podjetja, ki dobavljajo pomnilniške rešitve za potrebe UI ter zagotavljajo fizično infrastrukturo, kar kaže na to, da jim vlagatelji še vedno zaupajo.

Rezultati poslovanja podjetij: Solidno, a vlagatelji pričakujejo več

Smo v osrednjem delu sezone objav poslovnih rezultatov. Do konca januarja je poročala približno tretjina podjetij iz indeksa S&P 500, pri čemer jih je 75 % preseglo pričakovanja glede dobička na delnico. Čeprav je ta delež nekoliko pod petletnim povprečjem, so dejanski dobički v povprečju za 9,1 % višji od ocen, kar je spodbuden podatek. Vendar pa dobri rezultati niso več dovolj. Podjetji AMD in Alphabet (Google) sta sicer objavili dobre rezultate, a so vlagatelje zmotile previdne napovedi za prihajajoče kvartale in predvsem visoke investicije v podatkovne centre in za UI. To nam pove, da se pozornost vse bolje seli s trenutne rasti na to, kako bodo podjetja dolgoročno dosegala donose z  velikimi naložbami na področju UI.

Medtem, ko so nekateri tehnološki velikani močno zanihali, pa vlagatelji že z zanimanjem pogledujejo proti koncu leta 2026, ko se napoveduje prihod podjetja SpaceX na borzo. To naj bi bil po pričakovanjih največji IPO v zgodovini trgov, ocena tržne kapitalizacije slednjega pa se giblje okoli 1500 milijard dolarjev.

Kaj se dogaja z obrestnimi merami in obveznicami?

V ZDA so se donosnosti državnih obveznic nekoliko znižale, kar je bila posledica podatkov o ohlajanju trga dela. Nominacija Kevina Warsha za naslednjega predsednika Federal Reserve – FED je vlagateljem vlila več zaupanja, saj njegova izbira prinaša večjo predvidljivost glede prihodnje dinamike zniževanja obrestnih mer in nasploh denarne politike ameriške centralne banke. Posledično se je nekoliko okrepil tudi dolar. A Trump je hitro pojasnil, da pričakuje močne reze obrestnih mer, tako da dvomi o samostojnosti prihodnjega FED-a ostajajo, kar je pomagalo vzpostaviti ravnotežje na trgu materialov in plemenitih kovin.

Japonska v vzponu, Evropa ostaja stabilna

Japonski delniški trgi so teden zaključili z rekordno rastjo, predvsem zaradi optimizma po volilni zmagi premierke Sanae Takaichi, ki je s svojo stranko utrdila močan politični položaj. Kljub rasti japonskih delnic ostaja pomemben izziv visoka zadolženost države, ki je donosnost 10-letne japonske obveznice potisnila na najvišje ravni v zadnjih desetletjih. A pričakovanja po povečanem trošenju države so potisnila krepko višje predvsem delnice iz področja industrije, kjer je japonsko gospodarstvo že tradicionalno zelo močno. V Evropi je bilo vzdušje mirnejše. Evropski borzni indeksi so pridobili več kot odstotek, k čemur je pripomogla predvsem obrambna naravnanost evropskih trgov ter manj tehnoloških delnic v glavnih indeksih. Največji uteži v evropskih indeksih ostajata finančni in industrijski sektor, kjer poslovanje ostaja močno ter pričakovanja rastejo in posledično delnice tega segmenta potiska višje. Na trgu surovin je zlato sicer nekoliko izgubilo na vrednosti, a dolgoročni razlogi za držanje v portfelju, kot so rast zadolževanja držav ter geopolitična negotovost, ostajajo trdni.

Trenutno dogajanje na trgih nas uči, da je potrebna previdnost ter da je ključna razpršenost naložbenega portfelja. Obdobje visokega navdušenja nad umetno inteligenco prehaja v fazo, ko vlagatelji zahtevajo jasne dokaze o donosnosti. Priložnosti se zdaj pojavljajo v panogah, regijah in delnicah, ki so bile prej v senci tehnologije in UI. Za povprečnega vlagatelja je razpršenost portfelja in spremljanje dolgoročnih trendov pomembnejše kot kadarkoli prej. Kratkoročna nihanja pa predstavljajo nakupne priložnosti.

NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Leto 2025  je dodatno pokazalo, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. V fokus vlagateljev se ponovno vračajo delnice s trgov v razvoju. Z investicijskega pogleda je razpršenost edino “zastonj kosilo”, ki smo ga vlagatelji deležni.

Leto 2026 bo zaznamovano z izrazito dinamiko in številnimi priložnostmi, hkrati pa bo od vlagateljev zahtevalo premišljeno iskanje ravnotežja med tveganji in donosi. Zato delniški trg, kljub relativno visokim vrednotenjem, ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor, saj rast dobičkov ostaja najvišja v ZDA, medtem ko se postopoma prebuja tudi EU in trgi v razvoju.

Sklad Generali Tehnologija ostaja del osnovne košarice, saj ameriški kapitalski trg še vedno predstavlja osrednje gonilo inovacij. Naraščajoča uporaba umetne inteligence (UI) odpira nove priložnosti tudi izven tehnološkega sektorja, predvsem v zdravstvu, obrambi in energetiki. Ob visokih vrednotenjih in izraziti koncentraciji borznih indeksov bo učinkovita diverzifikacija ključnega pomena za obvladovanje portfeljskih tveganj. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete sklada Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način za zmanjšanje tveganja delniškega dela portfelja. Poleg tega so bile delnice zdravstvenega sektorja v lanskem letu v nemilosti vlagateljev zaradi napovedi omejevanja cen zdravil s strani Trumpove administracije ter neizpolnjenih pričakovanj glede zdravil za debelost. Posledično so delnice tega sektorja še vedno ugodno vrednotene z vidika zgodovinske perspektive. Priporočamo, da sklad Generali Vitalnost predstavlja od 10 % do 15 % celotnega portfelja.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo ohranjanje obrestnih mer na trenutnih ravneh. Ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar v deležu od 5 % do največ 10 % celotnega premoženja, vloženega v posamezen, geografsko ožje usmerjen sklad. Za evropske delnice so primerne kombinacije skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se v primerjavi s preteklimi leti znatno povišala, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistične in kažejo na zmerno rast dobičkov v letu 2026. Uvedba INR (individualni naložbeni računi) računov bo prav tako razširila nabor vlagateljev na domačem trgu, kar lahko dodatno pozitivno vpliva na izbrane sklade.

Pozornost vlagateljev se ponovno usmerja tudi na indijske delnice in delnice trgov v razvoju, ki ponujajo kombinacijo rasti in relativno nizkih vrednotenj. Ugodna gospodarska in demografska slika kaže, da je indijski kapitalski trg po letu konsolidacije pripravljen na novo rast. Kaže se tudi hitra rast srednjega sloja. Vlagatelji se morajo zavedati, da trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja, vendar vrednotenja ostajajo ugodna, a smer bosta diktirala geopolitika in trgovinski odnosi. Latinska Amerika se zdi trdno v objemu ZDA, kar trgi vidijo kot pozitivno. Iz zapisanega delnice iz trgov v razvoju ostajajo dolgoročno privlačna špekulativna naložba skozi sklad Generali Novi trgi, ki lahko predstavlja dobro dodatno razpršenost v portfelju, vendar ne več kot 10 odstotkov celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad.

Obvezniški trgi so še naprej izrazito dovzetni za spremembe v makroekonomskih obetih in sporočilih centralnih bank. Čeprav kaže, da so obrestne mere dosegle najvišjo raven, ostaja časovnica in dinamika njihovega zniževanja negotova ter pogojena s prihodnjimi inflacijskimi in gospodarskimi podatki. Zaradi dinamike na trgih (geopolitična tveganja) in politike centralnih bank ostajajo dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja. V nestanovitnem okolju lahko obveznice potrjujejo svojo vlogo učinkovitega zaščitnega instrumenta ob padcih delniških trgov in ostajajo nepogrešljiv del uravnoteženih portfeljev. Znižanje obrestnih mer s strani centralnih bank tradicionalno predstavlja podporni dejavnik za obvezniške naložbe.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


V pestrem dogajanju preteklega tedna – predstavitvi novega kandidata za predsednika Fed, zasedanju Fed in kopici objav poslovnih rezultatov družb, je največjo pozornost požela rast cen kovin in surovin, ki je v petek doživela klavrn epilog (ali res?) z zgodovinsko korekcijo oz. skoraj že z zlomom.


Zlom kovin in prihodnost ameriškega dolarja

Vse, tudi »zlom kovin«, je povezan z zgodbo zadnjih tednov o vrednosti in prihodnosti ameriškega dolarja. Svetovni finančni trgi so bili konec januarja prisiljeni v hitro prevrednotenje, potem ko je ameriški predsednik Donald Trump potrdil Kevina Warsha kot svojega kandidata za naslednika Jeroma Powella na čelu ameriške centralne banke. Objava je sprožila val reakcij na valutnih, surovinskih in delniških trgih ter povzročila enega najostrejših preobratov na trgu plemenitih kovin v zadnjih desetletjih, hkrati pa največji skok dolarja od maja. Zlato je zabeležilo največji enodnevni padec v več kot 40 letih, saj je zdrsnilo za več kot 12 % in se spustilo pod 5.000 dolarjev za unčo. Srebro je doživelo še hujši šok – tekom dneva je padlo tudi do 36 %, kar predstavlja največji padec v zgodovini. Razprodaja je nenadoma končala močan vzpon, ki so ga poganjali strahovi pred razvrednotenjem valut, geopolitične napetosti in vztrajna vprašanja o neodvisnosti ameriške centralne banke.

Ključni sprožilec je bil dolar

Ko se je razširila novica o Warshovi nominaciji, je Bloombergov indeks dolarja poskočil za skoraj 1 % in obrnil del najšibkejše mesečne dinamike po aprilu. Vlagatelji, ki so množično stavili na t. i. »debasement trade« – dolg položaj v plemenitih kovinah in kratko pozicijo v dolarju – so začeli naglo zapirati pozicije. Warsh velja za bolj zadržanega kandidata glede inflacije in manj naklonjenega agresivnim znižanjem obrestnih mer, kot so trgi pričakovali od Trumpovega kandidata. Donosnosti dolgoročnih ameriških obveznic so se rahlo zvišale, saj so vlagatelji ocenili, da bi Fed pod Warshovim vodstvom manj aktivno posegal v dolgoročne obrestne mere prek bilance stanja.

Ko Fed politika premakne zlato in dolar v nasprotni smeri

Trgi so nominacijo razumeli kot zmanjšanje tveganja dolgotrajne šibkosti dolarja. Čeprav je Warsh v zadnjem obdobju javno podpiral nižje obrestne mere, njegov ugled inflacijskega jastreba iz časa, ko je bil guverner Fed, ostaja pomemben dejavnik. Strategi so poudarili, da gre za prilagoditev pričakovanj in ne za popoln zasuk denarne politike – a z zelo konkretnimi cenovnimi posledicami. Širše ozadje sicer ostaja zapleteno. Le nekaj dni prej je Trump odkrito zavračal skrbi glede šibkega dolarja in signaliziral, da mu je šibkejša valuta všeč zaradi konkurenčnosti izvoza. Te izjave so dolar potisnile na skoraj štiriletno dno in zlato nad 5.500 dolarjev.

Je evforije okoli umetne inteligence konec?

Delniški trgi so se odzvali bolj umirjeno. Indeks S&P 500 je januar vseeno zaključil z najboljšim mesečnim donosom po oktobru. Pojavljajo pa se znaki utrujenosti glede umetne inteligence, čigar glavni primer je bil Microsoft. Delnica je padla tudi za 11 %, kar je njen največji enodnevni padec po letu 2020, potem ko je podjetje poročalo o rekordnih izdatkih za investicije in hkrati počasnejši rasti oblačnih storitev. Čeprav so prihodki Azureja (storitve v oblaku) še vedno zrasli za močnih 38 % (prilagojeno za valutne učinke), se je tempo rasti nekoliko upočasnil, kar je okrepilo dvome o tem, kdaj se bodo ogromne naložbe v umetno inteligenco začele jasno obrestovati.

Dolgočasna odločitev, pomembno sporočilo

Odločitev ameriške centralne banke, da januarja ohrani obrestne mere nespremenjene, je bila označena kot nezanimiva. Trgi so se komaj premaknili, donosnosti obveznic so ostale stabilne, indeks S&P 500 pa blizu rekordov. Vendar je zasedanje razkrilo ožanje prostora za nadaljnje znižanje obrestnih mer in poglabljanje institucionalnih napetosti, ki bi lahko vplivale na denarno politiko v prihodnjih mesecih. Odbor FOMC je z razmerjem 10 proti 2 ohranil ciljno obrestno mero v razponu 3,5–3,75 %, pri čemer sta guvernerja Christopher Waller in Stephen Miran glasovala za znižanje. Iz izjave so črtali omembo naraščajočih tveganj za trg dela, kar kaže na večje zaupanje v gospodarsko dinamiko in stabilizacijo zaposlovanja. Predsednik Fed Jerome Powell je nastopil previdno optimistično. Priznal je izboljšanje obetov, omenil stabilnejši trg dela in inflacijski napredek označil kot »zmeren«. Ob tem se je izognil kakršnim koli napotkom glede prihodnjih potez, kar potrjuje strategijo čakanja.

NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Leto 2025  je dodatno pokazalo, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. V fokus vlagateljev se ponovno vračajo delnice s trgov v razvoju. Z investicijskega pogleda je razpršenost edino “zastonj kosilo”, ki smo ga vlagatelji deležni.

Leto 2026 bo zaznamovano z izrazito dinamiko in številnimi priložnostmi, hkrati pa bo od vlagateljev zahtevalo premišljeno iskanje ravnotežja med tveganji in donosi. Zato delniški trg, kljub relativno visokim vrednotenjem, ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor, saj rast dobičkov ostaja najvišja v ZDA, medtem ko se postopoma prebuja tudi EU in trgi v razvoju.

Sklad Generali Tehnologija ostaja del osnovne košarice, saj ameriški kapitalski trg še vedno predstavlja osrednje gonilo inovacij. Naraščajoča uporaba umetne inteligence (UI) odpira nove priložnosti tudi izven tehnološkega sektorja, predvsem v zdravstvu, obrambi in energetiki. Ob visokih vrednotenjih in izraziti koncentraciji borznih indeksov bo učinkovita diverzifikacija ključnega pomena za obvladovanje portfeljskih tveganj. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete sklada Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način za zmanjšanje tveganja delniškega dela portfelja. Poleg tega so bile delnice zdravstvenega sektorja v lanskem letu v nemilosti vlagateljev zaradi napovedi omejevanja cen zdravil s strani Trumpove administracije ter neizpolnjenih pričakovanj glede zdravil za debelost. Posledično so delnice tega sektorja še vedno ugodno vrednotene z vidika zgodovinske perspektive. Priporočamo, da sklad Generali Vitalnost predstavlja od 10 % do 15 % celotnega portfelja.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo na ohranjanje OM na trenutnih ravneh. Tako ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 % do največ 10 % celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad. Za evropske delnice s kombinacijo skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se znatno povišala glede na pretekla leta, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistična in kažejo na zmerno rast dobičkov v 2026. Tudi uvedba INR računov bo razširila nabor vlagateljev na domačem trgu, kar lahko pozitivno vpliva na izbrani sklad.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo ohranjanje obrestnih mer na trenutnih ravneh. Ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar v deležu od 5 % do največ 10 % celotnega premoženja, vloženega v posamezen, geografsko ožje usmerjen sklad. Za evropske delnice so primerne kombinacije skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se v primerjavi s preteklimi leti znatno povišala, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistične in kažejo na zmerno rast dobičkov v letu 2026. Uvedba INR (individualni naložbeni računi) računov bo prav tako razširila nabor vlagateljev na domačem trgu, kar lahko dodatno pozitivno vpliva na izbrane sklade.

Pozornost vlagateljev se ponovno usmerja tudi na indijske delnice in delnice trgov v razvoju, ki ponujajo kombinacijo rasti in relativno nizkih vrednotenj. Ugodna gospodarska in demografska slika kaže, da je indijski kapitalski trg po letu konsolidacije pripravljen na novo rast. Kaže se tudi hitra rast srednjega sloja. Vlagatelji se morajo zavedati, da trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja, vendar vrednotenja ostajajo ugodna, a smer bosta diktirala geopolitika in trgovinski odnosi. Latinska Amerika se zdi trdno v objemu ZDA, kar trgi vidijo kot pozitivno. Iz zapisanega delnice iz trgov v razvoju ostajajo dolgoročno privlačna špekulativna naložba skozi sklad Generali Novi trgi, ki lahko predstavlja dobro dodatno razpršenost v portfelju, vendar ne več kot 10 odstotkov celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad.

Obvezniški trgi so še naprej izrazito dovzetni za spremembe v makroekonomskih obetih in sporočilih centralnih bank. Čeprav kaže, da so obrestne mere dosegle najvišjo raven, ostaja časovnica in dinamika njihovega zniževanja negotova ter pogojena s prihodnjimi inflacijskimi in gospodarskimi podatki. Zaradi dinamike na trgih (geopolitična tveganja) in politike centralnih bank ostajajo dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja. V nestanovitnem okolju lahko obveznice potrjujejo svojo vlogo učinkovitega zaščitnega instrumenta ob padcih delniških trgov in ostajajo nepogrešljiv del uravnoteženih portfeljev. Znižanje obrestnih mer s strani centralnih bank tradicionalno predstavlja podporni dejavnik za obvezniške naložbe.


PRIJAVITE SE NA FINANČNI POSVET


Delnice, zlato in denar


Pok balona je prineslo imenovanje Kevina Warsha kot kandidata za novega predsednika Fed. Warsh je izkušen bančnik, ki med svojimi cilji ne predvideva popolnega razvrednotenja dolarja. Strah pred slednjim je bila zadnje tedne glavna tema kapitalskih trgov, ki je poganjala trgovanje in špekuliranje. Imenovanje slednjega je sprva prineslo unovčevanje dobičkov, zamudniki pa so hiteli zapirati pozicije, ki so jih kupovali na vzvod s sposojenim denarjem. Nič novega v borzni zgodovini zadnjih 300 let, le da so vsakokrat vzvodi večji ter načini, kako sodelovati v špekulativni rasti, bolj kreativni.

A nehajmo strmeti v deblo in poglejmo gozd. Kaj se je spremenilo v zadnjem tednu ali mesecu. Ne veliko. Politiki še naprej obljubljajo veliko denarja in krepijo trošenje. Tako kot v Sloveniji dvigujemo minimalno plačo in dvigujemo plače javni upravi brez vsakršnega izračuna o dodani vrednosti, ki jo ta delovna mesta prinašajo, tako tudi ostale države in politiki trošijo denar, ki ga nimajo. Kandidat za predsednika Fed Warsh, napoveduje krčenje 6.600 milijard dolarjev velike bilance Fed. Obenem Trumpova administracija  pričakuje reze obrestnih mer in s tem precej cenejše zadolževanje. Po drugi strani naj bi delniški trgi še naprej (močno) rastli. Prihodke od carin bi razdelili prebivalcem, znižali davke, obenem pa povečali državno trošenje, saj je na primer napovedal skok obrambnega proračuna za 50 % oz. 500 milijard. Če vse to vstavimo v Excel tabelo, slednji javi napako. Matematično ali ekonomsko gledano so si zgornji stavki nasprotujoči. In izkušnje nas učijo, da v boju politika proti centralni banki navadno zmaga politik. V komentarju sredi novembra lanskega leta sem govoril predvsem o nepripravljenosti politike sprejeti nepriljubljene ukrepe. Zato je rešitev, »zdravilo« če hočete, za vsako težavo v ekonomiji, politiki ali družbi več denarja. Osebno pri politikih ne vidim nobene spremembe.

Več denarja ostaja rešitev, h kateri se bodo politiki zatekli tudi v prihodnje. In več denarja prinaša padanje njegove vrednosti. Cene realnega premoženja, kamor spadajo nepremičnine, plemenite kovine in seveda delnice, bodo rastle dalje. Ker političnih projektov kot so zlata kupola, rast obrambnega proračuna ali nov vesoljski center ter nadaljevanje močnega trošenja države, tako v ZDA kot drugod po svetu po moji oceni ne bo mogoče financirati drugače kot s pomočjo centralnih bank.  Ne verjamem v krčenje denarne mase M2. Nasprotno, rast denarne mase je ne glede na vse dogajanje v zadnjih 30 letih presenetljivo stabilna oziroma je v zadnjih 10 letih celo nekoliko hitrejša kot v začetku 2000. Rast denarne mase za dolgoročne vlagatelje pomeni, da morajo še naprej vlagati v realno premoženje. Delnice dobrih podjetij oziroma skladi, ki ustvarjajo dobiček so ključna sestavina tega realnega premoženja. Obveznice daljših ročnosti in depoziti ostajajo neprivlačni, kljub kratkoročnim nihanjem. Zato nas sprva močna rast in kasneje popravki ali korekcije, ki smo jim bili priče pretekli mesec, ne smejo zavesti. Investiranje ne smemo enačiti s špekuliranjem ali hazardiranjem. Razpršenost prihrankov dokazano prinaša pozitiven efekt k dolgoročni donosnosti portfelja. Vlagatelj, ki zasleduje vsakokratni najbolj vroč trend ali ga premami rast zadnjih nekaj tednov, kot marsikaterega vlagatelja npr. rast zlata v letošnjem letu in posledično pretirana koncentracija naložb v ozkem segmentu trga, ima le redko srečen konec. Za konec dodajam, upam, uporabno prispodobo. Večina izmed nas nismo tisti, ki sprejemamo globalne ekonomske ali geopolitične odločitve. Ne odločamo ali bomo posredovali v Iranu in ali bomo znižali obrestne mere v ECB in Fed. Smo potniki na vlaku. Kot potniki na vlaku vnaprej izberemo, kje vstopimo na vlak in kje izstopimo. V skladu z našimi popotniškimi željami. Ne usedemo se na vlak in se peljemo do končne postaje v upanju, da je končna postaja ravno tista, kamor želimo iti. Slednjemu rečemo hazardiranje ali igra na srečo.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


V preteklem tednu je bila v ospredju Trumpova želja po prevzemu nadzora nad Grenlandijo, največjim otokom na svetu (Avstralija je celina) in pravno formalno delu Kraljevine Danske, ameriške zaveznice v NATO paktu. Vlagatelji so do zdaj večinoma prezrli niz provokativnih izjav predsednika Donalda Trumpa, vendar se je to ravnovesje nenadoma porušilo, ko je Trump zaostril prizadevanja za ameriški nadzor nad Grenlandijo in dolgo tleče geopolitično vprašanje spremenil v resen tržni sprožilec.


PRIJAVITE SE NA FINANČNI POSVET


Hiter in obsežen odziv finančnih trgov

Ameriške delnice so močno padle, indeks S&P 500 je doživel največji padec v zadnjih mesecih in izbrisal letošnje dobičke. Cene ameriških državnih obveznic so padle, donosnosti so zrasle, dolar je oslabel glede na glavne valute, volatilnost pa je poskočila na najvišje ravni v letošnjem letu. Hkrati so se vlagatelji zatekli v varna zatočišča, kar je ceno zlata pognalo zelo blizu 5.000 dolarjev za unčo, ceno srebra pa blizu 100 dolarjev za unčo.

Trgi na preizkušnji: carine, Grenlandija in razpoke v zavezništvih

Trge ni pretresla le vsebina Trumpovih zahtev, temveč tudi način, kako so bile predstavljene. Grožnje z uvedbo carin proti evropskim državam, ki nasprotujejo ameriškim ambicijam glede Grenlandije, so obudile strahove pred novo čezatlantsko trgovinsko vojno. Še bolj zaskrbljujoča pa je bila možnost razkola znotraj Nata v času povečanih varnostnih tveganj ter morebitnega evropskega odziva prek finančnih kanalov, ne zgolj trgovinskih.

Ali Evropa obrača hrbet ameriškim naložbam?

Na trgih so se začela širiti ugibanja, da bi Evropa lahko zmanjšala izpostavljenost ameriškim sredstvom. Evropski vlagatelji imajo v lasti več tisoč milijard dolarjev ameriških delnic in obveznic, zato bi že majhen premik v teh tokovih lahko vplival na donosnosti obveznic in vlogo dolarja v svetovnem finančnem sistemu. Odločitev danskega pokojninskega sklada, da napove izstop iz ameriških državnih obveznic, je te skrbi še poglobila in okrepila vtis, da politično tveganje dobiva oprijemljive finančne posledice.

Skepsa je bila kratkotrajna, a poučna

V nekaj dneh je Trump sporočil, da je z voditelji Nata dosežen »okvirni dogovor« in da carine proti Evropi ne bodo uveljavljene. Čeprav so podrobnosti ostale nejasne, je bil signal dovolj, da se je razpoloženje na trgih hitro obrnilo. Delnice so se močno okrepile, donosnosti obveznic so se umirile, volatilnost pa je upadla. Apetit po tveganju se je vrnil skoraj tako hitro, kot je izginil.

Geopolitične napetosti prevladovale v naslovnicah

Medtem ko so geopolitične napetosti prevladovale v naslovnicah, se je na Japonskem tiho odvijala vzporedna kriza — takšna, ki je vplivala na trgovanje z obveznicami po vsem svetu. Razprodaja japonskih državnih obveznic se je začela brez posebne pozornosti, a se je hitro stopnjevala v eno najbolj kaotičnih trgovalnih sej v zadnjih letih. Donosnosti 30- in 40-letnih obveznic so v enem dnevu poskočile za več kot 25 bazičnih točk, kar je izjemen premik za trg, ki je dolgo veljal za sinonim stabilnosti in nizke volatilnosti. V središču pretresa so bili naraščajoči dvomi glede japonske fiskalne politike. Načrti premierke Sanae Takaichi za znižanje davkov in povečanje javne porabe so sprožili vprašanja o vzdržnosti javnih financ v državi z najvišjim razmerjem dolga do BDP v razvitem svetu. Slabo sprejeta dražba obveznic je bila neposreden sprožilec, toda negotovost se je kopičila že več tednov. Ko se je prodajni pritisk okrepil, so se učinki hitro razširili tudi na obveznice zunaj Japonske.

Nadaljuje se sezona objav poslovnih rezultatov družb

Ob strani geopolitičnega dogajanja se nadaljuje sezona objav poslovnih rezultatov gospodarskih družb. V preteklem tednu je najbolj odmevala objava rezultatov družbe Intel. Delnice polprevodniškega velikana so se v enem dnevu znižale za 17 %, potem ko je podjetje objavilo šibko napoved in priznalo vztrajne proizvodne težave. Padec je bil največji v zadnjih 17 mesecih in je izbrisal pomemben del dobičkov, doseženih v močni rasti v preteklem letu. Odziv ni odražal zgolj razočaranja nad kratkoročnimi rezultati. Vlagatelji so v Intel množično vlagali v pričakovanju, da bodo novi izdelki, državna podpora in strateška partnerstva pospešili dolgo pričakovani preobrat. Namesto tega je vodstvo priznalo, da nizki proizvodni izkoristki omejujejo dobavo in da bodo izboljšave zahtevale čas. Skepsa se je razširila tudi na finančni sektor. Tožba predsednika Trumpa proti JPMorganu zaradi domnevnega »debankinga« je v bančni sistem vnesla neposredno politično tveganje. Primer je pokazal, kako se pravna in regulativna negotovost vse bolj prepleta s tržnimi izidi, zlasti za finančne institucije.

NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Leto 2025  je dodatno pokazalo, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. V fokus vlagateljev se ponovno vračajo delnice s trgov v razvoju. Z investicijskega pogleda je razpršenost edino “zastonj kosilo”, ki smo ga vlagatelji deležni.

Leto 2026 bo zaznamovano z izrazito dinamiko in številnimi priložnostmi, hkrati pa bo od vlagateljev zahtevalo premišljeno iskanje ravnotežja med tveganji in donosi. Zato delniški trg, kljub relativno visokim vrednotenjem, ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor, saj rast dobičkov ostaja najvišja v ZDA, medtem ko se postopoma prebuja tudi EU in trgi v razvoju.

Sklad Generali Tehnologija ostaja del osnovne košarice, saj ameriški kapitalski trg še vedno predstavlja osrednje gonilo inovacij. Naraščajoča uporaba umetne inteligence (UI) odpira nove priložnosti tudi izven tehnološkega sektorja, predvsem v zdravstvu, obrambi in energetiki. Ob visokih vrednotenjih in izraziti koncentraciji borznih indeksov bo učinkovita diverzifikacija ključnega pomena za obvladovanje portfeljskih tveganj. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete sklada Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način za zmanjšanje tveganja delniškega dela portfelja. Poleg tega so bile delnice zdravstvenega sektorja v lanskem letu v nemilosti vlagateljev zaradi napovedi omejevanja cen zdravil s strani Trumpove administracije ter neizpolnjenih pričakovanj glede zdravil za debelost. Posledično so delnice tega sektorja še vedno ugodno vrednotene z vidika zgodovinske perspektive. Priporočamo, da sklad Generali Vitalnost predstavlja od 10 % do 15 % celotnega portfelja.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo na ohranjanje OM na trenutnih ravneh. Tako ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 % do največ 10 % celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad. Za evropske delnice s kombinacijo skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se znatno povišala glede na pretekla leta, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistična in kažejo na zmerno rast dobičkov v 2026. Tudi uvedba INR računov bo razširila nabor vlagateljev na domačem trgu, kar lahko pozitivno vpliva na izbrani sklad.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo ohranjanje obrestnih mer na trenutnih ravneh. Ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar v deležu od 5 % do največ 10 % celotnega premoženja, vloženega v posamezen, geografsko ožje usmerjen sklad. Za evropske delnice so primerne kombinacije skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se v primerjavi s preteklimi leti znatno povišala, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistične in kažejo na zmerno rast dobičkov v letu 2026. Uvedba INR (individualni naložbeni računi) računov bo prav tako razširila nabor vlagateljev na domačem trgu, kar lahko dodatno pozitivno vpliva na izbrane sklade.

Pozornost vlagateljev se ponovno usmerja tudi na indijske delnice in delnice trgov v razvoju, ki ponujajo kombinacijo rasti in relativno nizkih vrednotenj. Ugodna gospodarska in demografska slika kaže, da je indijski kapitalski trg po letu konsolidacije pripravljen na novo rast. Kaže se tudi hitra rast srednjega sloja. Vlagatelji se morajo zavedati, da trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja, vendar vrednotenja ostajajo ugodna, a smer bosta diktirala geopolitika in trgovinski odnosi. Latinska Amerika se zdi trdno v objemu ZDA, kar trgi vidijo kot pozitivno. Iz zapisanega delnice iz trgov v razvoju ostajajo dolgoročno privlačna špekulativna naložba skozi sklad Generali Novi trgi, ki lahko predstavlja dobro dodatno razpršenost v portfelju, vendar ne več kot 10 odstotkov celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad.

Obvezniški trgi so še naprej izrazito dovzetni za spremembe v makroekonomskih obetih in sporočilih centralnih bank. Čeprav kaže, da so obrestne mere dosegle najvišjo raven, ostaja časovnica in dinamika njihovega zniževanja negotova ter pogojena s prihodnjimi inflacijskimi in gospodarskimi podatki. Zaradi dinamike na trgih (geopolitična tveganja) in politike centralnih bank ostajajo dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja. V nestanovitnem okolju lahko obveznice potrjujejo svojo vlogo učinkovitega zaščitnega instrumenta ob padcih delniških trgov in ostajajo nepogrešljiv del uravnoteženih portfeljev. Znižanje obrestnih mer s strani centralnih bank tradicionalno predstavlja podporni dejavnik za obvezniške naložbe.


PRIJAVITE SE NA FINANČNI POSVET


Trgi so se spet ustrašili – in si nato hitro premislili


Tipičen prvi odziv je bil umik iz cikličnih delnic in povečano zanimanje za zlato in državne obveznice. To je znan vzorec. Ko vlagatelji ne vedo, kako resne so politične grožnje, se najprej umaknejo, šele nato razmišljajo.

Sredi tedna pa je sledil preobrat. Izkazalo se je, da je bil del strahu pretiran, da so bile nekatere napovedi bolj politična retorika kot realna napoved ukrepov. Indeksi so hitro obrnili smer, S&P 500 je doživel enega močnejših dnevnih skokov v zadnjem obdobju, podobno so reagirali tudi evropski trgi. V nekaj urah se je razpoloženje spremenilo iz previdnosti v optimizem.

Takšne epizode niso nič novega, so pa zelo poučne. Kažejo, da so trgi v tem trenutku izjemno občutljivi na politične signale. Ne zato, ker bi ti nujno takoj vplivali na poslovanje podjetij, ampak zato, ker povečujejo negotovost. In negotovost je za trg vedno problem. Vlagatelji namreč veliko lažje živijo s slabimi novicami kot z nejasnimi. Če je jasno, da bo rast nižja, se to vključi v cene. Če pa ni jasno, kaj se bo sploh zgodilo, je prvi odziv vedno umik.

Zanimivo je, da so se v ozadju teh premikov makroekonomske razmere komaj kaj spremenile. Podatki o inflaciji, zaposlenosti in gospodarski aktivnosti ostajajo relativno stabilni. Podjetja poročajo o solidnih rezultatih, pričakovanja glede obrestnih mer centralnih bank pa se v zadnjih tednih niso bistveno spremenila. Pa vendar so indeksi v nekaj dneh naredili opazne premike.

To pove veliko o trenutni fazi trga. Po daljšem obdobju rasti so vrednotenja delnic višja, kar pomeni, da je toleranca do negotovosti manjša. Ko so cene visoke, vlagatelji hitreje reagirajo na potencialna tveganja, tudi če ta še niso povsem realna.

Evropski trgi so se na dogajanje odzvali zelo podobno kot ameriški. To je še en dokaz, kako močno so kapitalski tokovi povezani. Dogajanje v ZDA se praktično takoj prelije v Evropo, ne glede na to, ali ima neposredno povezavo z evropskim gospodarstvom ali ne. Podobno dinamiko je bilo mogoče opaziti tudi na manjših trgih, vključno z Ljubljansko borzo. Čeprav domača podjetja nimajo neposredne povezave s trgovinskimi napetostmi med velikimi silami, se razpoloženje vlagateljev prenaša tudi sem. Ko se poveča previdnost na globalnih trgih, se poveča tudi doma.

Takšni tedni so dober opomnik, da trgi niso zgolj odraz ekonomskih kazalnikov, ampak predvsem pričakovanj. In pričakovanja se lahko spremenijo zelo hitro. Včasih hitreje, kot se spremenijo dejanske razmere v gospodarstvu.

Za dolgoročnega vlagatelja to ni nujno slaba novica. Ravno ob takšnih epizodah se pokaže, kako pomembno je imeti jasno strategijo in se ne odzivati na vsakodnevne premike. Če bi nekdo na začetku tedna prodal delnice zaradi strahu pred političnimi ukrepi, bi do konca tedna že zamudil pomemben del okrevanja. Hkrati pa takšna nihanja kažejo, da obdobje zelo mirnih trgov verjetno še ni pred nami. Geopolitična vprašanja, trgovinske politike in politične odločitve bodo tudi v prihodnje pomemben dejavnik na kapitalskih trgih. Ne zato, ker bi vsak ukrep neposredno vplival na poslovanje podjetij, ampak zato, ker vpliva na občutek varnosti med vlagatelji.

Trgi torej trenutno ne reagirajo toliko na to, kaj se je zgodilo, ampak na to, kaj bi se lahko zgodilo. In dokler bo ta razkorak med realnostjo in pričakovanji prisoten, bodo tudi takšni hitri obrati pogosti.

Pretekli teden je to lepo pokazal: strah je bil hiter, olajšanje še hitrejše. Fundamentov pa v ozadju nihče ni zares premikal.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Nov teden, nove zahteve ameriškega predsednika Donalda Trumpa. Tokrat sta na vrhu seznama njegovih želja odhod predsednika Fed Jeroma Powella in pridobitev Grenlandije, ki je po njegovo ključnega pomena za varnost ZDA in tudi celotnega sveta (??). Svet že težko sledi poplavi izjav in dejanj ameriške administracije, globalni trgi pa mu (za zdaj) še tudi povsem ne verjamejo.


PRIJAVITE SE NA FINANČNI POSVET


Zaostrovanje napetosti med Belo hišo in ameriško centralno banko 

Zgodovinsko nenavadno zaostrovanje napetosti med Belo hišo in ameriško centralno banko (Fed) je dobilo nov zalet potem ko je predsednik Fed Jerome Powell razkril, da je bila institucija deležna sodnih pozivov s strani ministrstva za pravosodje. Powell je pojasnil, da je preiskava povezana z njegovim pričanjem v kongresu glede prenove sedeža centralne banke, a jo je hkrati umestil v širši kontekst političnih pritiskov, povezanih z nesoglasji glede vodenja denarne politike. Dogodek predstavlja stopnjevanje konflikta, ki je že vključeval javne kritike, pravne grožnje in poskuse razrešitve visokih uradnikov Fed. Tržni odziv je bil za zdaj previden, ne paničen. Ameriški dolar se je rahlo oslabil, zlato je doseglo rekordne ravni, delniški trgi pa so sprva zanihali in se nato stabilizirali. Analitiki so opozorili, da so bila takojšnja cenovna gibanja omejena, vendar je dogajanje znova odprlo vprašanja o neodvisnosti centralne banke – temeljni predpostavki zahodnih svetovnih finančnih trgov. Vlagatelji so dogajanje razumeli kot opomnik, da se politično tveganje – nekoč značilno predvsem za trge v razvoju – lahko pojavi tudi v samem jedru svetovnega finančnega sistema.

Razvoj umetne inteligence se nadaljuje

V ozadju Trumpovih groženj gre razvoj umetne inteligence naprej svojo pot. Ameriška administracija je skupaj z več guvernerji severovzhodnih zveznih držav predstavila načrt, po katerem bi morali veliki tehnološki koncerni prevzeti stroške nove proizvodnje električne energije, potrebne za delovanje podatkovnih centrov. Trgi so se odzvali takoj. Cene delnic proizvajalcev turbin in energetske opreme so poskočile, medtem ko so cene delnic neodvisnih proizvajalcev električne energije padle, saj se je pojavila skrb, da bi načrt lahko spremenil konkurenčna razmerja.

Sezona objav poslovnih rezultatov ameriških družb je v teku

Pričela se je tudi sezona objav poslovnih rezultatov ameriških družb za zadnje četrtletje preteklega leta. Kot vedno so prve poročale banke. Goldman Sachs je npr.  v zadnjem četrtletju lanskega leta dosegel rekordne prihodke iz trgovanja z delnicami v višini 4,31 milijarde dolarjev, kar je največ v zgodovini Wall Streeta. Močni rezultati kažejo, kako so velike banke izkoristile visoko tržno volatilnost, obsežno izdajanje dolga in povečan interes institucionalnih vlagateljev. A medtem ko so trgovalne mize cvetele, so se delnice nekaterih bank znašle pod pritiskom zaradi političnih pobud, ki bi lahko močno posegle v potrošniško bančništvo. Predsednik Trump je namreč pozval izdajatelje kreditnih kartic, naj za eno leto omejijo obrestne mere na 10 %, sicer bi se lahko znašli v nasprotju z zakonodajo. Izjava je sprožila takojšen padec delnic družb Capital One, American Express in drugih finančnih institucij z velikim kartičnim portfeljem. Analitiki so opozorili, da bi takšna omejitev lahko izničila večino dobička iz kartičnega poslovanja.

TSMC je z optimističnimi usmeritvami pomiril trg

Rezultate je predstavil tudi tajvanski TSMC – največji svetovni pogodbeni proizvajalec polprevodnikov, ki je z optimističnimi usmeritvami pomiril trg, ki je v zadnjih tednih vse pogosteje dvomil, ali se silovita rast povpraševanja po podatkovnih centrih približuje vrhuncu. TSMC je napovedal, da bo v letu 2026 za investicije namenil med 52 in 56 milijard dolarjev, kar predstavlja izrazito zvišanje glede na leto prej in bistveno presega pričakovanja analitikov. Družba je ob tem nakazala, da pričakuje približno 30-odstotno rast prihodkov, kar je precej nad dolgoročnim povprečjem panoge. Trg je sporočilo razumel kot sistemski signal, ne zgolj kot rezultat enega podjetja. Delnice TSMC so se okrepile, indeks polprevodniških podjetij pa je dosegel nove vrhove. Pozitivni odziv se je razširil tudi na druge ključne igralce v dobavni verigi, med njimi Nvidia in ASML, ki sta v zadnjih mesecih postala simbol naložbene zgodbe umetne inteligence.

Ameriški inflacijski podatki potrdili postopno umirjanje cenovnih pritiskov

Zadnji ameriški inflacijski podatki so potrdili postopno umirjanje cenovnih pritiskov (2,7 % letno), vendar brez preobrata, ki bi bistveno spremenil razmišljanje finančnih trgov ali denarne politike. Decembrski podatki o osnovni inflaciji so bili nižji od pričakovanj, a dovolj skladni s prejšnjimi trendi, da niso sprožili večjih prilagoditev v pričakovanjih glede obrestnih mer.

Plemenite kovine kot zavarovanje pred političnimi in institucionalnimi tveganji

Zlato je doseglo nove rekordne ravni, podprto z geopolitično negotovostjo, razpravami o neodvisnosti ameriške centralne banke in postopnim slabljenjem dolarja. Plemenite kovine so tako delovale kot zavarovanje pred političnimi in institucionalnimi tveganji. Industrijske kovine so prav tako večinoma nadaljevale močan začetek leta. Baker, srebro in druge kovine so se podražile, kar izkazuje strukturno povpraševanje, povezano z energetskim prehodom in infrastrukturo za umetno inteligenco ter tudi močno aktivno špekulativno aktivnost.


PRIJAVITE SE NA FINANČNI POSVET


NASVET ZA VLAGATELJE:

Vlagateljeva osebnost, življenjski slog in starost so med najpomembnejšimi dejavniki, ki jih je treba upoštevati pri upravljanju posameznih naložb in z njimi povezanih tveganjih. Vsak vlagatelj ima edinstven profil tveganja, ki določa njegovo pripravljenost in sposobnost prenašanja tveganja oziroma vmesnih nihanj vrednosti premoženja. Zato ostaja ključno, da je premoženje ustrezno razpršeno med vse naložbene razrede – denar, obveznice, delnice ter druge alternativne naložbe. Leto 2025  je dodatno pokazalo, zakaj tudi znotraj posameznih razredov ne smemo zanemariti geografske razpršitve. V fokus vlagateljev se ponovno vračajo delnice s trgov v razvoju. Z investicijskega pogleda je razpršenost edino “zastonj kosilo”, ki smo ga vlagatelji deležni.

Leto 2026 bo zaznamovano z izrazito dinamiko in številnimi priložnostmi, hkrati pa bo od vlagateljev zahtevalo premišljeno iskanje ravnotežja med tveganji in donosi. Zato delniški trg, kljub relativno visokim vrednotenjem, ostaja privlačen za vlagatelje z dolgoročnim horizontom. Jedro izpostavljenosti ohranjamo v globalnih in ameriških delnicah preko skladov Generali Globalni in Generali Prvi izbor, saj rast dobičkov ostaja najvišja v ZDA, medtem ko se postopoma prebuja tudi EU in trgi v razvoju.

Sklad Generali Tehnologija ostaja del osnovne košarice, saj ameriški kapitalski trg še vedno predstavlja osrednje gonilo inovacij. Naraščajoča uporaba umetne inteligence (UI) odpira nove priložnosti tudi izven tehnološkega sektorja, predvsem v zdravstvu, obrambi in energetiki. Ob visokih vrednotenjih in izraziti koncentraciji borznih indeksov bo učinkovita diverzifikacija ključnega pomena za obvladovanje portfeljskih tveganj. Demografski in zdravstveni trendi pozitivno vplivajo tudi na dolgoročne obete sklada Generali Vitalnost, ki z večjo utežjo v panogi zdravstva predstavlja način za zmanjšanje tveganja delniškega dela portfelja. Poleg tega so bile delnice zdravstvenega sektorja v lanskem letu v nemilosti vlagateljev zaradi napovedi omejevanja cen zdravil s strani Trumpove administracije ter neizpolnjenih pričakovanj glede zdravil za debelost. Posledično so delnice tega sektorja še vedno ugodno vrednotene z vidika zgodovinske perspektive. Priporočamo, da sklad Generali Vitalnost predstavlja od 10 % do 15 % celotnega portfelja.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo na ohranjanje OM na trenutnih ravneh. Tako ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar med 5 % do največ 10 % celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad. Za evropske delnice s kombinacijo skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se znatno povišala glede na pretekla leta, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistična in kažejo na zmerno rast dobičkov v 2026. Tudi uvedba INR računov bo razširila nabor vlagateljev na domačem trgu, kar lahko pozitivno vpliva na izbrani sklad.

V Evropi vidimo nadaljevanje pozitivnega gibanja delniških trgov, saj »stara celina« v novo leto vstopa v občutno ugodnejšem položaju. Inflacijska pričakovanja so stabilna in nakazujejo ohranjanje obrestnih mer na trenutnih ravneh. Ugodna monetarna politika, okrepljena državna podpora in izboljšani obeti glede dobičkonosnosti ustvarjajo spodbudno okolje, pri čemer bodo glavni nosilci rasti nemške fiskalne spodbude ter vlaganja v obrambo in infrastrukturo. Vlagatelj lahko ciljno dolgoročno sestavo premoženja dopolni tudi z »začimbami«, vendar v deležu od 5 % do največ 10 % celotnega premoženja, vloženega v posamezen, geografsko ožje usmerjen sklad. Za evropske delnice so primerne kombinacije skladov Generali Rastko Evropa ali regionalno usmerjeni sklad Generali Jugovzhodna Evropa. Vrednotenja so se v primerjavi s preteklimi leti znatno povišala, a kljub temu ostajamo pozitivni. Napovedi podjetij so optimistične in kažejo na zmerno rast dobičkov v letu 2026. Uvedba INR (individualni naložbeni računi) računov bo prav tako razširila nabor vlagateljev na domačem trgu, kar lahko dodatno pozitivno vpliva na izbrane sklade.

Pozornost vlagateljev se ponovno usmerja tudi na indijske delnice in delnice trgov v razvoju, ki ponujajo kombinacijo rasti in relativno nizkih vrednotenj. Ugodna gospodarska in demografska slika kaže, da je indijski kapitalski trg po letu konsolidacije pripravljen na novo rast. Kaže se tudi hitra rast srednjega sloja. Vlagatelji se morajo zavedati, da trgi v razvoju ostajajo bolj volatilni zaradi političnega in ekonomskega položaja, vendar vrednotenja ostajajo ugodna, a smer bosta diktirala geopolitika in trgovinski odnosi. Latinska Amerika se zdi trdno v objemu ZDA, kar trgi vidijo kot pozitivno. Iz zapisanega delnice iz trgov v razvoju ostajajo dolgoročno privlačna špekulativna naložba skozi sklad Generali Novi trgi, ki lahko predstavlja dobro dodatno razpršenost v portfelju, vendar ne več kot 10 odstotkov celotnega premoženja vloženega v posamezen ožje geografsko usmerjen sklad.

Obvezniški trgi so še naprej izrazito dovzetni za spremembe v makroekonomskih obetih in sporočilih centralnih bank. Čeprav kaže, da so obrestne mere dosegle najvišjo raven, ostaja časovnica in dinamika njihovega zniževanja negotova ter pogojena s prihodnjimi inflacijskimi in gospodarskimi podatki. Zaradi dinamike na trgih (geopolitična tveganja) in politike centralnih bank ostajajo dolgoročne evropske obveznice, ki so zastopane v skladu Generali Bond smiselno orodje za razpršitev in zmanjšanje nihajnosti celotnega portfelja. V nestanovitnem okolju lahko obveznice potrjujejo svojo vlogo učinkovitega zaščitnega instrumenta ob padcih delniških trgov in ostajajo nepogrešljiv del uravnoteženih portfeljev. Znižanje obrestnih mer s strani centralnih bank tradicionalno predstavlja podporni dejavnik za obvezniške naložbe.


PRIJAVITE SE NA FINANČNI POSVET


Novi cikel trgov v razvoju?


Lani je prišlo do redke konfluence številnih faktorjev, ki so pripomogli k tovrstni rasti. Vrednotenja so bila nizka po številnih letih slabših donosov, pričakovanja o umiritvi gospodarske rasti se niso uresničila in posledično je bilo poslovanje gospodarskih družb v državah v razvoju boljše od pričakovanj. Umirjanje inflacije, ki je še posebej prizadelo države v razvoju, pa je prineslo tudi rahljanje denarnih politik centralnih bank. Dodaten moment za rast je bilo novo predsedovanje Donalda Trumpa. S svojimi potezami in politikami je prisilil vlagatelje, da del svojih naložb umaknejo iz ZDA zaradi diverzifikacije. Njegova želja po znižanju vrednosti ameriškega dolarja in želja po nižanju ključnih obrestnih mer ameriške centralne banke sta še dodali gorivo za rast.

Seveda obstajajo med trgi v razvoju številne razlike. Osrednja dva sta gotovo Indija in Kitajska. Slednja je na razpotju med domačimi problemi (nizka potrošnja, deflacija, težave v nepremičninskem sektorju, zadolženost) in tujimi priložnostmi (največji trgovinski presežek v zgodovini, ekonomska in geostrateška alternativa ZDA, razvoj svojih tehnoloških velikanov). Indija je preteklo leto beležila majhne donose ob že visokih vrednotenjih, tako da mogoče letošnje leto ob novih reformah in izboljšanju odnosov s Trumpom predstavlja priložnost za novo rast. Azijska tehnološka tigra Tajvan in Južna Koreja sta močno prepletena v dobavne verige umetne inteligence, države Latinske Amerike pa so odvisne od cene surovin, politične stabilnosti in proste trgovine. Čeravno so cene surovin močno porasle in morda nakazujejo na nov cikel rasti, lahko na drugi strani enostranska dejanja ZDA v regiji mešajo štrene. Evropske države v razvoju in mejni trgi (frontier – kamor spada tudi Slovenija) so novo leto začeli tako udarno, kot so ga zaključili. Boljši gospodarski obeti od jedrnih evropskih držav in nadejanje konca vojne v Ukrajini pozitivno vplivajo na trge, ki so se po vrednotenjih sicer približali razvitejšim trgom v regiji.

Suma sumarum analitiki torej večinoma pozitivno zrejo v leto 2026, kar se tiče držav v razvoju, vendar so malce bolj skeptični, da lahko ponovimo eksplozivno rast iz preteklega leta. Osnove, zaradi katerih smo bili priča pretekli rasti, so še vedno tu, le vrednotenja niso več tako nizka. Rast gospodarstva in dobičkov družb naj bi se nadaljevala, ob novih znižanjih ključne obrestne mere Feda pa bi se lahko znižale tudi obrestne mere v državah v razvoju. Rast cen surovin in potrebe po vse več polprevodnikov tudi pozitivno vplivajo na dotične države v razvoju, katerih ekonomija je odvisna od teh. Seveda ni vse popolnoma rožnato, glavna tveganja predstavljata geopolitika in tudi sama politika – konec koncev je to razlog, zakaj so to še vedno države v razvoju.


Komentar ekipe upraviteljev Generali Investments na trenutno dogajanje


Novo leto se je začelo v znamenju osebnosti leta 2025 – Donalda Trumpa. Ta je zaznamoval pretekli teden z »ugrabitvijo« venezuelskega predsednika Madure in številnimi drugimi izjavami. Ne glede na vse pa gredo delniški indeksi naprej svojo pot navzgor.


PRIJAVITE SE NA FINANČNI POSVET


Geopolitična nevihta brez borznega viharja

Ameriška operacija v Venezueli, v kateri so ZDA zajele predsednika Nicolása Madura, je predstavljala pomembno geopolitično eskalacijo, a se ta na delniških trgih ni odrazila v večjih pretresih. Geopolitična slika se je sicer dodatno zaostrila z izjavami ameriškega predsednika glede morebitnih nadaljnjih ukrepov v Latinski Ameriki in drugod, vključno z omembami Kube, Grenlandije in trgovinskih pritiskov na zaveznice. Kljub temu so vlagatelji večjo pozornost namenjali domačim makroekonomskim podatkom in novicam s strani podjetij, zlasti v tehnološkem sektorju. Osrednji ameriški delniški indeksi so kljub temu teden zaključili višje in dosegli nove rekordne vrednosti. V Evropi so delniški trgi sledili pozitivnemu razpoloženju iz ZDA, hkrati pa je bila opazna večja previdnost ob razpravah o trgovinskih odnosih z ZDA in notranjih političnih vprašanjih. Tudi azijski trgi so večinoma beležili rast, zlasti v tehnološko usmerjenih segmentih, kjer je zanimanje vlagateljev ostalo visoko.

Venezuelski preobrat poganja trge

Dogajanje v Venezueli je imelo opaznejši vpliv na posamezne segmente trga. Delnice ameriških energetskih podjetij so se v pričakovanju novih vlaganj in prihajajočih dobičkov iz Venezuele podražile. Venezuelski delniški indeks pa se je več kot podvojil, saj so vlagatelji ocenjevali možnost sprememb v upravljanju države za zelo pozitivno. Tehnološki sektor je v preteklem tednu ostal v središču pozornosti. Nvidia je potrdila nadaljnjo visoko raven povpraševanja po svojih podatkovnih centrih, kar je podprlo optimizem v širšem tehnološkem segmentu. Ni pa bilo vse rožnato, saj so izjave o tehnološkem napredku pri hlajenju podatkovnih centrov povzročile padec cen delnic proizvajalcev hladilnih sistemov. Ameriški predsednik se je lotil tudi stanovanjske problematike v ZDA in napovedal ukrepe za omejevanje vloge institucionalnih vlagateljev na trgu enodružinskih hiš ter hkrati naložil Fannie Mae in Freddie Mac povečanje nakupov hipotekarnih obveznic. Novice so pozitivno vplivale na delnice gradbenih podjetij, potencialna omejitev vlaganj skladov zasebnega kapitala v enodružinske hiše pa je bila negativna za cene delnic skladov zasebnega kapitala. Ameriški makroekonomski podatki so v preteklem tednu ponudili mešano sliko. Decembrsko poročilo o trgu dela je pokazalo skromnejšo rast števila delovnih mest od pričakovanj, medtem ko se je stopnja brezposelnosti znižala na 4,4 %. Ob tem je aktivnost v storitvenem sektorju ostala umirjena, kar se je odrazilo v nižjih vrednostih PMI kazalnikov.

Iranska tveganja premikajo nafto, plemenite kovine v vzpon

Cena nafte se sploh ni odzvala na dogajanje v Venezueli, proti koncu tedna pa se je zvišala zaradi skrbi glede dogajanja v Iranu. Protesti in nemiri v obubožani državi, ki bi lahko vplivali na prodajo nafte iz države, imajo precej večji vpliv na trg nafte. Nadaljuje se tudi opazna rast cen zlata in srebra, kar je kazalo na hkratno prisotnost iskanja varnosti in špekulativnega trgovanja. Element varnosti je bil izrazit v luči skrbi pred rušenjem trenutnega svetovnega reda in v iskanju zatočišča izven ameriškega dolarja.

Prešerno je bilo tudi doma

Osrednji delniški indeks SBITOP je po več kot 18 letih dosegel novo rekordno vrednost in presegel raven, ki je bila nazadnje dosežena avgusta 2007. S tem je indeks postavil nov zgodovinski vrh ter potrdil nadaljevanje pozitivnega trenda, ki se je oblikoval v zadnjih letih. Podražile so se delnice večine podjetij iz prve kotacije, najizrazitejše tedenske rasti so zabeležile delnice Save Re in Luke Koper.


PRIJAVITE SE NA FINANČNI POSVET


Komentar ekipe upraviteljev Generali Investments: Leto 2025 pod drobnogledom in pogled naprej v 2026

Zadnji tedenski komentar leta 2025 bo nekoliko drugačen. Ne le daljši, temveč tudi širši po vsebini. Tokrat se ne bomo posvetili zgolj preteklemu tednu ali zadnjim 52 tednom, temveč bomo pogled usmerili naprej, v prihajajoče 52 tedne, v leto 2026. A preden se ozremo naprej, se za trenutek ustavimo pri letu, ki se izteka. Dogajanje v letu 2025 namreč predstavlja pomembno popotnico za prihodnost in ponuja iztočnice za razumevanje tega, v katero smer se svet kapitalskih trgov premika.


PRIJAVITE SE NA FINANČNI POSVET


Investiraj v realno premoženje

Leto 2025 se je na delniških trgih začelo udarno In optimistično. Kmalu zatem je sledil hladen tuš za vlagatelje v delniških naložbah. Aprilska napoved carin in de facto trgovinske vojne ZDA proti širšemu svetu je sprožila izrazit popravek, ki se je v nekaj tednih pozabil. Leto končujemo na rekordnih ravneh. Za evropskega vlagatelja je bila slika nekoliko manj ugodna zaradi 13-odstotnega padca dolarja proti evru, a kljub temu je globalni delniški trg v evrih dosegel nadpovprečni letni donos, in sicer skoraj 9 %. Vlagatelji, ki so več zaupanja namenili lokalnim trgom, so lahko ustvarili še višje donose. Evropske delnice so zrasle za skoraj 20 %, slovenske celo za izjemnih 56 %. Vsi navedeni donosi so izraženi v evrih in vključujejo reinvestirane dividende.

Po aprilski napovedi tarif je bilo malo takšnih ki bi verjeli v takšne donose, v takšen razplet. Še ameriške delnice s skoraj 5-odstotnim donosom so blizu dolgoročnim povprečjem. Z današnje perspektive lahko zato mirno rečemo, da so tarife postale lanski sneg. Pozabljene.

Pomemben del letošnjih donosov je poganjala predvsem zgodba umetne inteligence (UI). Zato je leto 2025 z vidika globalnega vlagatelja znova – oziroma predvsem – zaznamovalo izjemno uspešno leto ameriških tehnoloških podjetij. Izstopa Google, ki je leto začel kot podjetje, za katerega je veljalo, da na področju UI zaostaja, končal pa je kot nesporen zmagovalec. Nvidia je z vlogo dobavitelja »lopat in krampov« za razvoj UI za kratek čas celo postala najvrednejše podjetje na svetu.

Trend UI ni zgodba ene same panoge, temveč širša zgodba gospodarstva in družbe. Razkoraki v donosih znotraj panog ostajajo izjemno veliki. Industrijska, zdravstvena podjetja, podjetja s področja oskrbe ter druga, ki predstavljajo pomemben del mozaika UI zgodbe ali pa so zgolj uspela prepričati vlagatelje, da bodo uspešno vključena v ta trend, so po donosu izrazito prehitela konkurente, ki jim tega ni uspevalo doseči.

Ker trg danes pogosto bolj kot v obstoječe poslovanje verjamem v dobro zgodbo, so primerjave z obdobjem let 1997 ali 1998, ko je nastajal dot.com balon, vse bolj prisotne. Bližje ko smo letu 2026, vse pogostoje se pojavlja vprašanje, ali smo priča nastanku balona umetne inteligence. Pri tem velja razčistiti eno ključnih dejstev: poznavalcev in zanesljivih napovedovalcev balonov preprosto ni. Tisti, ki se kot taki predstavljajo in jih mediji radi izpostavljajo, so imeli v preteklosti predvsem srečo, da so zadeli pravi trenutek. Napovedovalci dot.com balona iz leta 2000 so denimo povsem zgrešili nepremičninski balon iz leta 2007. In obratno. Če pogledamo še dlje v zgodovino, pridemo vse do slovitega špekulativnega trgovanja s čebulicami tulipanov na Nizozemskem v 30. letih 17. stoletja.

O balonu lahko govorimo šele za nazaj, ko se trg »razpoči«, seveda »če in ko se to sploh zgodi«. V tem pogledu leto 2026 ni nič drugačno. UI je lahko že v balonu in nas čaka popravek, lahko pa bomo ob koncu leta znova govorili o novih rekordih. Pravega, enoznačnega odgovora ni. Kar lahko stori mali vlagatelj, je predvsem to, da aktivno zmanjšuje tveganje svojega portfelja tako, da sproti del dobičkov iz hitro rastočih AI delnic preusmerja, reinvestira v druge sektorje. Vlagatelji, ki so med letoma 1997 in 2000 postopno pobirali dobičke in jih reinvestirali drugam, so popravek preživeli bistveno lažje. Nasprotno pa so tisti, ki so bili investirani v ekstremne dot.com zgodbe, so pogosto utrpeli boleče izgube ali celo popoln propad. Če je vlagatelj del reinvesticij usmeril v finančne delnice, ki so v letih 2007–2008 tvorile nov balon, in pred tem znova pobiral dobičke ter jih razpršil drugam, je ravnal preudarno. Morda je del ustvarjenih dobičkov celo reinvestiral v Google, Microsoft ali Apple, ki je ravno ob začetku finančne krize predstavil prvi pametni telefon. Rast tehnoloških delnic po zadnji krizi je bila izjemna. Kar nas zgodovina uči je to, da se panoge, ki izstopajo po nadpovrečnh donosih, med posameznimi desetletji nenehno menjavajo. In ker so danes vrednotenja v tehnološkem sektorju visoka, marže in dobički pa na rekordnih ravneh, previdnost vlagateljev zagotovo ni odveč.

Kam z denarjem?

In na tej točki se pojavi ključno vprašanje: Kam z denarjem? Odgovor se skriva že v naslovu, v realno premoženje, katerega sestavni del so seveda tudi delnice kakovostnih podjetij. S tem se dotikamo enega ključnih trendov zadnjih več kot 30let: vztrajne rasti denarja v obtoku. Povprečna letna stopnja rasti denarja v obtoku (za bolj strokovno podkovane vlagatelje tudi M2) od leta 2000 presega več kot 7 %. Precej več kot inflacija ali gospodarska rast. Že leta poslušamo, da FED »tiska«, ECB »tiska«, v času pandemije pa so nas z denarjem zasule praktično vse centralne banke. A to ni zgodba le Evrope ali ZDA, ves svet pospešeno ustvarja denar iz nič. Kitajsko gospodarstvo je danes že nekoliko večje od evrskega območja, njihov M2 pa presega skupni M2 ZDA in evrskega območja. Če pogledamo države v razvoju, njihove inflacije in gibanja valut, je slika še bolj zgovorna. Proračunski primanjkljaji so rekordni. Francija je v zadnji dveh letih kar petkrat zamenjala premierja zaradi nezmožnosti dogovora o minimalnem varčevanju. V Belgiji smo bili decembra priča splošni stavki po tem, ko je vlada ob 35-milijardnem primanjkljaju napovedala varčevanje v višini slabih dveh milijardi evrov letno. ZDA ustvarjajo več kot 2000 milijard dolarjev letnega deficita, kar je skoraj polovica nemškega BDP. Nemčija in preostale evropske države bodo v letu 2026 primanjkljaje še povečale zaradi investicij v infrastrukturo in obrambo.

Politiki pri tem ne kažejo resne volje po zmanjševanju primanjkljajev. Odgovor na skoraj vsak globalni izziv v zadnjih treh desetletij je bil enak: dajmo več denarja. Denarja ne bo manj, bo ga več in bo še cenejši. Nov predsednik ameriške centralne banke (FED) bo najverjetneje bolj naklonjen Trumpovi politiki nižjih obrestnih mer in sproščene denarne politike. ECB in druge centralne banke bodo prej ali slej prisiljene slediti, saj bo sicer dolar še naprej slabel in že tako upehano evropsko gospodarstvo bo zaradi premočnega evra zdrsnilo v recesijo.

Razpoke se ne kažejo le pri največjem gospodarskem partnerju, ZDA, temveč tudi pri drugem največjem, Kitajski. Po uvedbi ameriških tarif je Kitajska vso odvečno blago, tudi s pomočjo državnih spodbud, preusmerila na druge trge, predvsem na Evropo. Evropska podjetja zato že občutijo močan konkurenčni pritisk. Najpogosteje se izpostavlja avtomobilsko industrijo, vendar težave niso omejene le nanjo. Ker kitajska podjetja pogosto ne zasledujejo dobička, temveč predvsem osvajanje trgov, to za Evropo predstavlja velik izziv.

Tako v prihodnjem letu lahko pričakujemo zaostrovanje trgovinskih in geopolitičnih odnosov med Evropo in Kitajsko. Tudi tu Evropa caplja za ZDA. Brez jasnega vodstva, strategije in ciljev. Šele počasi se krepi zavedanje, da trenutni pristop ni vzdržen. Leto 2025 je bilo prelomno tudi za ESG investiranje in evropske zelene politike, ki so trčile ob trdo ameriško nasprotovanje in ekonomsko logiko. Evropsko gospodarstvo takšnega bremena v obstoječi obliki ne more nositi, saj se azijska ali ameriška konkurenca s tem ne obremenjujeta, končnega kupca pa kljub vsemu leporečenju to večinoma ne zanima. To se kaže tudi v hitri rasti kitajskih spletnih trgovskih platform v Evropi.

Zmanjševanje teh bremen – tako finančnih v obliki davkov in taks kot predvsem administrativnih – bi lahko predstavljalo pozitiven signal za rast dobičkov evropskih podjetij. Skupaj z večjim trošenjem za obrambo, ki kljub medijskemu »pretiravanju« večinoma ne pomeni vlaganj v tanke ali granate, temveč v kibernetsko varnost, nadgradnjo prometne in energetske infrastrukture ter razvoj novih tehnologij (kot so vse vrste dronov – morskih, zračnih, kopenskih – in drugi napredni sistemi), se tu odpirajo pomembne priložnosti za Evropo in njena podjetja.

Geopolitika

Čeprav so tarife že »lanski sneg«, razlogi zanje niso izginili. So odgovor na globlje napetosti med dvema velesilama. Odgovor na to, kaj je Kitajska postala in kaj ZDA postopoma izgubljajo. Trgovinsko zatišje, sklenjeno sredi 2025, so vlagatelji nagradili z rekordnimi vrednostmi borznih indeksov. Ali se lahko to zatišje nadaljuje tudi v letu 2026? Lahko. Trenutno sta obe državi še vedno močno soodvisni. Kitajska se sooča z resnimi notranjimi gospodarskimi, dolžniškimi in nepremičninskimi težavami, ki jih blaži z množičnim subvencioniranim izvozom vsega, kar svetovni trg lahko pogoltne. Ameriška podjetja večine fizičnih dobrin ne proizvajajo več doma, ampak v veliki meri v soodvisnosti s kitajskimi dobavnimi verigami.

Napetosti se bodo nadaljevale, a pretirano zaostrovanje trenutno ne ustreza nobeni državi. Jeseni čakajo Trumpa pomembne vmesne volitve, ob čemer se nakazuje se zmaga demokratov, kar bo otežilo njegovo vladanje (in verjetno prineslo še več predsedniških ukazov). Hkrati pa politiki pri reševanju notranjih težav pogosto posegajo po zunanjih sovražnikih – in Kitajska je v zadnjih letih pogosto prva tarča.

Obvezniški trgi najčisteje odražajo geopolitična trenja. Dolar ostaja svetovna valuta, a že manjše zmanjšanje njegove zastopanosti v portfeljih neameriških vlagateljev ali rezervah centralnih bank povroča velike premike. Geopolitika in rast zadolževanja držav ostaja ključno predvsem na dolgem koncu obrestne krivulje. Zato bodo prihodnje lete obveznice z ročnostjo nad 10 let ostale pod pritiskom, medtem ko pričakujemo več izdaj s krajšo ročnostjo, kjer vlagatelji tveganja lažje ovrednotijo. Ob morebitnih rezih v obrestnih mer bi to lahko prineslo tudi rast cen krajših obveznic, a dolgoročno se zdi smiselno več kapitala usmerjati v realno premoženje, ki ga države ne morejo ustvarjati v poljubni količini.

Slovenski in regionalni trg

Slovenski in širši regionalni kapitalski trgi so letos izstopali po nadpovprečni rasti tudi v globalnem merilu. Podobnih donosov v letu 2026 sicer ne gre pričakovati, vendar to ni razlog za pesimizem. Vrednotenja delnic so ob upoštevanju likvidnostnih omejitev še vedno razumna, a kar bi regiji in celotni srednji Evropi prineslo pozitiven moment je mirovni sporazum v Ukrajini. Kakršen koli že bo, bi bil pozitiven za bolj tvegane naložbe, kamor sodijo tudi delnice. Poleg tega lahko pričakujemo oživitev trgovine in poslov, povezanih z obnovo Ukrajine, kjer imajo podjetja iz regije pomembno vlogo. To bo prineslo dodaten zagon regiji, ki že profitira ob selitvi podjetij iz jedrne Evrope na obrobje, kjer je delovna sila še vedno cenejša in so stroški poslovanja nižji. Slovenijo čaka še uvedbaindividualnih naložbenih računov (INR), ki v najslabšem primeru ne bodo prinesli sprememb, verjamemo pa, da lahko spodbudijo več vlaganj tako na domače kot tuje kapitalske trge.

Leto 2025 je bilo tudi leto rasti drugih naložbenih razredov: nepremičnin, zlata, srebra, zemljič, njiv in gozdov. Svoj trenutek so imele tudi kriptovalute. Vse, kar z izjemo kriptovalut sodi med realno premoženje, je imelo izjemno leto – predvsem zato, ker je denarja že danes preveč. Ali bodo nepremičnine v prihodnjem letu cenejše? Morda. A zgodovina zadnjih 30 let kaže, da to ni najbolj verjeten scenarij, zlasti ob napovedanem državnem trošenju in naraščajočih proračunskih primanjkljajih.

V letu 2026 zato pričakujemo nadaljnjo rast vrednosti realnega premoženja, skupaj z delnicami. Nekakšno »inflacijo vsega«, ki je sicer ne merimo, a jo vlagatelji občutijo. In prav tu se skriva odgovor, kaj lahko stori mali vlagatelj. Ker države in politiki ne znajo ali zmorejo omejiti trošenja, denarna masa raste. Zid denarja išče pot do omejene količine naložb – bodisi delnic kakovostnih podjetij, stanovanj ali zlata. Na kratki in srednji rok teh dobrin ni mogoče bistveno povečati. Gradnja nove stanovanjske stolpnice traja praktično povsod po svetu vsaj 5-10 let. Podobno odprtje novega rudnika. Dobra podjetja ne nastanejo čez noč.

Nihanja in tržne korekcije bodo prišle. Ko raste en naložbeni razred lahko drugi stagnira ali celo nekoliko upade. In kasneje močno pospeši rast. Kapitalski trgi ne poznajo linearne rasti – nihajo. A zgodovina zadnjih 15–20 let kaže, da dolgoročni vlagatelj, ki sredstev ne potrebuje v kratkem, mora zdržati trenutke, ko je trg šibek in nagrado prejme kasneje. Korekcije so vse krajše, kar dodatno potrjuje, da je denarja v sistemu preveč.

Izogibati se je treba naložbam, ki realno izgubljajo vrednost – predvsem denarju in dolgoročnim obveznicami. Čeprav imata v času tržnih stresov svojo vlogo, a ker so obdobja stresa vse krajša in ker države na vsak šok odgovorijo z dodatnim ustvarjanjem denarja, zaradi česar ta dva razreda postopno izgubljata svojo funkcijo razpršitve premoženja. Delniški trgi so s sodobnim trgovanjem prevzeli tudi vlogo »bankomata«, saj omogočajo hitro likvidacijo naložb.

Žal povprečen slovenski vlagatelj zaradi privida varnosti še vedno vztraja pri bančnih vlogah, ki ne le da neprinašajo večjih donosov, ampak odnašajo tudi tisti del, ki smo mu v začetnem delu članka rekli realni donos, se pravi donos, ki ga nudi realno premoženje. Študije iz ZDA kažejo, da je eden ključnih razlogov za naraščajoč razkorak med bogatimi in revnimi predvsem v tem, da revni nimajo premoženja investiranega v realno premoženje.


PRIJAVITE SE NA FINANČNI POSVET