

Aktualno
Trg dveh hitrosti
Zakaj je S&P 500 visoko vrednoten samo na vrhu in kaj to pomeni za vlagatelja? Ameriški delniški indeks S&P 500 danes ne pripoveduje ene zgodbe, ampak dve. Če pogledamo klasični indeks, kjer so podjetja obtežena po tržni kapitalizaciji, znaša razmerje med ceno in dobičkom (P/E) okoli 27,5. Če pa vzamemo povsem enak nabor podjetij, le da vsakemu pripišemo enako utež, pade isto razmerje na približno 20,8. Gre za isti indeks, ista podjetja, a precej različni vrednotenji. Ta razkorak je pomemben, saj nam pove nekaj, česar zgolj vrednotenje celotnega indeksa ne razkrije.
Dve uteži, dva pogleda na isti trg
Klasični, kapitalsko tehtani S&P 500 daje večjim podjetjem večjo težo. Ker imajo Nvidia, Apple, Microsoft in peščica drugih največjo težo, P/E tega indeksa v veliki meri pove, kako so vrednotena prav ta največja imena, ne pa povprečno podjetje. Enako tehtani indeks (S&P 500 Equal Weight) vsebuje istih 500 podjetij, a vsakemu pripiše enako utež, zato bolje prikazuje vrednotenje povprečnega podjetja v indeksu. Razlika med kapitalsko in enako tehtanim P/E je torej premija, ki jo trg plačuje za velikost: koliko dražje so vrednotena največja imena v primerjavi s tipičnim podjetjem na trgu.
Kaj nam pove graf
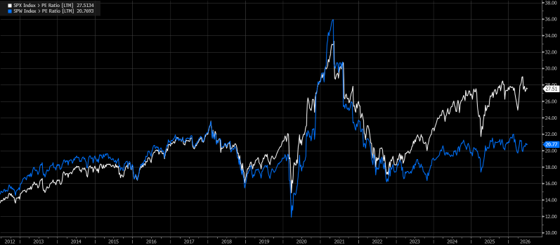
P/E (zadnjih 12 mesecev) klasičnega S&P 500 (bela) in enako tehtanega S&P 500 (modra), 2012–2026. Vir: Bloomberg.
Iz grafa je razvidno, da sta se obe črti od leta 2012 do okoli leta 2022 gibali tesno skupaj. Vrednotenje velikih in povprečnih podjetij je bilo praktično enako, premije za velikost skorajda ni bilo. Ta, več kot desetletni, vzorec se je prelomil šele v zadnjih letih: od leta 2023 se je razmik postopoma širil, danes pa trg za največja imena plačuje približno 32-odstotno premijo v primerjavi s povprečnim podjetjem v indeksu (P/E 27,5 proti 20,8). Začetek razhajanja sovpada z dvema dogodkoma na prelomu let 2022 v 2023: z začetkom navdušenja nad umetno inteligenco in pričakovanjem, da se bo cikel zviševanja obrestnih mer kmalu obrnil, kar je dodatno podprlo rast tehnoloških podjetij, katerih vrednotenje nadpovprečno sloni na prihodnjih pričakovanjih.
Pozornost pritegne vrh v obdobju 2020–2021. Takrat sta bili visoko vrednoteni obe različici indeksa hkrati, kar pomeni, da je bil visoko vrednoten celoten trg, ne le njegov vrh. Temu je sledila korekcija. Današnja slika je drugačna: enako tehtani indeks se giblje blizu svojega zgodovinskega povprečja (okoli 20), medtem ko je kapitalsko tehtani opazno višje, a še vedno nižje kot pred korekcijo leta 2022. To nam pove, da so danes nadpovprečno vrednotena predvsem podjetja v samem vrhu, ki ga sestavljajo večinoma tehnološka podjetja, povezana z razvojem umetne inteligence.
Premija je realna, vprašanje je, kako dolgo
Odprto ostaja vprašanje, kako se bo razkorak razrešil. Možnosti sta dve. Prva: razmerja velikanov se znižajo, ker njihov dobiček (ne le prihodki) raste dovolj hitro, da »dohiti« visoke cene, in premija se »stopi« po naravni poti. Druga: razkorak se še naprej širi, kar bi pomenilo, da se napihuje vrednotenje ozkega vrha. Tega ne gre enačiti z balonom celotnega gospodarstva, saj preostala podjetja ostajajo vrednotena zmerno. Velja pa opozorilo, da večja korekcija na vrhu lahko na trgu potegne navzdol tudi cenejša podjetja. Dejstvo je, da premija za velika podjetja obstaja; vprašanje je le, koliko časa jo bodo vlagatelji pripravljeni plačevati.
Od kod izvira premija
Del premije je upravičen s temeljnimi razlogi. Največja podjetja dosegajo visoko donosnost kapitala, visoke marže in močne konkurenčne prednosti (mrežni učinki, ekonomija obsega, prevlada zmagovalca), zato je njihov dobiček kakovostnejši in bolj trajen, kar upravičuje višji večkratnik. A premija ni zgolj posledica navdušenja nad umetno inteligenco. Deloma jo ustvarja tudi sama struktura pasivnega investiranja. Ker indeksni skladi (ETF-ji) kupujejo podjetja sorazmerno z njihovo velikostjo, dodatni prilivi kapitala največ denarja samodejno usmerjajo prav v največja podjetja, kar lahko razkorak še povečuje, ne glede na temeljno vrednost. Premija velikanov je tako delno odraz njihove kakovosti, delno pa posledica mehanike, po kateri danes velik del pasivnih vlagateljev, vlaga v delnice. Tako pasivno ETF vlaganje danes avtomatsko pomeni usmerjanje več denarja v delnice velikih in dražje vrednotenih podjetij.
Primerjava z balonom dot-com
Vzporednica z balonom dot-com je smiselna, a jo je treba potegniti previdno in predvsem pravilno. Na vrhu marca 2000 je bil klasični (kapitalsko tehtani) S&P 500 po P/E zadnjih 12 mesecev vreden okoli 30, kar ni bistveno več od današnjih 27,5. Še pomembneje je, da je bil enako tehtani indeks tudi leta 2000 vreden približno 18–20, torej podobno kot danes. Z drugimi besedami: tako takrat kot danes povprečno podjetje ni bilo v balonu, precenjen je bil predvsem vrh.
Kaj to pomeni za vlagatelja
Vlagatelj, ki danes kupuje klasični S&P 500, kupuje izrazito koncentriran trg z močno izpostavljenostjo tehnološkemu sektorju, pogosto brez da bi se tega zavedal. Kot razmislek o protiuteži se ponuja enako tehtani pristop, ki zmanjša izpostavljenost peščici velikanov in poveča razpršenost portfelja ali pa aktivno upravljani skladi tistih upravljavcev, ki znajo in zmorejo prepoznati potencialne težave visoke koncentracije kapitala v največjih podjetjih. Vredno je izpostaviti, da je ob poku balona dot-com enako tehtani indeks doživel bistveno blažjo korekcijo kot klasični, kar nakazuje, da je tak pristop lahko učinkovita zaščita pred tveganjem padca oziroma korekcije, za ceno nekoliko nižjih donosov v obdobjih, ko trg raste ker raste ozek vrh indeksa.
Seveda ni nujno, da smo v balonu in da sledi močna korekcija. Poke balonov je težko napovedati. Njihovo napovedovanje je bolj podobno loteriji kot preudarnemu investiranju. V trenutnem gospodarskem okolju je bolj verjeten scenarij postopnega obrata s čimer se kapital enakomerneje porazdeli po trgu, koncentracija popusti in pride do menjave v druge panoge. Investiranje v današnji S&P 500 namreč ni več zgolj vlaganje v ameriško gospodarstvo, temveč v precejšnji meri tudi stava na peščico največjih tehnoloških podjetij in njihovo vizijo prihodnosti. Preteklost nas uči, da se vizije lahko hitro spremenijo, še posebej pri dinamičnem tehnološkem razvoju. Ključno vprašanje za dolgoročnega vlagatelja zato ni le, ali je trg drag, ampak kateri del trga je drag. Vlagateljem se namreč ponujajo tudi regije in panoge, ki so precej manj izpostavljene najnovejšim tehnološkim trendom oziroma imajo tehnološka podjetja precej manjšo utež in s tem, kot smo videli zgoraj, tudi precej privlačnejša vrednotenja.
Matic Trobec, Generali Investments d.o.o.


